Autor: admin

  • Verifactu y facturación electrónica obligatoria: cómo preparar tu empresa

    La facturación electrónica obligatoria (Verifactu y sistema de suministro inmediato de información) es la gran reforma pendiente de implantación en España. La Ley Crea y Crece obliga a todas las empresas y autónomos a emitir facturas en formato electrónico estructurado con comunicación en tiempo real a la AEAT. Aunque los plazos han sufrido retrasos, el sistema está previsto para estar plenamente operativo en 2026 para las grandes empresas y en 2027 para pymes y autónomos.

    Qué es Verifactu

    Verifactu es el sistema de registro de facturación informática que los software de facturación deben incorporar. Garantiza la integridad e inalterabilidad de las facturas emitidas mediante un encadenamiento criptográfico y permite (opcionalmente) el envío en tiempo real a la AEAT. Las empresas que usen Verifactu no estarán obligadas a presentar el SII (Suministro Inmediato de Información), ya que la información llega a Hacienda automáticamente.

    Cómo prepararse para la facturación electrónica

    • Revisar si el software de facturación actual cumplirá los requisitos Verifactu.
    • Formar al equipo de administración en el nuevo sistema.
    • Actualizar los contratos con clientes que requieran factura electrónica.

    Los especialistas en cumplimiento fiscal de LRB Tax & Legal asesoran sobre la adaptación a Verifactu y la facturación electrónica. Contáctenos en Contacto@LRB.es.

    Conclusión

    Verifactu y la facturación electrónica obligatoria suponen un cambio estructural en la relación entre las empresas y la AEAT. Prepararse con antelación, eligiendo software homologado y formando al equipo, es la clave para afrontar la transición sin problemas operativos ni sanciones.

  • Valoración de la empresa familiar en sucesiones y donaciones: cómo fijar el valor

    Valoración de la empresa familiar en sucesiones y donaciones: cómo fijar el valor

    Valorar una empresa familiar en una sucesión o en una donación consiste en fijar, con método y soporte documental, cuánto vale el negocio o las participaciones que se transmiten a la fecha del devengo. Ese importe condiciona la base imponible del Impuesto sobre Sucesiones y Donaciones, el acceso a las reducciones previstas para la empresa familiar y la tributación futura de los herederos. Cuando el valor declarado y el que propone la Administración no coinciden, un informe de valoración técnico es la herramienta más sólida para defender la cifra correcta.

    En una empresa familiar, el patrimonio personal y el empresarial suelen estar entrelazados, las participaciones no cotizan en ningún mercado y los resultados dependen en buena medida de las personas que dirigen el negocio. Todo ello complica la valoración y explica que sea una de las fuentes más habituales de discrepancias con la Administración. Un informe de valoración de empresa bien construido evita que la discusión se plantee sobre intuiciones y la traslada a un terreno de datos verificables.

    Por qué el valor importa tanto en sucesiones y donaciones

    El Impuesto sobre Sucesiones y Donaciones, regulado por la Ley 29/1987, grava el incremento patrimonial obtenido a título lucrativo y toma como referencia el valor real de los bienes y derechos adquiridos. En el caso de acciones y participaciones no admitidas a negociación, la norma remite a las reglas de valoración del Impuesto sobre el Patrimonio, que parten del valor teórico resultante del último balance aprobado y contemplan correcciones cuando el balance no refleja la realidad económica de la compañía.

    Esto significa que no existe una cifra única e indiscutible. El valor teórico contable es un punto de partida, pero puede alejarse del valor económico por muchas razones: activos infravalorados o sobrevalorados en libros, contingencias no provisionadas, fondo de comercio no contabilizado, pasivos ocultos o la existencia de contratos clave que se extinguen con el fallecimiento del fundador. De ahí que la determinación del valor deba hacerse con criterio profesional y no por simple aplicación mecánica de una fórmula.

    La reducción por empresa familiar y su relación con la valoración

    La normativa estatal prevé una reducción del 95 % de la base imponible en la adquisición mortis causa de una empresa individual, un negocio profesional o participaciones en entidades, siempre que se cumplan los requisitos legales. Las comunidades autónomas pueden mejorar esa reducción o fijar condiciones propias, por lo que conviene revisar la norma autonómica aplicable. Entre los requisitos habituales figuran que las participaciones estén exentas en el Impuesto sobre el Patrimonio, que el adquirente pertenezca a determinados grados de parentesco y que se mantenga lo adquirido durante un plazo determinado, así como el mantenimiento del derecho a la exención.

    La valoración interviene aquí en dos planos. Por un lado, determina sobre qué importe se aplica la reducción. Por otro, permite acreditar la parte del valor que corresponde a activos afectos a la actividad frente a los activos que no lo están, como inversiones financieras o inmuebles ajenos al negocio, que pueden quedar fuera del beneficio fiscal. Una diferenciación documentada entre ambos grupos de activos puede cambiar de forma significativa la cuota final.

    Métodos de valoración más utilizados

    No hay un método universal. La elección depende del tipo de negocio, de la información disponible y de la finalidad del informe. Los enfoques más habituales son los siguientes:

    • Descuento de flujos de caja. Proyecta la capacidad de generar efectivo y la descuenta a una tasa que refleja el riesgo. Es apropiado para negocios estables con previsiones razonablemente fiables.
    • Múltiplos de mercado. Compara con transacciones o compañías similares, aplicando ajustes por tamaño, liquidez y diversificación.
    • Métodos patrimoniales. Parten del patrimonio neto ajustado a valores razonables. Resultan útiles en sociedades patrimoniales o con poca generación recurrente de resultados.
    • Capitalización de rendimientos. Convierte el beneficio medio normalizado en un valor mediante una tasa de capitalización, con frecuencia como contraste de otros métodos.

    En una empresa familiar es habitual aplicar varios métodos y reconciliar los resultados. También hay que decidir si procede aplicar descuentos por falta de control o por iliquidez al valorar participaciones minoritarias, una cuestión que debe motivarse expresamente porque la Administración tiende a discutirla.

    Particularidades de la empresa familiar

    Hay factores propios que un informe riguroso no puede pasar por alto. El primero es la dependencia de la persona clave: si el negocio descansa en el conocimiento o las relaciones del fundador, parte del valor puede desaparecer con su salida. El segundo, la retribución de los familiares que trabajan en la empresa, que puede estar por encima o por debajo de mercado y distorsionar el resultado normalizado. El tercero, las operaciones vinculadas con otras sociedades del grupo familiar, cuyos precios hay que revisar para saber si reflejan condiciones de mercado.

    Existen además cuestiones de estructura. Si el patrimonio familiar se articula mediante una sociedad holding, habrá que valorar las participadas y, en su caso, el efecto de la fiscalidad latente. Si hay pactos parasociales, cláusulas de transmisión restringida o derechos de adquisición preferente, deben considerarse porque afectan a la liquidez y a la transmisibilidad de lo que se valora.

    Ejemplo ilustrativo e hipotético

    Supongamos una sociedad familiar cuyo balance muestra un patrimonio neto de 1.000.000 de euros, pero que posee un inmueble contabilizado a coste histórico con una plusvalía latente relevante y, a la vez, mantiene un pasivo contingente por una reclamación laboral sin provisionar. Si se toma solo el valor contable, la base imponible puede quedar muy por debajo o muy por encima del valor económico real según cómo se compensen ambos efectos. Un informe que ajuste el inmueble a valor razonable, estime el riesgo de la reclamación y separe los activos no afectos permite sostener una cifra argumentada. Se trata de un supuesto hipotético y las cifras son solo ilustrativas.

    Qué ocurre si la Administración comprueba el valor

    La Administración puede comprobar el valor declarado mediante los medios previstos en el artículo 57 de la Ley General Tributaria. Si propone un valor superior, el contribuyente dispone de varias vías: alegar en el trámite correspondiente aportando su propio informe, recurrir la liquidación o promover la tasación pericial contradictoria prevista en el artículo 135 de la misma ley. La Administración es una parte más del procedimiento y debe motivar el valor que propone; el contribuyente, por su parte, debe acreditar con pruebas el suyo. Un dictamen técnico aportado a tiempo cambia el equilibrio de la discusión, porque obliga a responder a argumentos concretos y no a meras afirmaciones.

    Para preparar esa defensa es conveniente que el informe se encargue pronto. Una buena práctica es disponer de él antes de presentar la autoliquidación, de modo que el valor declarado tenga un respaldo documentado desde el principio. Los informes jurídico-empresariales de ValiTax están pensados para documentar este tipo de operaciones y, cuando se necesita defender la posición con un enfoque jurídico completo, la defensa fiscal con LRB permite coordinar abogados y peritos desde el inicio.

    Documentación que conviene reunir

    • Cuentas anuales y balances de los últimos ejercicios, con sus informes de auditoría si existen.
    • Escrituras de la sociedad, pactos de socios y protocolo familiar, si lo hay.
    • Contratos relevantes con clientes, proveedores y entidades financieras.
    • Relación de activos inmobiliarios con sus tasaciones o valoraciones recientes.
    • Previsiones de negocio y planes estratégicos, con la justificación de las hipótesis.
    • Detalle de operaciones con partes vinculadas y de retribuciones a familiares.

    Cuanto más completa sea esta documentación, más sólido será el informe y menos margen quedará para objeciones. Además, ordenar la información con anticipación ayuda a detectar problemas antes de que lo haga la Administración, por ejemplo activos no afectos mal clasificados o reducciones que no cumplen algún requisito.

    Planificación previa: por qué no conviene improvisar

    La valoración de una empresa familiar rara vez se resuelve bien el último día. Quienes planifican la transmisión con años de antelación pueden ordenar la estructura, documentar los activos afectos, formalizar el protocolo familiar y dejar constancia, con un respaldo pericial de las decisiones directivas, de los acuerdos de gestión que sostienen la reducción por empresa familiar. En este mismo blog explicamos con más detalle la reducción del 95 % y los requisitos de la empresa familiar en el ISD, un complemento natural de lo expuesto aquí.

    Planificar no significa eludir. Significa conocer las reglas, aplicar las que corresponden y documentar cada decisión de modo que pueda explicarse ante quien la revise. El contribuyente que acude a una sucesión con su valoración preparada tiene la posibilidad de negociar desde una posición de fuerza técnica, no de reaccionar a una propuesta ajena.

    Conclusión

    La valoración de la empresa familiar en sucesiones y donaciones determina la cuota a pagar y el acceso a los beneficios fiscales. No hay una fórmula mágica: hay un método, unas hipótesis razonadas y una documentación suficiente. Con un informe técnico y a tiempo, el contribuyente defiende un valor argumentado y evita que la discusión con la Administración se decida solo por la cifra de partida de esta última.

    Preguntas frecuentes

    ¿Es obligatorio presentar un informe de valoración en una sucesión?

    No lo es por regla general. Sin embargo, cuando las participaciones no cotizan o el balance no refleja la realidad económica, contar con un informe aporta seguridad y facilita la defensa si la Administración comprueba el valor.

    ¿Puede Hacienda cambiar el valor que he declarado?

    Puede comprobarlo con los medios que prevé la Ley General Tributaria y proponer otro valor. Debe motivarlo, y el contribuyente puede oponerse con alegaciones, recursos o tasación pericial contradictoria.

    ¿La reducción del 95 % se aplica a todo el patrimonio de la sociedad?

    No necesariamente. Se refiere al valor de las participaciones en la parte vinculada a activos afectos a la actividad empresarial, por lo que los activos no afectos pueden quedar fuera del beneficio.

    ¿Qué método de valoración es el más adecuado?

    Depende del negocio, de la información disponible y de la finalidad. Lo habitual es aplicar más de un método y reconciliar los resultados de forma motivada.

    ¿Cuándo conviene encargar la valoración?

    Cuanto antes, y siempre antes de presentar la autoliquidación o de que venzan los plazos para alegar o recurrir. Hacerlo con antelación permite corregir problemas y documentar mejor cada partida.

    Luis Miguel Larriba, perito judicial acreditado

  • ITP en la compra de inmuebles: tipos por comunidad y valor de referencia catastral

    El ITP varía del 6% al 11,5% según comunidad autónoma. Desde 2022, la base mínima es el valor de referencia catastral. Los especialistas en fiscalidad inmobiliaria de LRB Tax & Legal asesoran sobre el ITP y la impugnación del valor de referencia. Contacto: Contacto@LRB.es.

  • Preguntas frecuentes sobre inspecciones fiscales al sector turístico

    El sector turístico, con especial intensidad en zonas como Baleares, es uno de los focos habituales de atención de la Agencia Tributaria por su alto volumen de operaciones en efectivo, la estacionalidad de su actividad y la complejidad de figuras como el alquiler vacacional. Reunimos las preguntas más frecuentes sobre este tipo de inspecciones.

    Sobre por qué el sector recibe especial atención

    ¿Por qué se inspecciona tanto al sector turístico?
    Por la combinación de varios factores de riesgo fiscal: alta rotación de caja, estacionalidad marcada de ingresos, presencia significativa de alquiler vacacional (a menudo gestionado por particulares sin estructura empresarial formal), y un peso relevante del turismo en determinadas comunidades autónomas como Baleares o Canarias.

    ¿Qué aspectos revisa Hacienda con más frecuencia en hoteles y alojamientos?
    La correcta declaración de ingresos por ocupación, la aplicación del tipo de IVA correcto según el tipo de servicio prestado, y la coherencia entre los ingresos declarados y los datos de ocupación que puede obtener de plataformas de reserva o de registros de viajeros.

    Sobre el alquiler vacacional

    ¿Debo declarar los ingresos del alquiler vacacional aunque lo gestione una plataforma?
    Sí, la obligación de declarar los ingresos recae sobre el propietario del inmueble, independientemente de que la gestión y el cobro se realicen a través de una plataforma intermediaria.

    ¿Qué diferencia fiscal hay entre alquiler vacacional y alquiler de larga duración?
    El alquiler vacacional generalmente no se beneficia de la reducción aplicable al arrendamiento de vivienda habitual en el IRPF, y puede estar sujeto a IVA si se prestan servicios propios de la industria hotelera (limpieza periódica, cambio de ropa de cama, recepción), a diferencia del alquiler de larga duración sin estos servicios.

    Sobre el impuesto de estancias turísticas

    ¿Quién es responsable de repercutir el impuesto de estancias turísticas en Baleares?
    El establecimiento o la persona que presta el servicio de alojamiento turístico, que debe repercutirlo al huésped y declararlo posteriormente ante la Administración autonómica correspondiente.

    Sobre qué hacer si recibes un requerimiento

    ¿Qué documentación suele solicitar Hacienda en estas inspecciones?
    Registros de ocupación, contratos con plataformas de intermediación, facturas emitidas, justificantes de gastos deducibles, y en ocasiones información bancaria para contrastar los ingresos declarados con los movimientos reales.

    ¿Es recomendable buscar asesoramiento específico del sector turístico?
    Sí, las particularidades fiscales del sector (IVA, tasas turísticas, calificación de servicios como hosteleros o de mero arrendamiento) requieren conocimiento especializado que un asesoramiento genérico puede no cubrir con suficiente detalle.

    Preguntas frecuentes adicionales

    ¿Las plataformas de alquiler vacacional informan a Hacienda de mis ingresos?
    Sí, existen obligaciones de suministro de información por parte de las plataformas digitales sobre las operaciones de alquiler que intermedian, lo que facilita a la Administración el cruce de datos con lo declarado por el propietario.

    ¿Qué pasa si nunca he declarado ingresos de alquiler vacacional?
    Conviene regularizar voluntariamente la situación antes de que Hacienda inicie cualquier actuación, ya que las consecuencias de una regularización voluntaria son sustancialmente más favorables que las de una detectada de oficio por la Administración.

    El sector turístico requiere un asesoramiento fiscal con conocimiento específico de sus particularidades. Para un asesor fiscal en Baleares con experiencia real en el sector, contar con especialistas familiarizados con estas cuestiones evita errores que Hacienda revisa con particular atención en esta actividad.

  • Valoración para la Ley de Segunda Oportunidad: qué incluir

    Valoración para la Ley de Segunda Oportunidad: qué incluir

    En un procedimiento de segunda oportunidad, la valoración del patrimonio del deudor es el eje sobre el que se decide qué bienes se liquidan, qué parte de la deuda puede exonerarse y qué plan de pagos es viable. Un informe pericial que identifique, valore y documente los activos y pasivos con criterios verificables aporta al juez y a los acreedores una base objetiva, y evita discusiones sobre cifras que retrasan o ponen en riesgo el resultado del procedimiento.

    La exoneración del pasivo insatisfecho, regulada actualmente en el texto refundido de la Ley Concursal, permite a las personas naturales en situación de insolvencia liberarse de sus deudas bajo determinadas condiciones. Para ello es imprescindible que la situación patrimonial esté claramente acreditada. Aquí entra la valoración para la Ley de Segunda Oportunidad: un trabajo técnico que traduce la realidad económica del deudor en un inventario valorado y coherente.

    Por qué la valoración es tan relevante

    Quien solicita la exoneración debe presentar una situación patrimonial completa y veraz. De la cifra en que se valoren sus bienes depende, entre otras cosas, qué parte de ellos debe destinarse a pagar a los acreedores, si existen bienes que deben liquidarse y qué capacidad de pago futuro puede razonablemente exigirse. Una valoración inflada puede perjudicar al deudor; una infravaloración puede ser cuestionada por los acreedores y generar sospechas sobre la buena fe del solicitante.

    La buena fe y la transparencia son, de hecho, condiciones centrales del procedimiento. Un informe pericial independiente que explique los criterios utilizados contribuye a demostrar que el deudor ha actuado con claridad y ha puesto a disposición del juzgado toda la información relevante.

    Qué suele incluir el informe de valoración

    Inventario de activos

    Relación de los bienes y derechos del deudor: inmuebles, vehículos, cuentas, inversiones, participaciones en sociedades, derechos de crédito, bienes de valor y, si procede, el negocio o la actividad profesional. Cada partida debe estar identificada y respaldada por documentación.

    Criterios de valoración por tipo de bien

    • Inmuebles. Valoración basada en comparables y estado del bien, atendiendo a cargas, situación posesoria y posibilidad real de venta, y distinguiendo la vivienda habitual de otros inmuebles.
    • Participaciones en sociedades. Valor razonable de la empresa (valoración de empresas y activos) y de la participación, con las cautelas de liquidez y control que correspondan.
    • Vehículos y bienes muebles. Valor de mercado a la fecha, teniendo en cuenta antigüedad y estado.
    • Créditos y derechos. Valoración de su exigibilidad y probabilidad de cobro.
    • Actividad profesional o negocio. Análisis de su capacidad de generar ingresos y de su valor, en su caso.

    Análisis del pasivo

    Identificación y clasificación de las deudas: créditos con garantía real, créditos públicos (tributarios y de Seguridad Social), créditos ordinarios y otros. Esta clasificación es relevante porque no todas las deudas se tratan igual en el procedimiento de exoneración.

    Capacidad de pago

    Evaluación de los ingresos recurrentes y de los gastos necesarios del deudor y de su familia, para determinar qué parte de sus recursos podría destinarse razonablemente a un plan de pagos. Este análisis debe ser realista y estar sustentado en documentos.

    Particularidades de los créditos públicos

    La situación de las deudas con Hacienda y con la Seguridad Social merece atención específica. La normativa concursal contempla la exoneración de créditos públicos con determinados límites y condiciones. La correcta clasificación y cuantificación de estas deudas, así como la revisión de sus importes (que a veces incluyen recargos, intereses o sanciones susceptibles de análisis), es parte del trabajo de un perito con formación tributaria. Un informe que lo haga con rigor ayuda tanto al deudor como al juzgado.

    En este blog hemos tratado cómo se enfoca el informe pericial en la Ley de Segunda Oportunidad y el papel del peritaje en el informe pericial tributario en litigios mercantiles.

    Informes periciales en el concurso de acreedores

    La valoración no se limita a las personas físicas. En concursos de sociedades y en situaciones preconcursales, los informes periciales se utilizan para valorar unidades productivas, activos concretos, créditos contra terceros o participaciones. Cuando existen créditos fiscales pendientes o bases imponibles negativas, su valor y su aprovechamiento también pueden requerir análisis técnico. La finalidad es la misma: facilitar al juez, al administrador concursal y a los acreedores una base objetiva sobre la que decidir.

    Ejemplo práctico ilustrativo

    Un autónomo con una actividad de reparaciones ha acumulado deudas con proveedores, con una entidad financiera y con la Administración tributaria. Es titular de una vivienda hipotecada, un vehículo de trabajo y una pequeña participación en una sociedad familiar. Antes de iniciar el procedimiento, encarga un informe de valoración.

    El perito valora la vivienda con comparables y constata que su valor está por debajo de la hipoteca pendiente; estima el vehículo; analiza la participación en la sociedad familiar y concluye que su valor de realización es reducido por la ausencia de mercado; revisa las deudas, incluidas las tributarias, e identifica conceptos que merecen verificación. Además, estudia sus ingresos y gastos mensuales para proponer un plan de pagos realista. El deudor llega al procedimiento con un expediente ordenado y creíble. El caso es ficticio y solo tiene fines explicativos.

    Errores frecuentes

    • Omitir bienes o derechos por considerarlos de poco valor; la omisión puede ser interpretada como falta de transparencia.
    • Valorar a precios de tasación hipotecaria antigua sin actualizar al estado actual del mercado.
    • No distinguir entre valor de mercado y valor de realización rápida, que en muchos casos son diferentes.
    • Ignorar la situación de las deudas públicas o no analizarlas con detalle.
    • Presentar un plan de pagos desconectado de los ingresos reales.

    Cuándo conviene encargar el informe

    Lo ideal es hacerlo antes de presentar la solicitud, cuando todavía puede ordenarse la documentación y planificarse la estrategia. También puede ser necesario durante el procedimiento, si los acreedores o el juzgado cuestionan alguna valoración. Para coordinar la dimensión jurídica y la económica, resulta útil el apoyo de una asesoría legal y fiscal con experiencia en procedimientos concursales y tributarios. Y para la parte pericial, los informes periciales económicos y tributarios de ValiTax cubren la valoración de activos, el análisis del pasivo fiscal y la capacidad de pago.

    Fecha de referencia y actualización de los valores

    Todo informe de valoración debe indicar con claridad la fecha a la que se refieren los valores. En un procedimiento de exoneración, el patrimonio del deudor puede variar entre la preparación del informe y la decisión judicial: se cobra un crédito, se vende un vehículo, se modifica la cuantía de una deuda. Por eso conviene prever una actualización cuando el procedimiento se prolongue y dejar constancia de los hechos posteriores que alteren de forma relevante las cifras. Esta disciplina evita que una valoración correcta en origen quede desfasada y sea utilizada por un acreedor para cuestionar la credibilidad del conjunto.

    También es recomendable que el informe distinga entre hechos acreditados documentalmente, estimaciones razonadas e hipótesis, de modo que quien lo revise pueda saber en cada punto qué grado de certeza tiene la cifra ofrecida. La transparencia sobre las limitaciones del análisis refuerza, y no debilita, el valor del dictamen.

    Conclusión

    La segunda oportunidad es una herramienta legítima para quienes no pueden hacer frente a sus deudas, y su éxito depende en buena medida de la claridad con que se presenta la situación patrimonial. Un informe pericial que valore y documente con criterio técnico es una garantía de transparencia para el deudor, para los acreedores y para el juez.

    Preguntas frecuentes

    ¿Es obligatorio presentar un informe pericial en la segunda oportunidad?

    No es obligatorio con carácter general, pero resulta muy recomendable cuando el patrimonio incluye bienes complejos, participaciones societarias o deudas con distintos acreedores públicos y privados.

    ¿Se puede exonerar la deuda con Hacienda?

    La normativa concursal permite la exoneración de créditos públicos dentro de ciertos límites y condiciones. Su aplicación concreta depende de cada caso, por lo que conviene analizarlo con asesoramiento específico.

    ¿Qué ocurre con la vivienda habitual?

    Su tratamiento depende de si tiene garantía hipotecaria, de su valor y de las opciones previstas en el procedimiento. La valoración del inmueble es un elemento clave para decidir la estrategia.

    ¿Puede un acreedor cuestionar la valoración?

    Sí. Por eso es importante que el informe esté bien motivado, con comparables y criterios claros que resistan una revisión técnica.

    ¿Cuánto tiempo tarda en elaborarse el informe?

    Depende de la cantidad y complejidad de los bienes y de la rapidez con la que se aporte la documentación. Conviene prever tiempo suficiente antes de presentar la solicitud.

    Luis Miguel Larriba, perito judicial acreditado

  • Tipo reducido en el IS para pymes y nuevas empresas: el 23% y el 15% explicados

    El tipo de gravamen reducido del IS para pymes

    El Impuesto sobre Sociedades establece un tipo reducido del 23% para las entidades cuyo importe neto de la cifra de negocios del período impositivo anterior sea inferior a 1 millón de euros. Para las entidades de reducida dimensión con cifra de negocios entre 1 y 10 millones, el tipo general aplicable es el 25%, aunque acceden a regímenes especiales de incentivos fiscales (reserva de nivelación, reserva de capitalización, libertad de amortización). Las microempresas que no superan el millón de euros de facturación y obtienen beneficios, por tanto, tributarán al 23% en lugar del 25%.

    Tipo reducido para empresas de nueva creación

    Las entidades de nueva creación que realicen actividades económicas tributan al 15% en el primer período impositivo en que la base imponible es positiva y en el siguiente. Este tipo especial pretende aliviar la carga fiscal en los primeros ejercicios rentables de una nueva empresa, cuando los beneficios suelen ser modestos y reinvertidos en el crecimiento del negocio. No aplica a entidades patrimoniales ni a las que son continuación de actividades anteriores del mismo contribuyente o de una persona vinculada.

    Las cooperativas fiscalmente protegidas

    Las cooperativas fiscalmente protegidas (Ley 20/1990) tributan al 20% sobre los resultados cooperativos y al tipo general del IS sobre los extracooperativos. Es un tipo intermedio entre el 15% y el 25% que refleja el reconocimiento del modelo cooperativo en la fiscalidad española.

    La doble tributación de los beneficios de pymes: IS + IRPF del dividendo

    Los beneficios de una pyme tributan primero en el IS (25% o 23%) y, si se distribuyen como dividendo al socio persona física, vuelven a tributar en la base del ahorro del IRPF (19-30%). La tributación combinada efectiva puede llegar al 45-50% del beneficio. Esta es la razón principal por la que la planificación de la distribución de beneficios —incluyendo el uso de la reserva de capitalización y de la reserva de nivelación para retener beneficios en la empresa— es tan relevante para las pymes.

    En LRB Tax & Legal planificamos la política de distribución de beneficios y los incentivos fiscales del IS para pymes y microempresas. Contacto: Contacto@LRB.es / +34 684 234 831.

    Conclusión

    Las entidades con cifra de negocios inferior a 1 millón tributan al 23%. Las empresas de nueva creación aplican el 15% en los dos primeros ejercicios rentables. La tributación combinada IS + IRPF del dividendo puede llegar al 45-50%, lo que hace esencial planificar la distribución de beneficios con los incentivos fiscales disponibles.

  • Abogados fiscalistas en Madrid y Mallorca: la trayectoria de LRB Tax & Legal, reconocida en los Iberian Lawyer Awards

    Abogados fiscalistas en Madrid y Mallorca: la trayectoria de LRB Tax & Legal, reconocida en los Iberian Lawyer Awards

    Un crecimiento que el sector ya reconoce

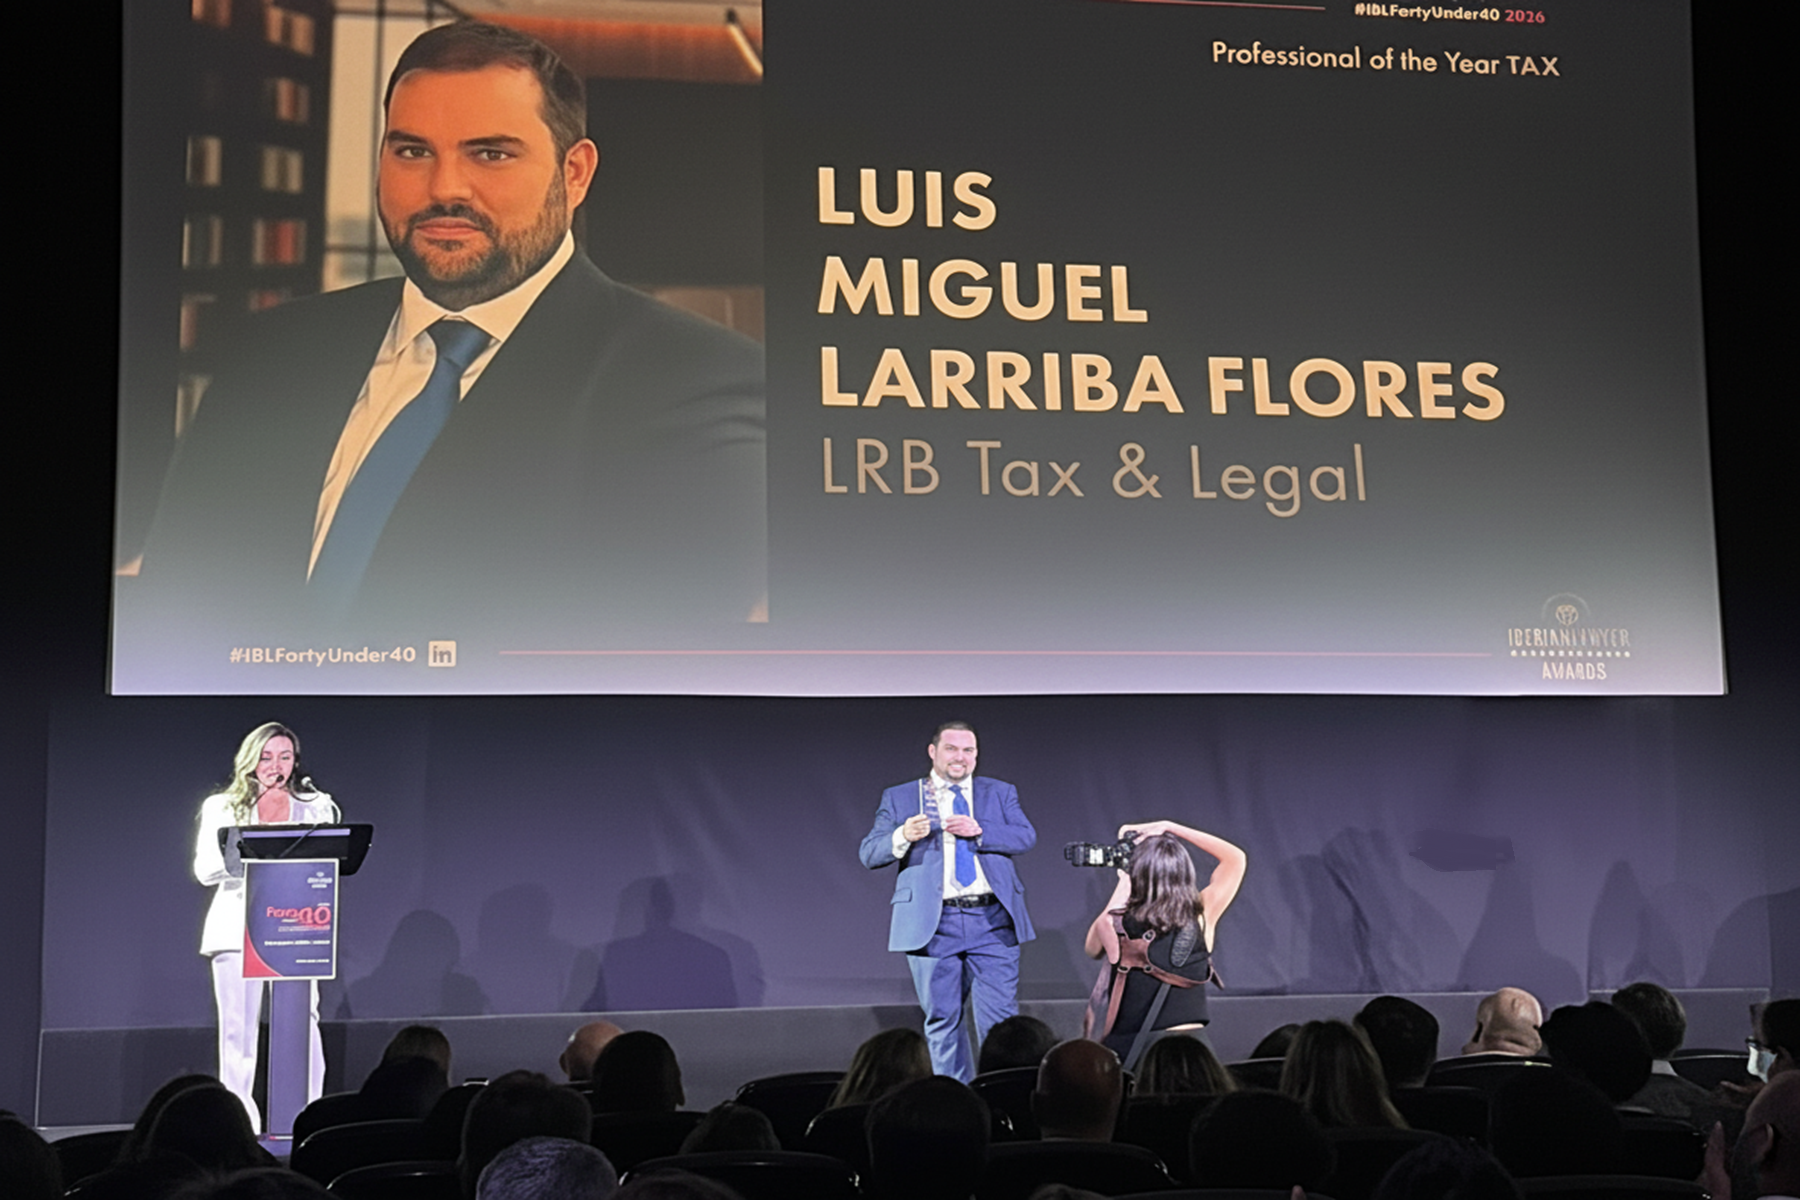
    Quien busca un abogado fiscalista online con presencia física en Madrid o en Mallorca tiene ahora una referencia clara. Pocas firmas de asesoramiento fiscal de tamaño medio logran hacerse un hueco entre los reconocimientos del sector legal ibérico compitiendo con los grandes despachos internacionales. LRB Tax & Legal lo ha conseguido: en la 14ª edición de los Iberian Lawyer Forty Under 40 Awards, celebrada el 24 de septiembre de 2026 en el Palacio de la Prensa de Madrid, Luis Miguel Larriba, abogados fiscalistas en Madrid al frente de la firma como Socio Director, fue distinguido como Mejor Profesional Fiscal del Año de España y Portugal, mientras que el equipo fiscal de la firma llegaba como finalista a Mejor Equipo Fiscal frente a EY y KPMG.

    Este doble reconocimiento es también la crónica de una expansión: la de un despacho que nació en Madrid y que, con el paso de los años, ha construido una presencia sólida en Mallorca, hasta convertirse en referencia para empresas turísticas, hoteleras y tecnológicas de las Islas Baleares.

    De la Castellana a Parc Bit: la expansión territorial de LRB

    La sede central de LRB Tax & Legal se encuentra en el Paseo de la Castellana 194 de Madrid, una de las principales arterias de negocio de la capital, con una segunda oficina en San Sebastián de los Reyes. Pero el crecimiento de la firma no se detuvo en Madrid: LRB abrió una delegación específica en Parc Bit, en Palma de Mallorca, para atender de cerca a un tejido empresarial muy particular, marcado por el peso del turismo, la hostelería y, cada vez más, el sector tecnológico vinculado al ocio y los viajes.

    Esa presencia en Mallorca no es meramente simbólica: implica un conocimiento profundo de la fiscalidad especial de Baleares (el régimen RIB/RIIB), que ofrece incentivos fiscales específicos a las empresas que invierten en las Islas y que exige un asesoramiento muy especializado para aprovecharlo correctamente sin incurrir en riesgos fiscales.

    Un despacho construido sobre la especialización, no sobre el volumen

    Al frente de este crecimiento está Luis Miguel Larriba, Socio Director de LRB Tax & Legal, acreditado como Perito Judicial, con tres carreras universitarias y cuatro másteres de especialización, y una faceta docente que lo ha llevado a impartir formación fiscal y legal en la CAEB (Confederación de Asociaciones Empresariales de Baleares) durante más de seis años, además de en universidades y escuelas de negocio nacionales e internacionales. Esa combinación entre práctica profesional y docencia explica, en parte, el nivel técnico que el jurado de los Iberian Lawyer Awards ha reconocido en su trabajo.

    Bajo su dirección, LRB ha evitado el camino de convertirse en una asesoría generalista para centrarse en tres áreas de alta especialización: defensa ante inspecciones tributarias, reestructuración empresarial bajo el régimen FEAC, e informes periciales judiciales tributarios, estos últimos prestados también a través de la marca hermana ValiTax con peritos judiciales acreditados.

    Por qué la presencia territorial importa en fiscalidad

    En materia fiscal, conocer el territorio no es un detalle menor. Cada comunidad autónoma tiene competencias normativas propias en determinados impuestos, y en el caso de Baleares existen particularidades —como el régimen especial de inversión en las Islas— que un despacho sin presencia local difícilmente puede dominar en la misma profundidad que una firma instalada físicamente allí. Lo mismo ocurre en sentido inverso: un despacho balear sin presencia en Madrid tendría más difícil el acceso a determinados procedimientos y foros profesionales de ámbito estatal.

    La combinación de ambas presencias —Madrid como sede central y Mallorca como delegación especializada— es, precisamente, uno de los elementos que distingue a LRB Tax & Legal de otros despachos de tamaño similar, y ayuda a entender por qué un jurado como el de los Iberian Lawyer Awards, que valora la complejidad de los asuntos gestionados, ha reconocido tanto al profesional como al equipo.

    Qué significa este premio para los clientes de LRB

    Para las empresas y particulares que ya confían en LRB Tax & Legal, tanto en Madrid como en Mallorca, este reconocimiento supone una validación externa de la calidad del servicio que reciben. Para quienes todavía no conocen la firma, es una señal clara de que, a la hora de elegir asesoramiento fiscal, el tamaño no lo es todo: la especialización, la experiencia acreditada y el reconocimiento de los propios pares del sector legal pesan, y mucho, en la decisión.

    Preguntas frecuentes

    ¿Dónde tiene sede LRB Tax & Legal?

    La sede central está en el Paseo de la Castellana 194, Madrid, con oficina adicional en San Sebastián de los Reyes y delegación en Parc Bit, Palma de Mallorca.

    ¿Qué reconocimiento ha recibido su Socio Director?

    Luis Miguel Larriba ha sido nombrado Mejor Profesional Fiscal del Año de España y Portugal en los Iberian Lawyer Forty Under 40 Awards 2026.

    ¿Qué ventaja aporta la presencia de LRB en Mallorca?

    Un conocimiento especializado del régimen fiscal balear (RIB/RIIB) y de los sectores turístico y hotelero, clave para las empresas instaladas en las Islas.

  • Fiscalidad cirugía plástica: IVA estético y reparador

    Fiscalidad cirugía plástica: IVA estético y reparador

    La fiscalidad de la cirugía plástica depende de la finalidad de cada intervención: la cirugía reparadora o terapéutica está exenta de IVA, mientras que la puramente estética tributa al 21 %. La frontera se prueba con documentación clínica anterior a la operación, y de ella depende tanto el IVA repercutido como el deducible.

    Fiscalidad cirugía plástica: reparadora frente a estética

    El art. 20.Uno.3º de la Ley del IVA exime la asistencia sanitaria prestada con finalidad de diagnosticar, tratar o curar. La reconstrucción mamaria tras una mastectomía, la reparación de secuelas de quemaduras o de traumatismos, o la corrección de malformaciones congénitas se sitúan en el terreno exento. Una rinoplastia o un aumento de pecho sin indicación médica, en cambio, se consideran servicios gravados.

    El Tribunal de Justicia de la Unión Europea, en el asunto C-91/12 PFC Clinic, confirmó que las intervenciones de cirugía estética solo se benefician de la exención cuando tienen por objeto diagnosticar, tratar o curar enfermedades o proteger, mantener o restablecer la salud. La fiscalidad de la cirugía plástica desarrolla ese criterio; en este artículo lo vemos desde el expediente.

    Los casos mixtos

    Muchas intervenciones tienen un componente funcional y otro estético: una septoplastia con rinoplastia, una reducción mamaria por dolor de espalda o una blefaroplastia que afecta a la visión. En esos supuestos lo determinante es la indicación médica documentada antes de la cirugía. Sin ella, la Administración tenderá a gravar el conjunto.

    La carga de la prueba

    Corresponde a la clínica acreditar que concurren los requisitos de la exención. Historia clínica, informes del especialista, pruebas diagnósticas, informe de otro profesional y consentimiento informado son los documentos que sostienen la calificación. Todos deben ser anteriores a la intervención o contemporáneos; un informe redactado después, cuando llega la inspección, pesa mucho menos.

    IVA repercutido y soportado: prorrata y sectores diferenciados

    Una clínica con intervenciones exentas y gravadas aplica la prorrata del art. 9.1.c y siguientes de la Ley del IVA. El IVA de quirófano, de equipamiento y de consumibles solo se deduce en la proporción de operaciones con derecho a deducción, salvo que los sectores diferenciados permitan un reparto más preciso.

    Cuando la diferencia supera la regla

    Los sectores diferenciados exigen contabilidad separada y que los regímenes de deducción de las actividades difieran de forma relevante. En una clínica con una línea reparadora y otra puramente estética, la separación puede mejorar la deducción, siempre que se pueda justificar el criterio de reparto de gastos comunes.

    Un error muy frecuente

    Es habitual que una clínica facture toda la actividad como gravada por prudencia. Aunque pueda parecer seguro, repercutir IVA donde la operación está exenta genera ingresos indebidos para el paciente, regularizaciones posteriores y reclamaciones. Lo correcto es calificar cada intervención con su soporte, no por defecto.

    Un protocolo interno sencillo ayuda: el cirujano indica en la historia si la intervención tiene finalidad funcional o reparadora, el administrativo la traslada a la factura y la dirección revisa por muestreo cada trimestre. Cuando hay discrepancias entre la indicación y el tipo aplicado, se corrigen antes del cierre. Ese circuito, aunque parezca burocrático, es el que más protege ante una comprobación posterior.

    Anestesistas, quirófano, prótesis y turismo médico

    La actuación del anestesista, el alquiler del quirófano y las prótesis mamarias o implantes suelen seguir la calificación de la intervención principal cuando forman parte del mismo servicio. Si se facturan por separado, deben analizarse de forma independiente y con el soporte del tipo correspondiente en el art. 91 de la Ley del IVA, cuando proceda.

    Pacientes extranjeros

    Cuando el paciente no reside en España o contrata a través de un intermediario de turismo médico, la prestación de servicios realizada desde España sigue sujeta al IVA español, con la calificación de exenta o gravada que corresponda a la intervención. Las comisiones del intermediario son una operación distinta, y su factura debe reflejarlo.

    Depósitos y cobros anticipados

    La cirugía estética suele exigir un depósito previo. Los cobros anticipados generan devengo y exigen documentarlos con claridad; si la intervención se cancela, hay que devolver o regularizar. La trazabilidad bancaria del depósito evita discusiones sobre ingresos no declarados.

    Sociedades, equipamiento y operaciones vinculadas

    Los equipos de quirófano, láser y radiofrecuencia se amortizan según la tabla de coeficientes del art. 12 de la Ley del Impuesto sobre Sociedades. No damos cifras porque dependen del elemento; lo importante es la clasificación correcta, la factura de compra y el registro del alta.

    En clínicas con varios cirujanos socios, el art. 18 de la misma ley exige valorar a precio de mercado la retribución de los profesionales, los alquileres y las cesiones de quirófano. Una discrepancia entre lo que la sociedad factura por la intervención y lo que paga al cirujano debe tener una justificación económica clara.

    Si el cirujano es socio y a la vez factura como profesional independiente a la clínica, la relación debe constar por escrito, con tarifas coherentes con las de mercado y con las retenciones que procedan. La mezcla de nóminas, facturas y reparto de beneficios sin criterio es una fuente conocida de conflictos con la Administración.

    Inspección, sanciones y recursos

    Una inspección dura, con carácter general, 18 meses y puede ampliarse a 27 en los supuestos de la Ley General Tributaria. Las sanciones por dejar de ingresar se calculan como porcentaje de la deuda, entre el 50 % y el 150 % según la gravedad de la conducta, de modo que la calificación de la infracción es un campo de defensa en sí mismo.

    Pagos en efectivo

    El límite de pagos en efectivo es de 1.000 € por operación en las operaciones en que interviene un empresario o profesional; existen reglas especiales para no residentes. En cirugía privada, los pagos fraccionados en efectivo son un foco de comprobación y conviene evitarlos.

    Peritaje y recurso

    La controversia sobre la finalidad de una intervención se resuelve con prueba. Un informe pericial tributario puede ordenar la documentación, explicar la indicación y reforzar las alegaciones. Si se llega a la fase de recurso, nuestro análisis sobre la prueba pericial tributaria y su peso probatorio ayuda a entender cómo se valora ese informe.

    Cómo ayudamos desde un despacho online

    Revisamos a distancia las historias clínicas anonimizadas, los modelos de factura, los consentimientos y los cálculos de prorrata, y proponemos un protocolo para calificar cada intervención antes de facturar. Eso permite a la clínica operar con criterios homogéneos y responder con rapidez si llega un requerimiento.

    Para contrastar cómo se ordena la defensa en otros servicios sanitarios, puede consultar la fiscalidad de una clínica de dermatología, que comparte con la cirugía plástica la frontera entre acto médico y estético.

    Preguntas frecuentes

    ¿Tributa la cirugía estética en el IVA?

    Sí, la cirugía puramente estética tributa al tipo general del 21 %. Solo queda exenta cuando la intervención tiene una finalidad terapéutica o reparadora acreditada, conforme al art. 20.Uno.3º de la Ley del IVA y a la doctrina del TJUE en el asunto C-91/12 PFC Clinic.

    ¿Cómo se acredita que una intervención es reparadora?

    Con documentación clínica anterior a la operación: historia, informe del especialista, pruebas diagnósticas y consentimiento informado donde conste la indicación médica. La carga de la prueba recae en la clínica, y un informe redactado a posteriori tiene menos fuerza ante la inspección.

    ¿Qué ocurre si repercuto IVA en una operación exenta?

    Se produce un ingreso indebido y puede ser necesario rectificar facturas y devolver cuotas al paciente. Además, se altera la prorrata y se distorsiona el IVA deducible del ejercicio. Conviene revisar los criterios de facturación y corregirlos dentro de los plazos para evitar sanciones y reclamaciones.

    ¿Cómo trato a un paciente extranjero que viene por turismo médico?

    El servicio prestado desde España sigue sujeto al IVA español, con la calificación de exento o gravado que corresponda a la intervención. Las comisiones de intermediarios son operaciones distintas y deben facturarse por separado con el soporte contractual correspondiente. Conserve contratos y justificantes de pago.

    ¿Qué sanciones pueden imponerse por dejar de ingresar?

    La Ley General Tributaria las gradúa según la conducta, con porcentajes de entre el 50 % y el 150 % de la cuota no ingresada. Acreditar una interpretación razonable de la norma y la diligencia de la clínica puede ser decisivo para discutir la sanción.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Si su actividad sanitaria está siendo comprobada o quiere revisar su situación antes de que lo haga la Administración, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.

  • Fiscalidad de la venta de audífonos: IVA y garantías

    Fiscalidad de la venta de audífonos: IVA y garantías

    La fiscalidad de la venta de audífonos gira en torno al tipo reducido del 4 % de IVA para los aparatos de uso personal que suplen una deficiencia auditiva, y a cómo se trata todo lo que rodea la venta: garantías, financiación, accesorios y servicios. Una factura mal desglosada abre la puerta a ajustes.

    Fiscalidad de la venta de audífonos: tipo de IVA y desglose

    El art. 91 de la Ley del IVA permite aplicar el tipo del 4 % a determinadas prótesis y aparatos destinados a suplir deficiencias de las personas. Los audífonos de uso personal entran en esa lógica, con el matiz de que los accesorios, las pilas, los consumibles y los dispositivos sin finalidad terapéutica pueden tener otro tipo. La fiscalidad de la venta de audífonos describe el cuadro; aquí nos fijamos en el expediente del contribuyente.

    En la práctica, una venta típica incluye el aparato, los moldes, la adaptación, las revisiones y una garantía. Si todo se factura como un único concepto al 4 %, el riesgo de que Hacienda considere parte del importe mal repercutida es evidente. Separar producto, servicio y extras desde el primer ticket es la medida más barata.

    Pilas, accesorios y revisiones

    Las pilas y los accesorios de limpieza son productos independientes que no siguen necesariamente el tipo del aparato. Las revisiones periódicas y los ajustes pueden formar parte de una prestación de servicios sanitaria o de un contrato de mantenimiento; su calificación depende del contenido y de quién los presta.

    Garantías, provisiones y devoluciones

    El fabricante suele ofrecer garantías que el vendedor traslada al cliente. Contablemente, el centro puede dotar una provisión por garantías cuando existe una estimación fiable del coste futuro; su deducibilidad en el Impuesto sobre Sociedades se analiza conforme al art. 14 de la Ley del Impuesto sobre Sociedades. Sin una metodología documentada, la Administración puede negar el gasto por falta de soporte.

    Cómo documentar la estimación

    La mejor práctica es calcular el porcentaje de averías o reclamaciones históricas, aplicarlo a las ventas con garantía vigente y conservar la hoja de cálculo junto con los partes de servicio técnico. No es necesario un modelo complicado, pero sí coherente año a año y verificable.

    Conviene distinguir entre la garantía legal que asume el vendedor, la garantía comercial que ofrece el fabricante y las ampliaciones de pago que se venden como producto aparte. Cada una tiene un tratamiento contable y de IVA propio; mezclarlas en un mismo concepto dificulta justificar tanto el ingreso como el coste que se provisiona. Si el centro vende extensiones de garantía, su ingreso debe periodificarse según el servicio efectivamente comprometido.

    Devoluciones y periodos de prueba

    Los periodos de prueba y las devoluciones tienen efectos en el IVA y en los ingresos. Una devolución exige emitir una factura rectificativa y ajustar la cuota repercutida en el periodo correspondiente. Dejar devoluciones sin rectificar produce ingresos sobrevalorados, cuotas pagadas de más e inconsistencias frente a la caja.

    Compras exteriores, existencias y estimación indirecta

    Muchos centros auditivos compran a fabricantes fuera de España o dentro de la Unión Europea. Las importaciones y adquisiciones intracomunitarias requieren declarar correctamente la operación y conservar la documentación que acredita las cuotas deducidas. Los errores formales, como un documento aduanero incompleto, se convierten en discusiones sobre la deducibilidad.

    Cuando la contabilidad de existencias no inspira confianza, la inspección puede acudir a la estimación indirecta del art. 53 de la Ley General Tributaria. Con aparatos de alto valor y numeración individual, el control por número de serie es una ventaja: cada unidad se rastrea desde la compra hasta la entrega al paciente.

    Aparatos en depósito o en demostración

    Los equipos de demostración y los prestados al cliente durante la prueba no deben mezclarse con el stock vendible. Registrarlos aparte, con fecha de salida y devolución, evita diferencias que luego se explican mal.

    Financiación, precio aplazado e impagos

    La venta de un audífono se financia con frecuencia: pago fraccionado, entidades de crédito o convenios con terceros. Si el centro cobra a plazos, el devengo del IVA sigue las reglas generales de la operación, y las cuotas impagadas no se recuperan automáticamente: para minorar la cuota repercutida hace falta cumplir requisitos de modificación de la base imponible.

    En el Impuesto sobre Sociedades, la deducción de insolvencias exige que se cumplan las condiciones previstas para los créditos de dudoso cobro y que se acredite la gestión de reclamación. Un expediente por cliente, con recordatorios y reclamación, suele bastar para sostener la posición.

    Ayudas y subvenciones de terceros

    Si parte del precio lo cubre una administración, una mutua o un tercero, la factura debe identificar quién paga qué. Una mezcla de pagadores en un solo documento complica el tipo aplicable, la base imponible y la justificación de la operación en una comprobación.

    Ventas a distancia y comercio electrónico

    La venta online de accesorios, baterías o productos de cuidado auditivo a clientes de otros países de la Unión Europea está sujeta a las reglas de ventas a distancia, con un umbral conjunto de 10.000 euros. Superarlo o no declarar la opción adecuada puede obligar a repercutir el IVA del Estado de destino y a presentar las declaraciones correspondientes.

    Los centros que combinan tienda física con web deberían revisar sus plataformas de pago y los criterios de localización del cliente. Una venta realizada fuera de España por error de configuración no es un detalle menor: puede afectar a varios trimestres.

    Efectivo, vinculadas y defensa ante Hacienda

    Los pagos en efectivo en operaciones en las que interviene un empresario o profesional están limitados a 1.000 € por operación, incluso en una venta en tienda. En el art. 18 de la Ley del Impuesto sobre Sociedades se exige además que las operaciones con vinculadas se pacten a valor de mercado, lo que afecta a centrales de compras, marcas del grupo y cesiones de local.

    En una inspección, que dura con carácter general 18 meses ampliables a 27, el contribuyente debe reaccionar con orden desde el primer requerimiento. Si el desacuerdo es de valoración técnica, un informe pericial tributario ayuda a ordenar los argumentos. Para ver un ejemplo de cómo se reconstruye una posición, puede leerse nuestro análisis del IVA en el sector audioprotésico y el de la fiscalidad de una clínica de dermatología.

    Asesoramiento a distancia

    Revisamos facturas tipo, contratos con fabricantes, hojas de garantías y cierres de caja por vía telemática y proponemos un plan de corrección antes de que llegue una comprobación. Si ya ha llegado, preparamos la contestación y, si procede, el recurso.

    Preguntas frecuentes

    ¿Qué IVA se aplica a un audífono?

    Con carácter general, el tipo reducido del 4 % para los aparatos de uso personal que suplen una deficiencia auditiva, conforme al art. 91 de la Ley del IVA. Accesorios, pilas y dispositivos sin finalidad terapéutica pueden tributar a otro tipo, por lo que conviene desglosarlos en factura.

    ¿Puedo deducir la provisión por garantías?

    Puede ser deducible si responde a una estimación razonable y documentada del coste de garantías futuras, de acuerdo con el art. 14 de la Ley del Impuesto sobre Sociedades. Conserve el cálculo y los partes de servicio técnico que lo respaldan, porque sin ellos se cuestiona.

    ¿Qué hago con una devolución dentro del periodo de prueba?

    Debe emitirse una factura rectificativa y ajustar el IVA repercutido en el periodo que corresponda. También conviene reflejar la entrada del aparato en el almacén y revisar si se puede volver a vender. Sin esos pasos, las cifras de ventas y existencias dejan de cuadrar.

    ¿Cuándo debo preocuparme por las ventas a otros países de la UE?

    Cuando la venta online de productos a consumidores de otros Estados miembros supera el umbral conjunto de 10.000 euros anuales, entran en juego las reglas del destino. Conviene revisar la configuración de la tienda online y la forma de declarar para no incumplir ni duplicar impuestos.

    ¿Qué plazo tiene Hacienda para inspeccionarme?

    Con carácter general, el derecho a liquidar prescribe a los cuatro años y la inspección dura 18 meses, ampliables a 27. Un análisis del caso concreto determina qué ejercicios siguen abiertos y qué interrupciones se han producido en cada uno.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Si su actividad sanitaria está siendo comprobada o quiere revisar su situación antes de que lo haga la Administración, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.
  • Fiscalidad de ópticas: IVA, existencias y defensa fiscal

    Fiscalidad de ópticas: IVA, existencias y defensa fiscal

    La fiscalidad de ópticas combina un comercio con servicios sanitarios: las gafas graduadas y lentillas llevan IVA reducido del 4 %, las gafas de sol y accesorios tributan al 21 %, y el examen visual puede estar exento. Cada línea del ticket debe reflejar su tipo, porque de ello dependen la deducción y la defensa ante Hacienda.

    Fiscalidad de ópticas: tres actividades en un mismo local

    Una óptica vende producto, presta un servicio profesional y, a menudo, gestiona convenios con aseguradoras y financiación. El art. 91 de la Ley del IVA contempla el tipo reducido del 4 % para las gafas graduadas y las lentes de contacto, con el matiz de que deben ser productos destinados a corregir defectos visuales; las gafas de sol sin graduación, los líquidos y los accesorios siguen el tipo general.

    La exención del art. 20.Uno.3º puede alcanzar a los servicios de optometría prestados por profesionales habilitados con finalidad sanitaria. La fiscalidad de las ópticas que publica LRB ofrece el cuadro general; aquí explicamos cómo se defiende un expediente cuando el ticket mezcla conceptos.

    El ticket mixto

    Cuando en una misma venta aparecen una montura con cristales graduados, unas gafas de sol y un estuche, cada concepto lleva su propia base y su propio tipo. Los programas de caja que aplican un tipo único son una fuente habitual de regularizaciones, porque generan cuotas mal repercutidas en un sentido o en otro.

    Gafas con lentes graduadas y monturas

    La prestación conjunta de montura y cristales graduados suele tratarse como una unidad. Si la montura se vende por separado, o con cristales neutros, la calificación cambia. Documentar la graduación en la ficha del cliente y en la orden de taller es la prueba que más ayuda.

    Prorrata, deducción de IVA y sectores diferenciados

    Si la óptica realiza operaciones exentas, como el servicio sanitario, y gravadas, como las ventas, el IVA soportado se deduce con la regla de prorrata del art. 9.1.c y siguientes de la Ley del IVA. Cuando las actividades son claramente distintas y hay contabilidad separada, los sectores diferenciados permiten una deducción más ajustada.

    Cómo evitar que la prorrata penalice

    En una óptica el peso de las ventas gravadas suele ser muy superior al servicio exento, de modo que la prorrata general queda cerca del cien por cien. Aun así, hay que calcularla, aplicarla en las autoliquidaciones y regularizarla al cierre. Un error de signo en pocos puntos porcentuales se multiplica en un ejercicio.

    Conviene además revisar si hay actividades accesorias, como la venta de audífonos, el taller de reparación o la venta online, porque cada una puede alterar el reparto entre operaciones gravadas y exentas. Si el negocio crece por nuevas líneas, la prorrata del año anterior deja de ser un buen punto de partida y hay que recalcularla con los datos del ejercicio en curso.

    Gastos de publicidad y promociones

    Las campañas de segunda gafa gratuita o de descuento por graduación tienen efectos en IVA: el descuento debe constar en factura para que reduzca la base, y los regalos o entregas gratuitas pueden requerir tratamiento específico. Conviene definir la mecánica de la promoción y su contabilidad antes de lanzarla.

    Existencias, inventario y estimación indirecta

    El inventario de monturas, cristales y lentillas es el eje de la comprobación. Si la contabilidad no refleja con fiabilidad las existencias, la Administración puede estimar los ingresos por vía indirecta, conforme al art. 53 de la Ley General Tributaria. Defenderse en ese escenario exige reconstruir el stock con facturas de proveedores, albaranes y recuentos.

    Trazabilidad por proveedor

    Cada montura debe poder vincularse con una compra, y cada venta con un cobro. Las diferencias de inventario se explican con regularizaciones documentadas: roturas, devoluciones al proveedor, muestras y obsolescencia. Una merma que no se justifica se interpreta como venta no declarada.

    En la práctica, la mejor defensa es el recuento periódico firmado por quien lo hizo, comparado con el stock teórico del programa de gestión y con las compras del periodo. Si aparece una diferencia, se documenta su causa el mismo día. Esa trazabilidad convierte una discusión sobre sospechas en una discusión sobre cifras comprobables.

    Cobros con tarjeta y en efectivo

    El límite de pagos en efectivo de 1.000 € por operación se aplica a las operaciones en las que interviene un empresario o profesional, por lo que alcanza también a la venta en tienda. En el comercio al detalle, lo relevante es conciliar los cierres de caja con los abonos del TPV y con los ingresos contabilizados, de forma que cada diferencia tenga explicación.

    Franquicias, grupos y operaciones vinculadas

    Muchas ópticas operan en red: franquicia, central de compras o grupo con sociedades distintas para tienda, taller y servicios. En esos casos las operaciones entre vinculadas deben valorarse a precio de mercado según el art. 18 de la Ley del Impuesto sobre Sociedades. Royalties, cánones y servicios de gestión necesitan contrato y justificación económica.

    Equipos de taller y de optometría

    Los equipos de optometría y de taller se amortizan con arreglo a la tabla del art. 12 de la misma ley, sin que convenga acelerar sin soporte. Mantener un registro de inmovilizado con fecha de alta, factura y vida útil evita ajustes por diferencias entre contabilidad y criterios fiscales.

    Inspección y defensa del contribuyente en el comercio óptico

    El procedimiento inspector tiene, con carácter general, una duración de 18 meses ampliable a 27, y el derecho de la Administración a liquidar prescribe a los cuatro años. Dentro de esos márgenes, la óptica debe responder con orden: facturas, inventarios, contratos con proveedores y justificantes de cobro.

    Cuando la discrepancia es de valoración, por ejemplo sobre el stock o el valor de un fondo de comercio, un informe pericial tributario aporta metodología y soporte técnico. También puede ayudar conocer cómo se ha planteado la defensa en otras actividades; en esta línea, nuestro análisis de la inspección a agentes y corredores de seguros muestra cómo se discute una prorrata ante el tribunal.

    Del acta al recurso

    Si el acta se firma en disconformidad, hay que preparar alegaciones y, tras la liquidación, valorar el recurso de reposición o la reclamación económico-administrativa. Cada vía tiene su plazo y sus efectos sobre la suspensión de la deuda; conviene decidir con tiempo y con la documentación ordenada.

    Asesoramiento online para ópticas

    Un comercio con horario de tienda no puede pararse para preparar una inspección. La asesoría online permite revisar facturas, cierres de caja y contratos por vía telemática, resolver dudas sobre tipos impositivos y preparar las respuestas a requerimientos sin sacar al titular del mostrador.

    Si su óptica incorpora además productos de salud auditiva, le puede interesar la fiscalidad del sector audioprotésico, que presenta dilemas parecidos de producto y servicio.

    Preguntas frecuentes

    ¿Qué IVA llevan las gafas graduadas?

    Las gafas graduadas y las lentes de contacto destinadas a corregir defectos visuales tributan, con carácter general, al tipo reducido del 4 % conforme al art. 91 de la Ley del IVA. Las gafas de sol sin graduación y los accesorios tributan al 21 %. Conviene revisar cada artículo concreto con el proveedor.

    ¿Está exento el examen de la vista?

    Puede estarlo cuando lo presta un profesional habilitado con finalidad sanitaria, al amparo del art. 20.Uno.3º de la Ley del IVA. Si se ofrece como servicio gratuito comercial o sin carácter sanitario, la calificación cambia. Lo recomendable es facturar el servicio de forma separada del producto.

    ¿Qué pasa si mi inventario no cuadra con la contabilidad?

    La Administración puede recurrir a la estimación indirecta del art. 53 de la Ley General Tributaria si la contabilidad no es fiable. Para evitarlo, concilie existencias con compras y ventas, documente roturas y devoluciones y conserve los recuentos físicos de cada cierre.

    ¿Hay límite para cobrar en efectivo?

    Sí. Los pagos en efectivo en operaciones en las que interviene un empresario o profesional están limitados a 1.000 € por operación, con reglas especiales para no residentes. Además, la trazabilidad de la caja y su conciliación con las ventas es imprescindible ante una comprobación.

    ¿Cuándo prescribe el derecho de Hacienda a liquidar?

    Con carácter general, a los cuatro años, contados según las reglas de la Ley General Tributaria, y ese plazo puede interrumpirse por actuaciones de la Administración o del propio contribuyente. Un análisis concreto del ejercicio permite saber qué periodos están realmente abiertos.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Si su actividad sanitaria está siendo comprobada o quiere revisar su situación antes de que lo haga la Administración, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.