Autor: admin

  • IVA en operaciones inmobiliarias: tipos, exenciones y renuncia a la exención

    El IVA de las operaciones inmobiliarias

    Las operaciones inmobiliarias tienen un tratamiento del IVA complejo: algunas están sujetas y no exentas (tributan al 10% o 21%), otras están exentas pero permiten la renuncia a la exención, y otras tributan por ITP en lugar del IVA. Conocer las reglas aplicables es clave para optimizar la tributación en compraventas y arrendamientos de inmuebles.

    IVA en compraventas de inmuebles

    • Primera entrega de edificación nueva por promotor: sujeta y no exenta de IVA. Tipo del 10% para viviendas; 21% para locales comerciales e industriales.
    • Segunda y ulteriores entregas: exentas de IVA y sujetas al ITP. El vendedor empresario puede renunciar a la exención si el comprador también es sujeto pasivo del IVA y tiene derecho a la deducción total.
    • Terrenos edificables: sujetos y no exentos al 21%.
    • Terrenos rústicos: exentos de IVA y sujetos al ITP.

    IVA en arrendamientos

    Los arrendamientos de vivienda destinados a uso exclusivo como vivienda están exentos de IVA. Los arrendamientos de locales, oficinas, naves industriales y cualquier inmueble que no sea vivienda están sujetos y no exentos al 21%. El arrendamiento de plazas de garaje independientes tributará al 21% si se alquilan por separado a personas distintas al arrendatario del inmueble.

    Los especialistas en fiscalidad inmobiliaria de LRB Tax & Legal asesoran sobre el IVA en operaciones inmobiliarias y la conveniencia de renunciar a la exención. Contáctenos en Contacto@LRB.es.

    Conclusión

    El IVA inmobiliario requiere analizar cada operación: tipo de inmueble, quién vende, si es primera o segunda entrega y si procede la renuncia a la exención. Un error en la aplicación del IVA o del ITP puede generar sanciones y liquidaciones complementarias significativas.

  • Guía completa de la fiscalidad autonómica en España

    Ya vimos por qué la fiscalidad autonómica varía tanto según la comunidad. Esta guía completa profundiza en cada uno de los tributos afectados por la cesión normativa a las comunidades autónomas, para entender de forma práctica dónde y cómo se manifiestan realmente estas diferencias.

    El modelo de financiación autonómica: la base de todo

    España cede a las comunidades autónomas de régimen común capacidad normativa sobre determinados tramos y aspectos de varios tributos, dentro de los márgenes que fija la ley estatal. País Vasco y Navarra, con su régimen foral, tienen una capacidad normativa y de gestión sustancialmente mayor, lo que los sitúa en un plano distinto al resto de comunidades.

    IRPF: el tramo autonómico

    El IRPF se compone de un tramo estatal, igual en toda España, y un tramo autonómico que cada comunidad puede modular dentro de ciertos límites, estableciendo su propia escala de tipos y sus propias deducciones (por circunstancias familiares, vivienda, inversión en determinados sectores, entre otras). Esto genera diferencias reales de tributación para un mismo nivel de renta según la comunidad de residencia.

    Impuesto de Sucesiones y Donaciones

    Es, con diferencia, el tributo donde las diferencias autonómicas resultan más llamativas: algunas comunidades aplican bonificaciones que reducen la cuota efectiva a niveles simbólicos para transmisiones entre familiares directos, mientras otras mantienen una tributación considerablemente más elevada sobre la misma herencia o donación.

    Impuesto sobre el Patrimonio

    Algunas comunidades han establecido bonificaciones del 100% que eliminan en la práctica la tributación patrimonial autonómica, mientras que otras lo mantienen plenamente vigente. A nivel estatal existe además el Impuesto Temporal de Solidaridad de las Grandes Fortunas, diseñado precisamente para evitar que estas bonificaciones autonómicas eliminen por completo la tributación de los grandes patrimonios.

    ITP y AJD

    El Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados es otro tributo cedido con tipos que varían de una comunidad a otra, con relevancia directa en operaciones inmobiliarias y societarias que se realicen en cada territorio.

    Cómo influye esto en la planificación patrimonial

    La residencia fiscal no se elige libremente cambiando el domicilio en el padrón: exige criterios objetivos de permanencia y centro de intereses económicos y vitales. Para quienes sí van a trasladarse por motivos personales o profesionales reales, conocer estas diferencias con antelación permite planificar decisiones patrimoniales relevantes de forma mucho más informada.

    Errores frecuentes al planificar por motivos autonómicos

    • Cambiar el empadronamiento sin trasladar realmente el centro de vida e intereses económicos.
    • Asumir que las bonificaciones vigentes hoy se mantendrán indefinidamente sin revisión periódica.
    • No verificar si el Impuesto sobre Grandes Fortunas puede neutralizar parcialmente una bonificación autonómica en Patrimonio.

    Preguntas frecuentes

    ¿Puedo tributar en la comunidad que prefiera?
    No, la residencia fiscal se determina por criterios objetivos de permanencia y centro de intereses, no por elección voluntaria del contribuyente.

    ¿El Impuesto sobre Sociedades varía también por comunidad?
    No, es un tributo de competencia estatal sin cesión normativa autonómica en régimen común, a diferencia del IRPF, Sucesiones o Patrimonio.

    Entender el mapa fiscal autonómico completo es esencial para cualquier decisión patrimonial relevante. Si necesitas asesoramiento sobre cómo estas diferencias afectan a tu situación concreta, más información en LRB puede ayudarte a planificar con criterio antes de tomar cualquier decisión irreversible.

  • IAE: quién está exento y cómo el epígrafe condiciona el régimen de IRPF e IVA

    El Impuesto sobre Actividades Económicas (IAE)

    El Impuesto sobre Actividades Económicas (IAE) es un tributo local que grava el ejercicio de actividades empresariales, profesionales y artísticas en territorio español. Lo gestionan los ayuntamientos para las cuotas municipales y el Estado para las cuotas nacionales y provinciales. A pesar de ser un impuesto con poca recaudación real para los contribuyentes —la mayoría están exentos—, su correcto encuadramiento tiene implicaciones para la estimación objetiva del IRPF (módulos), el IVA simplificado y el acceso a determinadas deducciones.

    Quién está exento del IAE

    Están exentos del IAE:

    • Las personas físicas (autónomos) en su totalidad, con independencia del volumen de facturación. Los autónomos están obligados a darse de alta en el IAE pero no a pagar cuota.
    • Las entidades (sociedades, cooperativas) durante los dos primeros años de su actividad.
    • Los sujetos pasivos que durante el período impositivo anterior hayan tenido un importe neto de cifra de negocios inferior a 1 millón de euros.

    El alta en el IAE y su relación con el IRPF y el IVA

    El epígrafe del IAE en el que se da de alta la actividad delimita qué actividades puede desarrollar el contribuyente. Una empresa que quiera acceder al régimen de módulos del IRPF y al IVA simplificado debe estar dada de alta en el epígrafe correspondiente. Además, el epígrafe del IAE es la referencia para determinar si la actividad puede acogerse al régimen especial del recargo de equivalencia en el IVA (para minoristas).

    Cambios en la actividad y obligaciones de comunicación

    Cuando una empresa o profesional amplía o cambia su actividad, debe comunicarlo a la AEAT mediante la modificación del alta en el IAE (Modelo 840 para entidades; el autónomo lo hace en el Modelo 036 o 037). Ejercer una actividad sin el alta correspondiente en el IAE puede generar sanciones formales, aunque el impacto económico directo sea mínimo en la mayoría de los casos.

    En LRB Tax & Legal gestionamos las altas, modificaciones y bajas en el IAE, coordinándolas con las obligaciones de IVA e IRPF. Contacto: Contacto@LRB.es / +34 684 234 831.

    Conclusión

    El IAE grava el ejercicio de actividades empresariales y profesionales, pero los autónomos y las entidades con cifra de negocios inferior a 1 millón están exentos de pago. El epígrafe del IAE condiciona el acceso a módulos, al IVA simplificado y al recargo de equivalencia. Los cambios de actividad deben comunicarse mediante el Modelo 840 o en el Modelo 036.

  • Buscas abogado fiscalista de confianza: el equipo de LRB Tax & Legal, finalista en los Iberian Lawyer Awards frente a EY y KPMG

    Buscas abogado fiscalista de confianza: el equipo de LRB Tax & Legal, finalista en los Iberian Lawyer Awards frente a EY y KPMG

    LRB Tax & Legal, entre las mejores firmas fiscales de España y Portugal

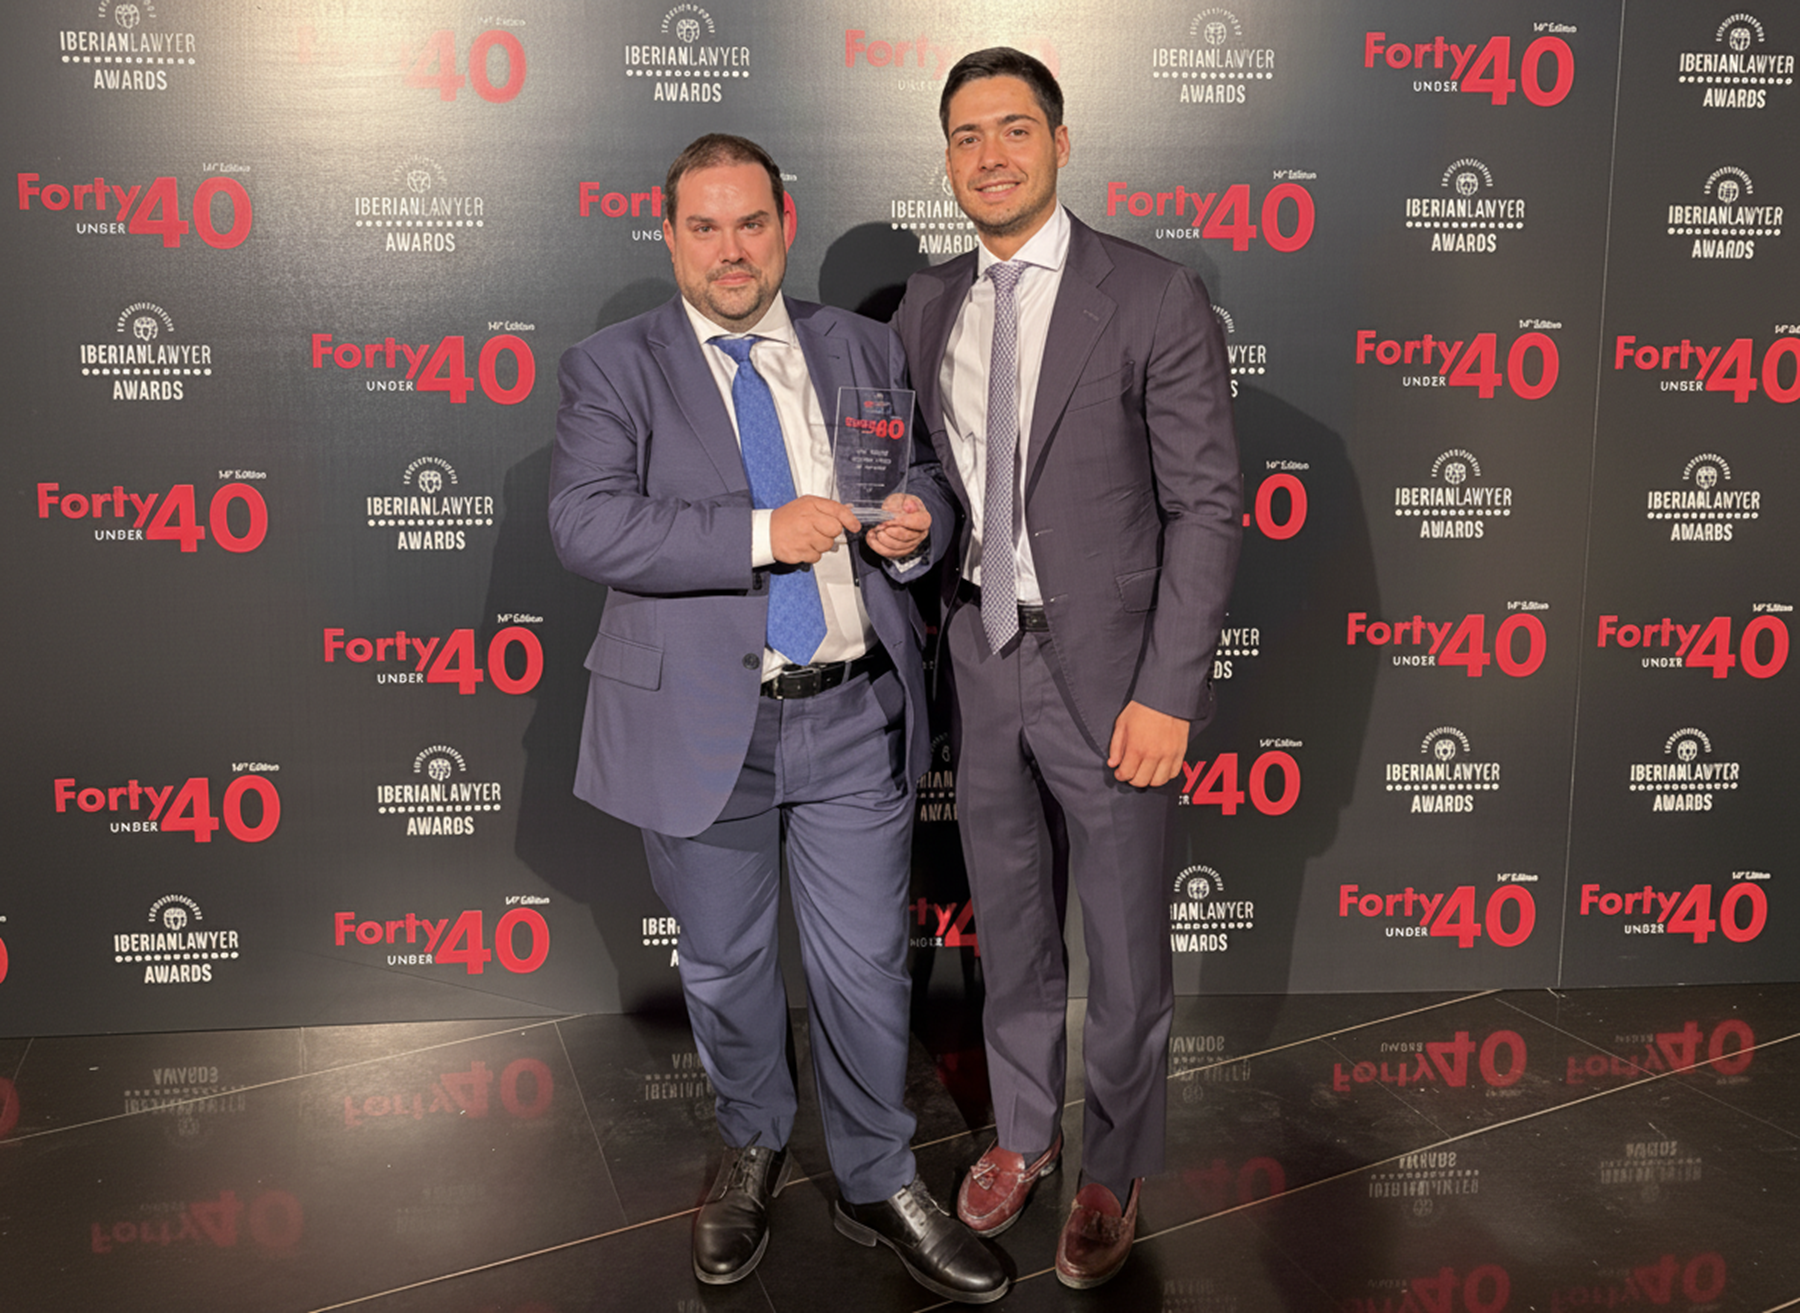
    A la hora de comparar abogados fiscalistas online, uno de los criterios más objetivos es ver a quién reconocen sus propios colegas de profesión. Competir de tú a tú con los departamentos fiscales de EY y KPMG no está al alcance de cualquier despacho, y eso es exactamente lo que logró el equipo de abogados fiscalistas de LRB Tax & Legal en la 14ª edición de los Iberian Lawyer Forty Under 40 Awards, celebrada el 24 de septiembre de 2026 en el Palacio de la Prensa de Madrid, donde llegó como finalista en la categoría «Mejor Equipo Fiscal» (Best Tax Team), compartiendo la fase final con despachos y firmas como EY, KPMG, Abreu Advogados y Dower.

    El equipo fiscal de LRB estuvo representado en la gala por Álvaro Quer, quien recogió el reconocimiento como finalista en representación de todo el departamento. La misma noche, además, Luis Miguel Larriba, Socio Director de la firma, fue distinguido individualmente como Mejor Profesional Fiscal del Año de España y Portugal, un doble reconocimiento —individual y de equipo— que rara vez se da en una misma edición de estos premios.

    Qué significa ser finalista frente a las Big Four

    Los Iberian Lawyer Awards son de los pocos premios del sector legal ibérico donde despachos boutique compiten en igualdad de condiciones con los grandes departamentos fiscales de las firmas globales de auditoría y consultoría. El jurado, compuesto por profesionales independientes del sector, no valora el tamaño de la plantilla ni la facturación, sino el impacto real del trabajo realizado, la complejidad técnica de los asuntos gestionados y la contribución de cada equipo a su área de práctica.

    Que el equipo fiscal de LRB Tax & Legal llegara a la final en esos términos, compitiendo contra estructuras con cientos de profesionales dedicados en exclusiva a fiscalidad, confirma que el volumen de expedientes gestionados por la firma en materia de defensa ante inspecciones tributarias, reestructuraciones societarias y fiscalidad internacional tiene una complejidad técnica comparable a la de los grandes despachos, pese a operar con una estructura mucho más ágil.

    El valor de un equipo especializado frente a un generalista

    Uno de los factores que suele explicar este tipo de reconocimientos es la especialización. Frente al modelo de asesoría generalista, LRB Tax & Legal ha construido su equipo fiscal en torno a tres pilares muy concretos: la defensa técnica en procedimientos de comprobación e inspección tributaria, el asesoramiento en operaciones de reestructuración empresarial acogidas al régimen FEAC (fusiones, escisiones y aportaciones no dinerarias con neutralidad fiscal), y la elaboración de informes periciales judiciales en materia tributaria, un servicio que la firma también presta bajo su marca especializada ValiTax, con perito judicial tributario acreditado.

    Esa especialización permite al equipo abordar expedientes de alta complejidad técnica —discusiones sobre la calificación fiscal de operaciones societarias, procedimientos sancionadores, recursos económico-administrativos— con un nivel de detalle que resulta determinante quien se juega, literalmente, el patrimonio de sus clientes ante la Administración tributaria.

    La importancia de contar con el equipo adecuado ante una restructuración

    Cuando una empresa afronta una fusión, una escisión o una reorganización societaria, la calificación fiscal de la operación puede marcar la diferencia entre una restructuración neutra y una contingencia fiscal de miles de euros. El régimen FEAC exige acreditar motivos económicos válidos, y ahí es donde un equipo fiscal experimentado, como el que ha llevado a LRB a la final de los Iberian Lawyer Awards, aporta un valor que va mucho más allá de la mera tramitación administrativa.

    Del mismo modo, cuando la operación acaba en los tribunales, contar con un informe pericial tributario elaborado por profesionales acreditados —como los que firma ValiTax dentro del grupo LRB— puede resultar decisivo para el resultado del procedimiento judicial. No es casualidad que ambos servicios, restructuración FEAC e informes periciales, formen parte del núcleo de especialización que ha llevado al equipo fiscal de LRB hasta la final de estos premios.

    Un despacho con presencia en Madrid y Mallorca

    LRB Tax & Legal opera desde su sede central en el Paseo de la Castellana 194, en Madrid, con una segunda oficina en San Sebastián de los Reyes y una delegación específica en Parc Bit, Palma de Mallorca, desde donde atiende a clientes del sector turístico, hotelero y tecnológico balear. Esa doble presencia territorial, unida a la especialización técnica de su equipo fiscal, es parte de la explicación de por qué una firma de este tamaño puede llegar a la final de un premio donde compiten los grandes despachos internacionales.

    Preguntas frecuentes

    ¿En qué categoría fue finalista el equipo fiscal de LRB Tax & Legal?

    Fue finalista en la categoría «Mejor Equipo Fiscal» (Best Tax Team) de los Iberian Lawyer Forty Under 40 Awards 2026, compitiendo con los departamentos fiscales de EY, KPMG y otras firmas.

    ¿Quién representó al equipo fiscal de LRB en la gala?

    El equipo estuvo representado por Álvaro Quer, mientras que Luis Miguel Larriba, Socio Director de la firma, recibió además el premio individual a Mejor Profesional Fiscal del Año.

    ¿Qué servicios presta el equipo fiscal de LRB Tax & Legal?

    Defensa ante inspecciones tributarias, reestructuraciones empresariales bajo el régimen FEAC e informes periciales judiciales tributarios, entre otros servicios de fiscalidad nacional e internacional.

  • Devolución de IVA en otros países de la Unión Europea: guía completa para empresas (2026)

    Por qué tantas empresas pagan IVA en la UE que después no recuperan

    Como despacho especializado en fiscalidad empresarial y litigios tributarios, en Abogado Fiscalista Online recibimos con frecuencia consultas de empresas que desconocen que pueden recuperar el IVA pagado en otros países de la Unión Europea. Cualquier empresa que opera con proveedores, ferias, eventos o servicios en otros países de la Unión Europea acaba, en algún momento, soportando IVA extranjero que tiene derecho a recuperar. Hoteles en Alemania, combustible en Francia, stands en una feria en Italia, servicios logísticos en Países Bajos: en todos esos casos, la empresa española ha pagado un IVA que no le corresponde asumir como coste, porque existe un mecanismo específico de Devolución de IVA nacional y extranjero pensado exactamente para estas situaciones. El problema es que, en la práctica, una proporción muy alta de ese IVA extranjero nunca se solicita, simplemente porque el procedimiento es poco conocido, tiene plazos estrictos y exige una gestión documental que muchas empresas no tienen tiempo de abordar internamente.

    El resultado es dinero que queda definitivamente perdido para la empresa, cuando podría haberse recuperado con un procedimiento relativamente sencillo si se gestiona a tiempo y con el soporte documental adecuado.

    Qué es la devolución de IVA intracomunitario y a quién afecta

    El sistema de IVA europeo permite, desde la Directiva 2008/9/CE, que una empresa establecida en un Estado miembro de la UE recupere el IVA que ha soportado en otro Estado miembro distinto, siempre que no esté obligada a presentar declaraciones de IVA en ese segundo país. En España, el cauce para solicitar esta devolución es el Modelo 360, que se presenta por vía electrónica a través de la Agencia Estatal de Administración Tributaria (AEAT), que actúa como intermediaria y remite la solicitud al Estado miembro donde se soportó el IVA.

    Este mecanismo afecta, en la práctica, a un número mucho mayor de empresas de lo que suele pensarse: cualquier compañía que viaje, participe en ferias o eventos internacionales, contrate servicios logísticos transfronterizos, compre mercancía con transporte propio en otro país de la UE, o tenga empleados que se desplacen regularmente al extranjero por motivos de trabajo, es candidata a tener IVA recuperable pendiente.

    Qué gastos suelen generar IVA recuperable en otros países de la UE

    Entre los gastos más habituales que generan derecho a devolución de IVA extranjero se encuentran los siguientes: alojamiento y restauración durante viajes de negocio; combustible y peajes en desplazamientos por carretera; alquiler de vehículos en el extranjero; participación en ferias y congresos (alquiler de stand, montaje, servicios asociados); servicios profesionales contratados a proveedores de otro Estado miembro cuando no aplica la regla de inversión del sujeto pasivo; y determinados servicios de transporte y logística. No todos los países de la UE devuelven el IVA de las mismas categorías de gasto en las mismas condiciones, lo que añade una capa adicional de complejidad: cada Estado miembro de devolución aplica sus propias restricciones y exclusiones, heredadas de su normativa interna de IVA.

    Por eso, antes de presentar una solicitud, conviene revisar qué partidas son efectivamente recuperables en el país concreto donde se soportó el IVA, para no perder tiempo reclamando gastos que ese Estado miembro excluye de forma sistemática.

    Por qué conviene apoyarse en asesoramiento especializado

    La gestión de la devolución de IVA intracomunitario combina tres dificultades que, juntas, explican por qué tantas empresas renuncian a reclamar lo que les corresponde: el desconocimiento del procedimiento y de sus plazos (el Modelo 360 debe presentarse antes del 30 de septiembre del año siguiente al del ejercicio en que se soportó el IVA, un plazo que se agota con facilidad si no hay un control sistemático); la exigencia documental (facturas originales, justificación de la actividad económica, en ocasiones certificados de sujeto pasivo); y la necesidad de conocer las particularidades de cada Estado miembro de devolución, que puede solicitar aclaraciones adicionales o rechazar partidas que en España se habrían aceptado sin problema.

    Contar con un despacho de asesoría fiscal internacional especializado en este tipo de procedimientos permite, en la práctica, convertir una gestión que muchas empresas abandonan en un proceso sistemático que recupera, ejercicio tras ejercicio, el IVA soportado en el extranjero. LRB Tax & Legal, con sede en Madrid y delegación en Mallorca, acompaña a empresas de sectores muy distintos —turístico, logístico, industrial, tecnológico— en la presentación de estas solicitudes, revisando previamente qué gastos son recuperables en cada país de destino y preparando la documentación necesaria para minimizar el riesgo de rechazo.

    Qué ocurre si la solicitud de devolución de IVA se gestiona mal

    Una solicitud de devolución de IVA extranjero mal preparada no solo corre el riesgo de ser rechazada: también puede generar requerimientos de información adicional por parte del Estado miembro de devolución, que alargan considerablemente el plazo de resolución (la normativa comunitaria prevé hasta cuatro meses en condiciones normales, pero este plazo se amplía de forma automática si se solicitan aclaraciones). Un error frecuente es presentar facturas que no cumplen los requisitos formales exigidos por el país de destino, o reclamar partidas de gasto que ese Estado miembro excluye expresamente de la devolución, lo que puede llevar a un rechazo parcial o total de la solicitud.

    Por eso, una revisión previa de la documentación por parte de un asesor con experiencia en fiscalidad internacional reduce significativamente el riesgo de que la Administración tributaria extranjera rechace la solicitud, y acelera el cobro efectivo de la devolución.

    Preguntas frecuentes

    ¿Qué es la devolución de IVA en otros países de la UE?

    Es el procedimiento, regulado por la Directiva 2008/9/CE, que permite a una empresa establecida en un Estado miembro recuperar el IVA soportado en otro Estado miembro donde no está obligada a presentar declaraciones de IVA, mediante el Modelo 360 en el caso de empresas españolas.

    ¿Qué gastos suelen ser recuperables?

    Alojamiento, restauración, combustible, alquiler de vehículos, participación en ferias y congresos, y determinados servicios profesionales y logísticos contratados en otro país de la UE, con variaciones según el Estado miembro de devolución.

    ¿Cuál es el plazo para solicitar la devolución?

    Con carácter general, la solicitud debe presentarse antes del 30 de septiembre del año siguiente al del ejercicio en que se soportó el IVA, aunque conviene gestionarla con antelación para evitar riesgos de plazo.

    ¿Por qué conviene contar con asesoramiento especializado para este trámite?

    Porque cada Estado miembro aplica sus propias exclusiones y requisitos documentales, y una solicitud mal preparada puede ser rechazada o retrasarse varios meses; un asesor especializado revisa la documentación antes de presentarla para minimizar ese riesgo.

  • Delito fiscal en España: cuándo los impagos son penales y cómo regularizar

    El delito fiscal en España: cuándo los impagos se convierten en delito

    El delito contra la Hacienda Pública, regulado en los artículos 305 y siguientes del Código Penal, es la consecuencia más grave del incumplimiento tributario. No toda deuda con Hacienda es un delito: el delito fiscal requiere que la cuota defraudada supere los 120.000 euros por tributo y ejercicio, que la conducta sea dolosa (intención de defraudar) y que el contribuyente no regularice voluntariamente antes de que se inicie la investigación.

    Diferencias entre infracción tributaria y delito fiscal

    • Infracción tributaria: sancionada administrativamente por la AEAT con multas proporcionales a la cuota no ingresada (entre el 50% y el 150%). Es un procedimiento administrativo, no penal.
    • Delito fiscal: cuota defraudada superior a 120.000 euros con dolo. La AEAT lo pone en conocimiento del Ministerio Fiscal y se inicia un proceso penal. La pena puede incluir prisión de 1 a 5 años, multa de hasta 6 veces la cuota y pérdida de beneficios fiscales y subvenciones.

    La regularización voluntaria: cómo salir del ámbito penal

    El artículo 305.4 del Código Penal establece una causa de exención de responsabilidad penal para quien regulariza voluntariamente su situación tributaria antes de que se haya notificado el inicio de actuaciones de comprobación o investigación por la AEAT o la Fiscalía. La regularización consiste en presentar declaraciones complementarias y pagar la cuota más intereses de demora. Si la regularización es completa y previa a la investigación, la conducta queda fuera del ámbito penal.

    El papel del abogado penal-tributario

    El proceso penal por delito fiscal requiere la intervención de un abogado con conocimientos tanto penales como tributarios. La defensa puede basarse en: ausencia del elemento doloso, cuota inferior al umbral, errores de la acusación en el cálculo de la deuda o prescripción del delito (plazo de 5 a 10 años según la gravedad).

    Los especialistas en defensa penal-tributaria de LRB Tax & Legal intervienen en procedimientos por delito fiscal y asesoran sobre la regularización preventiva. Contáctenos en Contacto@LRB.es.

    Conclusión

    El delito fiscal requiere cuota defraudada superior a 120.000 euros y dolo. La regularización voluntaria antes del inicio de la investigación exime de responsabilidad penal. La defensa penal-tributaria requiere conocimientos especializados en ambas ramas del derecho y debe iniciarse desde el primer momento en que se tiene conocimiento de la investigación.

  • Derivación de responsabilidad tributaria al administrador: tipos y cómo impugnarla

    La derivación de responsabilidad tributaria al administrador

    La derivación de responsabilidad es el procedimiento por el que la AEAT extiende la obligación de pago de las deudas tributarias de una sociedad a sus administradores cuando la sociedad no puede pagarlas. Es uno de los procedimientos que más preocupa a los gestores de pymes: que las deudas de la empresa acaben recayendo sobre su patrimonio personal.

    Tipos de responsabilidad del administrador

    • Responsabilidad subsidiaria (artículo 43.1.a) LGT): se activa cuando la sociedad es insolvente y no puede pagar. El administrador responde si ha cometido infracciones tributarias graves o muy graves que han causado la deuda, o si ha obstaculizado la recaudación. Solo puede derivarse al administrador una vez que la ejecución contra la sociedad ha fracasado.
    • Responsabilidad solidaria (artículo 42.2.a) LGT): la más grave. Se activa cuando el administrador ha participado activamente en actos de ocultación o transmisión de bienes para impedir el cobro de la deuda tributaria. En este caso no es necesario agotar primero la vía contra la sociedad.

    Cuándo puede derivarse la responsabilidad

    Los supuestos más habituales son:

    • El administrador firmó y presentó declaraciones con infracciones graves (ocultación de ingresos, facturas falsas).
    • El administrador era responsable de las obligaciones formales de la empresa (presentar declaraciones, ingresar retenciones) y no las cumplió.
    • La sociedad ha sido liquidada de hecho sin que se hayan pagado las deudas tributarias.

    Cómo impugnar el acuerdo de derivación

    El administrador al que se le notifica un acuerdo de derivación de responsabilidad puede impugnarlo mediante recurso de reposición y posterior reclamación económico-administrativa. Los argumentos más eficaces suelen ser: ausencia del requisito legal de responsabilidad, prescripción de la deuda originaria, o que el administrador no era tal en el momento en que se generó la deuda.

    Los especialistas en defensa ante derivaciones de responsabilidad de LRB Tax & Legal analizan la validez del acuerdo y preparan la impugnación. Contáctenos en Contacto@LRB.es.

    Conclusión

    La derivación de responsabilidad al administrador puede afectar a su patrimonio personal por deudas de la sociedad. La responsabilidad subsidiaria requiere insolvencia previa de la empresa y la comisión de infracciones graves. La solidaria activa en actos de ocultación. Ambas son impugnables mediante recursos que pueden resultar en la anulación del acuerdo.

  • Preguntas frecuentes sobre el Modelo 720 y el patrimonio en el extranjero

    Ya explicamos quién está obligado a presentar el Modelo 720. Dado el volumen de dudas que sigue generando esta obligación informativa, reunimos aquí las preguntas más frecuentes que recibimos sobre bienes en el extranjero y su declaración.

    Sobre quién debe declarar

    ¿Debo declarar si soy residente fiscal en España pero de nacionalidad extranjera?
    Sí, la obligación depende de tu condición de residente fiscal en España, no de tu nacionalidad. Cualquier residente fiscal con bienes en el extranjero que superen los umbrales debe presentar el modelo.

    ¿Y si soy impatriado bajo la Ley Beckham?
    En general, quienes se acogen al régimen especial de trabajadores desplazados tributan como no residentes a estos efectos, lo que habitualmente les exime de esta obligación mientras dure el régimen.

    Sobre qué bienes declarar

    ¿Tengo que declarar una cuenta bancaria conjunta con mi cónyuge en el extranjero?
    Sí, si eres cotitular, la obligación de declarar te alcanza igualmente, computando el saldo según las reglas de titularidad compartida que establece la normativa.

    ¿Los criptoactivos en el extranjero deben declararse en el Modelo 720?
    Los criptoactivos tienen su propia obligación informativa específica (Modelo 721), distinta del Modelo 720, por lo que conviene revisar cuál aplica según el tipo concreto de activo.

    ¿Un seguro de vida contratado en el extranjero se declara?
    Sí, los seguros de vida y rentas depositados o gestionados en el extranjero forman parte de la categoría de valores y derechos a declarar si superan el umbral correspondiente.

    Sobre cuándo declarar y actualizar

    ¿Debo presentar el modelo cada año aunque no haya cambios?
    No, solo la primera vez que se superan los umbrales, y posteriormente solo si se producen los incrementos o cambios que la normativa exige declarar (incremento superior a 20.000 euros en alguna categoría, pérdida de titularidad, o superación de un umbral no declarado previamente).

    ¿Qué pasa si vendo un inmueble en el extranjero que ya había declarado?
    Debes comunicar la pérdida de titularidad en la siguiente declaración que corresponda presentar, dentro de las reglas de actualización establecidas.

    Sobre consecuencias de no declarar

    ¿Qué pasa si Hacienda descubre bienes no declarados?
    Puede considerarlos ganancia patrimonial no justificada imputable al último ejercicio no prescrito, con la tributación, intereses de demora y, en su caso, sanción correspondiente.

    ¿Cómo puede Hacienda descubrir bienes no declarados en el extranjero?
    Principalmente mediante los mecanismos de intercambio automático de información entre administraciones tributarias de distintos países, cada vez más extendidos y eficaces.

    Preguntas frecuentes adicionales

    ¿Puedo regularizar voluntariamente si no declaré en su momento?
    Sí, presentar una declaración extemporánea voluntaria, antes de que Hacienda inicie cualquier actuación, suele tener consecuencias mucho más favorables que esperar a que la Administración lo detecte por otras vías.

    ¿El Modelo 720 afecta a menores de edad con bienes en el extranjero?
    Sí, si el menor es residente fiscal en España y titular de bienes que superan los umbrales, la obligación le alcanza igualmente, presentada a través de sus representantes legales.

    Las dudas sobre el Modelo 720 suelen surgir precisamente en los detalles concretos de cada situación patrimonial. Para revisar correctamente tu fiscalidad para expatriados y tus obligaciones informativas sobre patrimonio en el extranjero, una revisión personalizada evita errores costosos en esta materia.

  • Precios de transferencia en pymes: operaciones vinculadas y riesgo inspector

    Los precios de transferencia en inspecciones a pymes

    Los precios de transferencia no son exclusivos de las grandes multinacionales: cualquier operación entre personas físicas o jurídicas vinculadas —socio y sociedad, empresas del mismo grupo, administrador y empresa— está sujeta a las reglas de valoración a precio de mercado del artículo 18 de la Ley del IS. Las pymes son inspeccionadas con creciente frecuencia por este concepto, especialmente en dos supuestos: la retribución de los socios-trabajadores y los préstamos entre la sociedad y sus socios.

    Las operaciones vinculadas más revisadas por la AEAT en pymes

    • Retribución del socio-trabajador: si el socio trabaja en la empresa y cobra un salario inferior al de mercado para tributar menos en el IRPF, la AEAT puede regularizar la retribución al alza. Si cobra un salario excesivo, puede regularizarla a la baja para la sociedad.
    • Alquiler de inmuebles del socio a la sociedad: si el socio alquila su local o vivienda a la empresa a un precio inferior o superior al de mercado, Hacienda puede ajustar la renta al precio de mercado.
    • Préstamos sin interés entre socio y empresa: deben valorarse al tipo de interés de mercado. Un préstamo sin interés del socio a la empresa genera una renta implícita para el socio que debe tributar en el IRPF.
    • Operaciones con empresas del grupo sin margen: compraventas de bienes o prestaciones de servicios entre empresas vinculadas a precio de coste, sin margen de mercado.

    La obligación de documentar las operaciones vinculadas

    Las operaciones vinculadas deben documentarse en un informe de precios de transferencia. Para pymes con ingresos inferiores a 45 millones de euros, la documentación exigida es simplificada. Sin embargo, la inexistencia de cualquier documentación cuando llega una inspección es un agravante significativo.

    Los especialistas en precios de transferencia de LRB Tax & Legal elaboran la documentación de operaciones vinculadas para pymes y defienden a las empresas en inspecciones de precios de transferencia. Contáctenos en Contacto@LRB.es.

    Conclusión

    Las operaciones vinculadas en pymes —retribución de socios, alquileres y préstamos— son objetivo frecuente de la AEAT. Documentar correctamente el precio de mercado de cada operación antes de la inspección es la mejor defensa y evita ajustes y sanciones posteriores.

  • Aplazamiento de deudas tributarias: cuándo pedirlo y cómo solicitarlo a la AEAT

    El aplazamiento de deudas tributarias: cuándo y cómo solicitarlo

    Cuando un contribuyente recibe una liquidación de Hacienda y no dispone de liquidez suficiente para pagarla en el plazo voluntario, el aplazamiento o fraccionamiento de la deuda tributaria es la herramienta que permite diferir el pago sin incurrir en el procedimiento de apremio. Su correcta gestión puede evitar embargos, recargos de apremio y el deterioro de la situación financiera de la empresa o del particular.

    Deudas aplazables y deudas no aplazables

    No todas las deudas tributarias son aplazables. La Ley General Tributaria excluye del aplazamiento:

    • Las deudas tributarias cuyo pago se realiza mediante retenciones o repercusión a terceros (IVA repercutido, IRPF de nóminas): estas deudas no son aplazables en ningún caso, ya que el contribuyente es un mero recaudador.
    • Las deudas por infracciones que hayan sido objeto de reducción por conformidad.
    • Determinadas deudas de organismos públicos.

    Son aplazables: las liquidaciones del IRPF (cuota diferencial), el IS, el ISD, el ITP y, en general, cualquier deuda que el propio contribuyente haya generado sin ser mero recaudador.

    La garantía: el requisito más importante

    Para aplazamientos superiores a 30.000 euros, la AEAT exige la constitución de una garantía (aval bancario, hipoteca, prenda). Los aplazamientos inferiores a ese importe no requieren garantía. El tipo de interés que se aplica al aplazamiento es el interés de demora (actualmente el 4,0625% anual), que es significativamente inferior al coste financiero de muchos créditos bancarios, lo que puede hacer del aplazamiento una opción atractiva en determinadas circunstancias.

    Cómo presentar la solicitud

    La solicitud de aplazamiento debe presentarse dentro del plazo voluntario de pago de la deuda. Si se presenta después, la deuda ya está en vía ejecutiva y el aplazamiento tiene condiciones más restrictivas. La solicitud se presenta mediante formulario en la Sede Electrónica de la AEAT, indicando el plazo de aplazamiento solicitado y el número de plazos, y aportando la documentación justificativa de la falta de liquidez transitoria.

    Los especialistas en gestión de deudas tributarias de LRB Tax & Legal asesoran sobre la viabilidad del aplazamiento y gestionan el proceso ante la AEAT en los plazos correctos. Contáctenos en Contacto@LRB.es.

    Conclusión

    El aplazamiento es la herramienta para gestionar deudas tributarias sin liquidez, con un coste financiero al interés de demora. No son aplazables las retenciones ni el IVA repercutido. La solicitud debe presentarse dentro del plazo voluntario para evitar el apremio. Los aplazamientos hasta 30.000 euros no requieren garantía.