
Categoría: Impuestos

Guías prácticas sobre fiscalidad española escritas por abogados tributaristas: IRPF, IVA, Impuesto sobre Sociedades, herencias, inspecciones de Hacienda, recursos, holdings y fiscalidad internacional.

  • Comparativa: recurso de reposición vs reclamación económico-administrativa

    Al recibir una liquidación desfavorable de Hacienda, surge una decisión práctica inmediata: ¿recurso de reposición o reclamación económico-administrativa directa ante el TEAR? Ambas vías son válidas y gratuitas, pero tienen diferencias que conviene conocer antes de elegir una u otra.

    Quién resuelve cada vía

    El recurso de reposición lo resuelve el mismo órgano que dictó el acto recurrido. La reclamación económico-administrativa la resuelve un órgano distinto e independiente: el Tribunal Económico-Administrativo Regional, con mayor capacidad de revisión objetiva del asunto.

    Plazos de resolución

    El recurso de reposición tiene un plazo legal de resolución más breve que la reclamación económico-administrativa, aunque en la práctica ambos pueden extenderse más allá de los plazos teóricos según la carga de trabajo del órgano correspondiente. Si transcurre el plazo sin resolución expresa, opera el silencio administrativo, generalmente desestimatorio, que permite continuar hacia la siguiente instancia.

    Posibilidad de recurrir después

    Si el recurso de reposición es desestimado, siempre queda abierta la vía de la reclamación económico-administrativa ante el TEAR. En cambio, si se opta directamente por el TEAR y este resuelve desfavorablemente, la siguiente vía es el recurso de alzada ante el TEAC (o directamente la vía contencioso-administrativa según la cuantía). Es decir: el recurso de reposición añade una instancia previa, mientras que ir directo al TEAR ahorra ese paso intermedio.

    Coste y complejidad

    Ambas vías son gratuitas y no requieren asistencia letrada obligatoria, aunque la reclamación económico-administrativa suele admitir alegaciones más elaboradas y prueba documental más extensa, dado que el órgano que resuelve es distinto y tiene mayor capacidad de análisis técnico que el propio órgano gestor. Si la controversia gira en torno a un valor o a una cifra, conviene acompañar el escrito con un informe pericial tributario que respalde la posición del contribuyente.

    Cuándo conviene el recurso de reposición

    • Cuando el error es claro y de fácil verificación por el propio órgano gestor (un error material, una duplicidad, un dato mal computado).
    • Cuando se busca una solución rápida antes de escalar a instancias superiores.

    Cuándo conviene ir directo al TEAR

    • Cuando la discrepancia es de fondo, técnica o de interpretación jurídica, donde es poco probable que el mismo órgano que dictó el acto revise su propio criterio.
    • Cuando se quiere ahorrar tiempo evitando una instancia previa con pocas probabilidades reales de éxito.

    Preguntas frecuentes

    ¿Puedo presentar ambos recursos a la vez?
    No, la normativa exige optar por una de las dos vías; son incompatibles entre sí de forma simultánea.

    ¿Cuál tiene más probabilidades de éxito?
    Depende del tipo de discrepancia: para errores materiales evidentes, el recurso de reposición puede resolver rápido; para cuestiones de fondo, la reclamación ante el TEAR suele ofrecer una revisión más objetiva.

    ¿Puedo pedir la suspensión de la deuda en ambas vías?
    Sí, en ambos casos puedes solicitar la suspensión de la ejecución del acto recurrido, con los requisitos de garantía que correspondan según el tipo de suspensión solicitada.

    La elección entre ambas vías depende del tipo de discrepancia concreta con Hacienda. Para el recurso ante el TEAC y todas las fases previas de este recorrido, contar con asesoramiento desde el primer momento ayuda a elegir la estrategia procesal más eficiente para tu caso.
  • Escisión parcial de sociedades: rama de actividad y régimen FEAC

    La escisión parcial es la operación de reestructuración empresarial por la que una sociedad segrega una parte de su patrimonio —una rama de actividad— y la transmite a una sociedad beneficiaria nueva o ya existente. La escisión parcial puede acogerse al régimen fiscal especial de neutralidad (FEAC) si se cumplen los requisitos del artículo 76 LIS, lo que permite realizarla sin tributar en el IS por las plusvalías latentes en el patrimonio segregado.

    Cuándo es útil la escisión parcial

    • Para separar actividades empresariales distintas que se llevan en la misma sociedad y que conviene gestionar de forma independiente.
    • Para aislar el patrimonio inmobiliario de la actividad operativa, reduciendo el riesgo empresarial.
    • Para preparar la venta de una parte del negocio a un tercero sin vender la totalidad de la empresa.
    • Para planificar la sucesión entre varias ramas de la familia empresaria.

    El requisito de rama de actividad

    El elemento más crítico de la escisión parcial es que el patrimonio segregado debe constituir una rama de actividad: un conjunto de elementos patrimoniales que formen una unidad económica autónoma capaz de funcionar por sus propios medios. La AEAT y los tribunales exigen que la rama segregada tenga actividad propia, empleados, clientes y estructura suficiente para operar independientemente de la sociedad escindida. Un informe pericial que acredite el cumplimiento de los requisitos de la rama de actividad refuerza esa posición.

    Los especialistas en reestructuraciones empresariales de LRB Tax & Legal diseñan escisiones parciales con plenas garantías de cumplimiento del régimen FEAC. Contáctenos en Contacto@LRB.es.

    Conclusión

    La escisión parcial bajo el régimen FEAC permite segregar una rama de actividad sin tributación inmediata. El requisito de rama de actividad autónoma es el elemento más exigente. Planificar correctamente la estructura previa y el motivo económico válido es fundamental para evitar que la AEAT deniegue la neutralidad fiscal.

  • Prescripción tributaria: 4 años, qué la interrumpe y las bases negativas

    La declaración de renta de un ejercicio ya prescrito no puede ser comprobada ni liquidada por la AEAT. El plazo general de prescripción en España es de 4 años, contados desde el final del plazo de presentación de la declaración. Sin embargo, la prescripción no actúa automáticamente: debe ser invocada por el contribuyente y puede ser interrumpida por actuaciones de la Administración o del contribuyente.

    Qué interrumpe la prescripción

    • Cualquier actuación de la AEAT con conocimiento formal del contribuyente: notificación de inicio de comprobación, requerimiento de información, liquidación provisional.
    • La presentación de recursos o reclamaciones por el contribuyente.
    • La presentación de declaraciones o autoliquidaciones fuera de plazo por el contribuyente.
    • Actuaciones judiciales en procesos penales relacionados con el tributo.

    La prescripción de bases negativas y deducciones pendientes

    Un aspecto especialmente relevante es la prescripción de las bases imponibles negativas pendientes de compensar y de las deducciones pendientes de aplicar. Aunque el ejercicio en que se generaron haya prescrito, la AEAT puede comprobar el origen y la cuantía de las bases negativas cuando se pretenden compensar en un ejercicio no prescrito. Esta facultad de comprobación ampliada obliga a conservar la documentación justificativa de las bases negativas indefinidamente.

    Los especialistas en defensa tributaria de LRB Tax & Legal analizan los plazos de prescripción en cada caso y los hacen valer ante la AEAT. Contáctenos en Contacto@LRB.es.

    Conclusión

    La prescripción de 4 años es la principal barrera contra las actuaciones de la AEAT. Su interrupción reinicia el cómputo desde cero. Las bases negativas de ejercicios prescritos son comprobables cuando se compensan en ejercicios vigentes, obligando a conservar documentación justificativa sin límite de tiempo.

  • Casos prácticos de peritaje en operaciones vinculadas y precios de transferencia

    Ya explicamos qué es el peritaje tributario y en qué consiste la fiscalidad internacional básica para empresas que exportan. Este artículo combina ambos temas mediante casos prácticos de peritaje en operaciones vinculadas y precios de transferencia, uno de los terrenos más técnicos y con mayor demanda pericial en la actualidad.

    Caso 1: préstamo intragrupo con tipo de interés cuestionado

    Una matriz española financia a su filial extranjera mediante un préstamo intragrupo a un tipo de interés que Hacienda considera no ajustado a mercado. El perito debe analizar comparables de mercado (préstamos entre partes independientes con condiciones similares de plazo, garantías y riesgo) para justificar el tipo aplicado, o para determinar cuál sería el tipo correcto según el principio de plena competencia.

    Caso 2: prestación de servicios intragrupo sin margen suficiente

    Una filial presta servicios de gestión o soporte a otras entidades del grupo con un margen que la Administración considera insuficiente respecto a los estándares de mercado para ese tipo de servicios. El informe pericial debe aplicar el método de valoración más adecuado (coste incrementado, margen neto operacional, entre otros) para determinar si el margen aplicado es razonable dentro del rango de plena competencia.

    Caso 3: cesión de uso de intangibles entre entidades vinculadas

    Cuando una entidad del grupo cede el uso de una marca, patente u otro intangible a otra entidad vinculada, la valoración del canon correspondiente es especialmente compleja, ya que requiere métodos de valoración de intangibles (descuento de flujos atribuibles al activo, comparables de licencias en el mercado) que van más allá de una simple comparación de precios.

    Caso 4: reestructuración de funciones dentro de un grupo multinacional

    Cuando un grupo reorganiza sus funciones (por ejemplo, trasladando la función de riesgo comercial de una filial a la matriz), la operación puede generar una compensación fiscal por la transferencia de valor asociada a esas funciones, riesgos y activos. El peritaje aquí debe determinar el valor razonable de esa reestructuración funcional.

    Qué documentación exige la normativa en estos casos

    • Documentación específica del grupo (master file) sobre la estructura organizativa y las políticas de precios de transferencia globales.
    • Documentación específica del contribuyente (local file) sobre las operaciones concretas realizadas con entidades vinculadas.
    • Información país por país para grupos multinacionales que superen determinados umbrales de facturación.

    Por qué el peritaje es clave en estos casos

    Los precios de transferencia son, por naturaleza, una materia donde no existe un único valor «correcto» sino un rango de valores de plena competencia. Un informe pericial bien fundamentado no busca demostrar una cifra exacta, sino justificar que el valor aplicado se encuentra dentro de un rango razonable conforme a metodologías reconocidas internacionalmente por la OCDE.

    Preguntas frecuentes

    ¿Todas las pymes con operaciones vinculadas necesitan documentación de precios de transferencia?
    Existen obligaciones documentales simplificadas según el volumen de operaciones y el tamaño del grupo, pero la obligación de valorar a mercado aplica con independencia del tamaño de la empresa.

    ¿Qué pasa si Hacienda no está de acuerdo con la valoración del perito?
    Puede proponer su propia valoración, abriendo un debate técnico que puede resolverse en vía administrativa o, si no hay acuerdo, en vía económico-administrativa o judicial posterior.

    Los casos de precios de transferencia exigen un nivel de especialización técnica muy elevado. Para un perito judicial tributario acreditado con experiencia real en operaciones vinculadas internacionales, contar con el profesional adecuado desde el inicio del análisis es determinante para el resultado del caso.

  • Retribución del socio-trabajador en una SL: cómo tributa y qué revisa Hacienda

    La retribución de los socios-trabajadores en una sociedad limitada es uno de los aspectos más revisados por la AEAT en inspecciones a pymes. El socio que trabaja en su propia empresa puede cobrar en dos conceptos: como trabajador (rendimiento del trabajo sujeto al IRPF y con cotización a la Seguridad Social) o como socio (dividendos que tributan en la base del ahorro del IRPF). La AEAT examina si la retribución como trabajador es acorde al mercado y si los dividendos son en realidad remuneración del trabajo encubierta.

    El artículo 27.1 LIRPF: la calificación de los rendimientos del socio

    Cuando el socio presta servicios a su propia sociedad en actividades en las que hay dependencia y ajenidad respecto a terceros —es decir, cuando la sociedad factura esos servicios a clientes finales— los rendimientos del socio se califican como rendimientos de actividad económica. El socio puede facturar a su sociedad como autónomo, pero la AEAT exige que el tipo de retención sea del 15% (o del 7% en los primeros años) y que se cotice como autónomo si la participación supera el 25%.

    El tipo de retención del 15%: el error más frecuente

    Los socios que prestan servicios profesionales a su sociedad están obligados a soportar una retención del 15% en las facturas que emiten, no el tipo del 7% que aplica a los profesionales en sus primeros años de actividad. La aplicación incorrecta del 7% cuando no procede es uno de los errores más frecuentes y genera liquidaciones en inspección.

    Los especialistas en fiscalidad del socio-trabajador de LRB Tax & Legal asesoran sobre la estructura retributiva óptima y la cobertura de riesgos inspectores. Contáctenos en Contacto@LRB.es.

    Conclusión

    La retribución del socio-trabajador es un área de riesgo inspector relevante. La correcta calificación de los rendimientos, la retención del 15% y la acreditación del precio de mercado del servicio son los tres pilares de la defensa frente a regularizaciones de la AEAT en este ámbito.

  • Dividendos en el Impuesto sobre Sociedades: exención del 95% y artículo 21 LIS

    Cómo tributan los dividendos en el Impuesto sobre Sociedades

    Los dividendos percibidos por una sociedad española de sus filiales tienen un tratamiento fiscal muy favorable en el Impuesto sobre Sociedades gracias al artículo 21 LIS: la exención del 95% (o del 100% bajo ciertas condiciones antes de 2021) sobre dividendos de participaciones significativas. Esta exención es la base del funcionamiento eficiente de las estructuras holding en España.

    Requisitos para la exención del artículo 21 LIS

    • La participación en la entidad que distribuye el dividendo debe ser igual o superior al 5% del capital, o con un valor de adquisición superior a 20 millones de euros.
    • La participación debe mantenerse de forma ininterrumpida durante 1 año antes de la distribución (o mantenerse después si no se cumple antes).
    • Si la entidad pagadora es residente en España: la exención es del 95%. El 5% restante tributa al tipo general del IS (25%), resultando en una tributación efectiva del 1,25% sobre el dividendo.
    • Si la entidad pagadora es no residente: además de los requisitos anteriores, debe estar sometida a un impuesto análogo al IS con tipo nominal de al menos el 10% en su país de residencia.

    El 5% no exento: el coste de la estructura holding

    La reforma de 2021 redujo la exención del 100% al 95%, introduciendo la tributación del 5% del dividendo para compensar los gastos de gestión de la participación. Este 5% tributa al tipo del IS (25%), generando una tributación efectiva del 1,25% sobre el dividendo. Para grandes grupos con dividendos elevados, este 1,25% puede ser un coste significativo que debe tenerse en cuenta en la planificación.

    Los especialistas en estructuras holding y planificación fiscal de LRB Tax & Legal asesoran sobre la optimización de los flujos de dividendos dentro del grupo. Contáctenos en Contacto@LRB.es.

    Conclusión

    La exención del 95% del artículo 21 LIS hace que los dividendos entre sociedades del grupo tributen efectivamente al 1,25%. Los requisitos de participación mínima del 5% y tenencia de 1 año deben cumplirse. Para participaciones de no residentes, se añade el requisito de tributación mínima del 10% en origen.

  • Guía completa de la fiscalidad autonómica en España

    Ya vimos por qué la fiscalidad autonómica varía tanto según la comunidad. Esta guía completa profundiza en cada uno de los tributos afectados por la cesión normativa a las comunidades autónomas, para entender de forma práctica dónde y cómo se manifiestan realmente estas diferencias.

    El modelo de financiación autonómica: la base de todo

    España cede a las comunidades autónomas de régimen común capacidad normativa sobre determinados tramos y aspectos de varios tributos, dentro de los márgenes que fija la ley estatal. País Vasco y Navarra, con su régimen foral, tienen una capacidad normativa y de gestión sustancialmente mayor, lo que los sitúa en un plano distinto al resto de comunidades.

    IRPF: el tramo autonómico

    El IRPF se compone de un tramo estatal, igual en toda España, y un tramo autonómico que cada comunidad puede modular dentro de ciertos límites, estableciendo su propia escala de tipos y sus propias deducciones (por circunstancias familiares, vivienda, inversión en determinados sectores, entre otras). Esto genera diferencias reales de tributación para un mismo nivel de renta según la comunidad de residencia.

    Impuesto de Sucesiones y Donaciones

    Es, con diferencia, el tributo donde las diferencias autonómicas resultan más llamativas: algunas comunidades aplican bonificaciones que reducen la cuota efectiva a niveles simbólicos para transmisiones entre familiares directos, mientras otras mantienen una tributación considerablemente más elevada sobre la misma herencia o donación.

    Impuesto sobre el Patrimonio

    Algunas comunidades han establecido bonificaciones del 100% que eliminan en la práctica la tributación patrimonial autonómica, mientras que otras lo mantienen plenamente vigente. A nivel estatal existe además el Impuesto Temporal de Solidaridad de las Grandes Fortunas, diseñado precisamente para evitar que estas bonificaciones autonómicas eliminen por completo la tributación de los grandes patrimonios.

    ITP y AJD

    El Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados es otro tributo cedido con tipos que varían de una comunidad a otra, con relevancia directa en operaciones inmobiliarias y societarias que se realicen en cada territorio.

    Cómo influye esto en la planificación patrimonial

    La residencia fiscal no se elige libremente cambiando el domicilio en el padrón: exige criterios objetivos de permanencia y centro de intereses económicos y vitales. Para quienes sí van a trasladarse por motivos personales o profesionales reales, conocer estas diferencias con antelación permite planificar decisiones patrimoniales relevantes de forma mucho más informada.

    Errores frecuentes al planificar por motivos autonómicos

    • Cambiar el empadronamiento sin trasladar realmente el centro de vida e intereses económicos.
    • Asumir que las bonificaciones vigentes hoy se mantendrán indefinidamente sin revisión periódica.
    • No verificar si el Impuesto sobre Grandes Fortunas puede neutralizar parcialmente una bonificación autonómica en Patrimonio.

    Preguntas frecuentes

    ¿Puedo tributar en la comunidad que prefiera?
    No, la residencia fiscal se determina por criterios objetivos de permanencia y centro de intereses, no por elección voluntaria del contribuyente.

    ¿El Impuesto sobre Sociedades varía también por comunidad?
    No, es un tributo de competencia estatal sin cesión normativa autonómica en régimen común, a diferencia del IRPF, Sucesiones o Patrimonio.

    Entender el mapa fiscal autonómico completo es esencial para cualquier decisión patrimonial relevante. Si necesitas asesoramiento sobre cómo estas diferencias afectan a tu situación concreta, más información en LRB puede ayudarte a planificar con criterio antes de tomar cualquier decisión irreversible.

  • IVA en operaciones inmobiliarias: tipos, exenciones y renuncia a la exención

    El IVA de las operaciones inmobiliarias

    Las operaciones inmobiliarias tienen un tratamiento del IVA complejo: algunas están sujetas y no exentas (tributan al 10% o 21%), otras están exentas pero permiten la renuncia a la exención, y otras tributan por ITP en lugar del IVA. Conocer las reglas aplicables es clave para optimizar la tributación en compraventas y arrendamientos de inmuebles.

    IVA en compraventas de inmuebles

    • Primera entrega de edificación nueva por promotor: sujeta y no exenta de IVA. Tipo del 10% para viviendas; 21% para locales comerciales e industriales.
    • Segunda y ulteriores entregas: exentas de IVA y sujetas al ITP. El vendedor empresario puede renunciar a la exención si el comprador también es sujeto pasivo del IVA y tiene derecho a la deducción total.
    • Terrenos edificables: sujetos y no exentos al 21%.
    • Terrenos rústicos: exentos de IVA y sujetos al ITP.

    IVA en arrendamientos

    Los arrendamientos de vivienda destinados a uso exclusivo como vivienda están exentos de IVA. Los arrendamientos de locales, oficinas, naves industriales y cualquier inmueble que no sea vivienda están sujetos y no exentos al 21%. El arrendamiento de plazas de garaje independientes tributará al 21% si se alquilan por separado a personas distintas al arrendatario del inmueble.

    Los especialistas en fiscalidad inmobiliaria de LRB Tax & Legal asesoran sobre el IVA en operaciones inmobiliarias y la conveniencia de renunciar a la exención. Contáctenos en Contacto@LRB.es.

    Conclusión

    El IVA inmobiliario requiere analizar cada operación: tipo de inmueble, quién vende, si es primera o segunda entrega y si procede la renuncia a la exención. Un error en la aplicación del IVA o del ITP puede generar sanciones y liquidaciones complementarias significativas.

  • IAE: quién está exento y cómo el epígrafe condiciona el régimen de IRPF e IVA

    El Impuesto sobre Actividades Económicas (IAE)

    El Impuesto sobre Actividades Económicas (IAE) es un tributo local que grava el ejercicio de actividades empresariales, profesionales y artísticas en territorio español. Lo gestionan los ayuntamientos para las cuotas municipales y el Estado para las cuotas nacionales y provinciales. A pesar de ser un impuesto con poca recaudación real para los contribuyentes —la mayoría están exentos—, su correcto encuadramiento tiene implicaciones para la estimación objetiva del IRPF (módulos), el IVA simplificado y el acceso a determinadas deducciones.

    Quién está exento del IAE

    Están exentos del IAE:

    • Las personas físicas (autónomos) en su totalidad, con independencia del volumen de facturación. Los autónomos están obligados a darse de alta en el IAE pero no a pagar cuota.
    • Las entidades (sociedades, cooperativas) durante los dos primeros años de su actividad.
    • Los sujetos pasivos que durante el período impositivo anterior hayan tenido un importe neto de cifra de negocios inferior a 1 millón de euros.

    El alta en el IAE y su relación con el IRPF y el IVA

    El epígrafe del IAE en el que se da de alta la actividad delimita qué actividades puede desarrollar el contribuyente. Una empresa que quiera acceder al régimen de módulos del IRPF y al IVA simplificado debe estar dada de alta en el epígrafe correspondiente. Además, el epígrafe del IAE es la referencia para determinar si la actividad puede acogerse al régimen especial del recargo de equivalencia en el IVA (para minoristas).

    Cambios en la actividad y obligaciones de comunicación

    Cuando una empresa o profesional amplía o cambia su actividad, debe comunicarlo a la AEAT mediante la modificación del alta en el IAE (Modelo 840 para entidades; el autónomo lo hace en el Modelo 036 o 037). Ejercer una actividad sin el alta correspondiente en el IAE puede generar sanciones formales, aunque el impacto económico directo sea mínimo en la mayoría de los casos.

    En LRB Tax & Legal gestionamos las altas, modificaciones y bajas en el IAE, coordinándolas con las obligaciones de IVA e IRPF. Contacto: Contacto@LRB.es / +34 684 234 831.

    Conclusión

    El IAE grava el ejercicio de actividades empresariales y profesionales, pero los autónomos y las entidades con cifra de negocios inferior a 1 millón están exentos de pago. El epígrafe del IAE condiciona el acceso a módulos, al IVA simplificado y al recargo de equivalencia. Los cambios de actividad deben comunicarse mediante el Modelo 840 o en el Modelo 036.

  • Buscas abogado fiscalista de confianza: el equipo de LRB Tax & Legal, finalista en los Iberian Lawyer Awards frente a EY y KPMG

    Buscas abogado fiscalista de confianza: el equipo de LRB Tax & Legal, finalista en los Iberian Lawyer Awards frente a EY y KPMG

    LRB Tax & Legal, entre las mejores firmas fiscales de España y Portugal

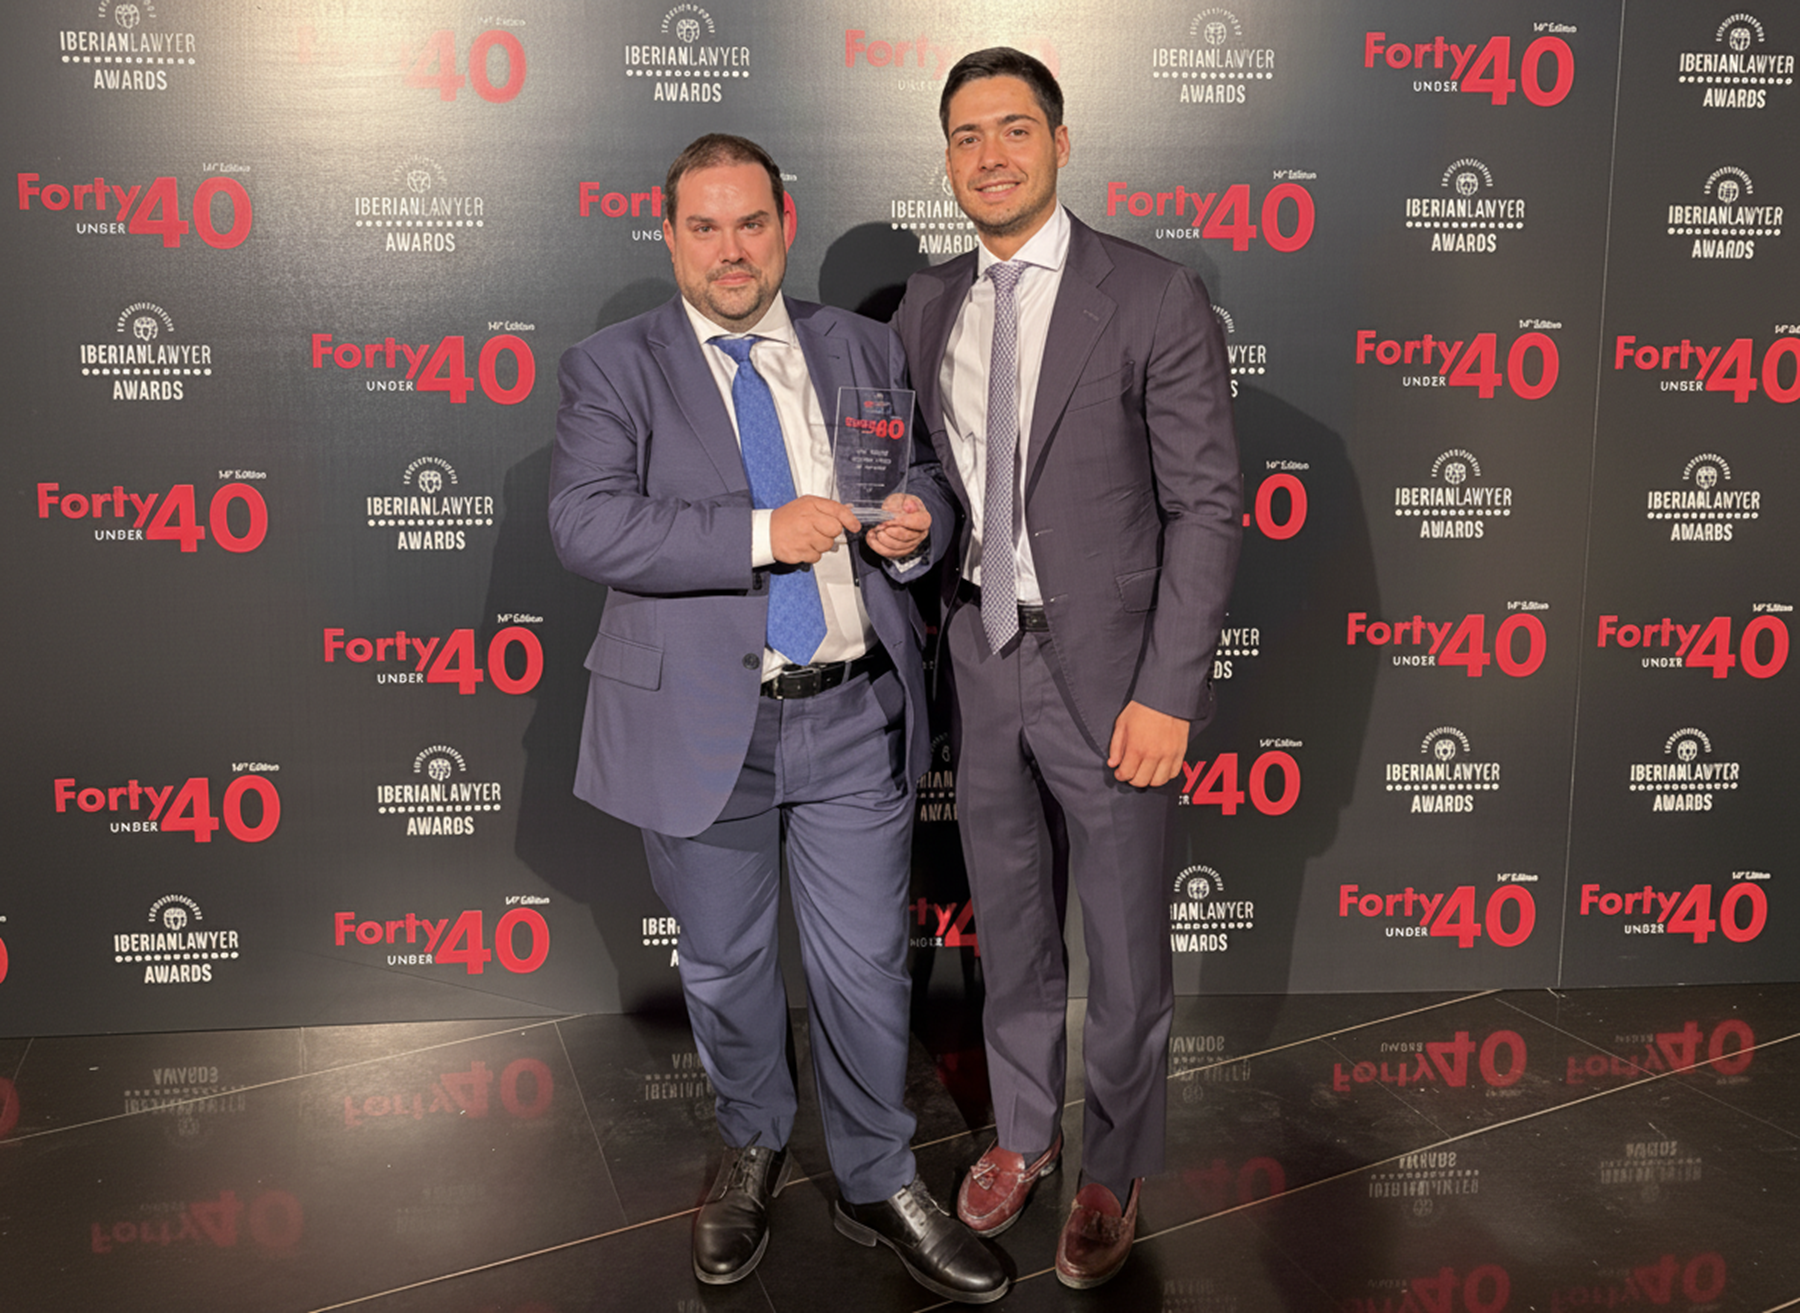
    A la hora de comparar abogados fiscalistas online, uno de los criterios más objetivos es ver a quién reconocen sus propios colegas de profesión. Competir de tú a tú con los departamentos fiscales de EY y KPMG no está al alcance de cualquier despacho, y eso es exactamente lo que logró el equipo de abogados fiscalistas de LRB Tax & Legal en la 14ª edición de los Iberian Lawyer Forty Under 40 Awards, celebrada el 24 de septiembre de 2026 en el Palacio de la Prensa de Madrid, donde llegó como finalista en la categoría «Mejor Equipo Fiscal» (Best Tax Team), compartiendo la fase final con despachos y firmas como EY, KPMG, Abreu Advogados y Dower.

    El equipo fiscal de LRB estuvo representado en la gala por Álvaro Quer, quien recogió el reconocimiento como finalista en representación de todo el departamento. La misma noche, además, Luis Miguel Larriba, Socio Director de la firma, fue distinguido individualmente como Mejor Profesional Fiscal del Año de España y Portugal, un doble reconocimiento —individual y de equipo— que rara vez se da en una misma edición de estos premios.

    Qué significa ser finalista frente a las Big Four

    Los Iberian Lawyer Awards son de los pocos premios del sector legal ibérico donde despachos boutique compiten en igualdad de condiciones con los grandes departamentos fiscales de las firmas globales de auditoría y consultoría. El jurado, compuesto por profesionales independientes del sector, no valora el tamaño de la plantilla ni la facturación, sino el impacto real del trabajo realizado, la complejidad técnica de los asuntos gestionados y la contribución de cada equipo a su área de práctica.

    Que el equipo fiscal de LRB Tax & Legal llegara a la final en esos términos, compitiendo contra estructuras con cientos de profesionales dedicados en exclusiva a fiscalidad, confirma que el volumen de expedientes gestionados por la firma en materia de defensa ante inspecciones tributarias, reestructuraciones societarias y fiscalidad internacional tiene una complejidad técnica comparable a la de los grandes despachos, pese a operar con una estructura mucho más ágil.

    El valor de un equipo especializado frente a un generalista

    Uno de los factores que suele explicar este tipo de reconocimientos es la especialización. Frente al modelo de asesoría generalista, LRB Tax & Legal ha construido su equipo fiscal en torno a tres pilares muy concretos: la defensa técnica en procedimientos de comprobación e inspección tributaria, el asesoramiento en operaciones de reestructuración empresarial acogidas al régimen FEAC (fusiones, escisiones y aportaciones no dinerarias con neutralidad fiscal), y la elaboración de informes periciales judiciales en materia tributaria, un servicio que la firma también presta bajo su marca especializada ValiTax, con perito judicial tributario acreditado.

    Esa especialización permite al equipo abordar expedientes de alta complejidad técnica —discusiones sobre la calificación fiscal de operaciones societarias, procedimientos sancionadores, recursos económico-administrativos— con un nivel de detalle que resulta determinante quien se juega, literalmente, el patrimonio de sus clientes ante la Administración tributaria.

    La importancia de contar con el equipo adecuado ante una restructuración

    Cuando una empresa afronta una fusión, una escisión o una reorganización societaria, la calificación fiscal de la operación puede marcar la diferencia entre una restructuración neutra y una contingencia fiscal de miles de euros. El régimen FEAC exige acreditar motivos económicos válidos, y ahí es donde un equipo fiscal experimentado, como el que ha llevado a LRB a la final de los Iberian Lawyer Awards, aporta un valor que va mucho más allá de la mera tramitación administrativa.

    Del mismo modo, cuando la operación acaba en los tribunales, contar con un informe pericial tributario elaborado por profesionales acreditados —como los que firma ValiTax dentro del grupo LRB— puede resultar decisivo para el resultado del procedimiento judicial. No es casualidad que ambos servicios, restructuración FEAC e informes periciales, formen parte del núcleo de especialización que ha llevado al equipo fiscal de LRB hasta la final de estos premios.

    Un despacho con presencia en Madrid y Mallorca

    LRB Tax & Legal opera desde su sede central en el Paseo de la Castellana 194, en Madrid, con una segunda oficina en San Sebastián de los Reyes y una delegación específica en Parc Bit, Palma de Mallorca, desde donde atiende a clientes del sector turístico, hotelero y tecnológico balear. Esa doble presencia territorial, unida a la especialización técnica de su equipo fiscal, es parte de la explicación de por qué una firma de este tamaño puede llegar a la final de un premio donde compiten los grandes despachos internacionales.

    Preguntas frecuentes

    ¿En qué categoría fue finalista el equipo fiscal de LRB Tax & Legal?

    Fue finalista en la categoría «Mejor Equipo Fiscal» (Best Tax Team) de los Iberian Lawyer Forty Under 40 Awards 2026, compitiendo con los departamentos fiscales de EY, KPMG y otras firmas.

    ¿Quién representó al equipo fiscal de LRB en la gala?

    El equipo estuvo representado por Álvaro Quer, mientras que Luis Miguel Larriba, Socio Director de la firma, recibió además el premio individual a Mejor Profesional Fiscal del Año.

    ¿Qué servicios presta el equipo fiscal de LRB Tax & Legal?

    Defensa ante inspecciones tributarias, reestructuraciones empresariales bajo el régimen FEAC e informes periciales judiciales tributarios, entre otros servicios de fiscalidad nacional e internacional.