
Categoría: Impuestos

Guías prácticas sobre fiscalidad española escritas por abogados tributaristas: IRPF, IVA, Impuesto sobre Sociedades, herencias, inspecciones de Hacienda, recursos, holdings y fiscalidad internacional.

  • Informe pericial en inspección tributaria: guía de uso

    Informe pericial en inspección tributaria: guía de uso

    En una inspección tributaria, el informe pericial se utiliza para aportar un análisis técnico e independiente sobre aquellas cuestiones de hecho o de valoración en las que el contribuyente discrepa de la propuesta de la AEAT. Se presenta normalmente durante las actuaciones, en el trámite de alegaciones previo a la liquidación o, después, en la vía de recurso, y obliga a la Administración a razonar por qué lo acepta o lo rechaza. No sustituye a la defensa jurídica: la completa con datos y método.

    Cuando llega un requerimiento de la Inspección, el primer instinto suele ser responder lo estrictamente solicitado y esperar. Es una reacción comprensible, pero no siempre la más acertada. Quien conoce el procedimiento sabe que la fase de actuaciones es el momento en que se forma el expediente, y que lo que no se acredita entonces resulta más difícil de introducir después. La defensa ante una inspección de Hacienda se construye desde el primer requerimiento, y el peritaje, cuando es pertinente, forma parte de esa construcción.

    Qué puede discutirse con un informe pericial

    La inspección tributaria combina cuestiones jurídicas y cuestiones económicas. Para las primeras, la herramienta es el argumento legal; para las segundas, el dictamen técnico. Entre las materias que con más frecuencia se abordan con apoyo pericial destacan:

    • Valoración de bienes, derechos o participaciones cuando la Administración sustituye el valor declarado por otro propio.
    • Precios de operaciones vinculadas, para acreditar que se pactaron a valor de mercado.
    • Realidad y necesidad de gastos, cuando se cuestiona su relación con la actividad o su justificación documental.
    • Métodos de estimación de bases cuando la Administración recurre a técnicas indirectas.
    • Existencia de motivos económicos en reestructuraciones societarias.
    • Cuantificación de la deuda, para detectar errores de cálculo o criterios inconsistentes en la propuesta.

    Fases del procedimiento en las que interviene

    Durante las actuaciones inspectoras

    Cuando se prevé que habrá discrepancia sobre una valoración o sobre la naturaleza de una operación, aportar un informe en esta fase tiene la ventaja de que el actuario puede considerarlo antes de formular su propuesta. A veces, la mera presentación de un análisis sólido modifica el enfoque inicial. Otras veces no, pero el informe ya forma parte del expediente y no podrá ignorarse más adelante.

    En el trámite de alegaciones a la propuesta

    Tras la propuesta de regularización, el contribuyente dispone de un plazo para formular alegaciones y aportar la documentación que estime oportuna. Es el momento clásico para presentar un dictamen que rebata los criterios de la propuesta, con cálculos alternativos y referencias a las fuentes utilizadas. La Administración debe pronunciarse sobre lo alegado en el acuerdo de liquidación y motivar su decisión.

    En la vía de recurso

    Si la liquidación se confirma, el informe pericial puede incorporarse o ampliarse en la reclamación económico-administrativa y, posteriormente, en el recurso contencioso-administrativo. Allí cobra fuerza la prueba pericial, con la posibilidad de que el perito ratifique y explique su dictamen, y de que el órgano de revisión lo valore con la consideración que merece.

    Carga de la prueba y equilibrio entre las partes

    El artículo 105 de la Ley General Tributaria dispone que quien haga valer su derecho debe probar los hechos constitutivos del mismo. Esto afecta por igual al contribuyente y a la Administración: cuando esta última sostiene que un valor es superior al declarado, o que una operación tiene una naturaleza distinta, le corresponde fundamentarlo. El artículo 106 permite acreditar los hechos por cualquier medio de prueba admitido en derecho.

    En consecuencia, el informe del contribuyente no es una concesión ni una cortesía: es un medio de prueba tan legítimo como los informes internos de la Inspección. Un inspector puede tener una gran experiencia, pero su valoración es la de una parte del procedimiento. Un dictamen técnico bien fundamentado merece la misma consideración y debe ser examinado con rigor, no descartado por defecto.

    Cómo se prepara un informe útil en este contexto

    1. Delimitar la discrepancia. Identificar con precisión qué aspecto de la propuesta se discute y qué efecto tiene en la liquidación.
    2. Reunir la documentación. Contratos, cuentas, correspondencia, comparables, informes previos y cualquier soporte que permita reconstruir los hechos.
    3. Elegir el método más adecuado a la naturaleza de la cuestión y justificar por qué se prefiere frente a otros.
    4. Documentar cada cálculo de forma reproducible, de modo que el actuario pueda seguir el razonamiento.
    5. Responder a la propuesta punto por punto, evitando generalidades.
    6. Concluir con claridad, señalando cuál es la cifra o la calificación que se considera técnicamente correcta y por qué.

    Ejemplo práctico ilustrativo

    Una empresa de servicios factura a una sociedad vinculada una cantidad por determinadas prestaciones de apoyo administrativo. La Inspección considera que el precio es inferior al que se habría pactado entre partes independientes y propone un ajuste. La empresa dispone de los contratos, pero no ha elaborado un análisis comparativo.

    El perito analiza la naturaleza de los servicios, identifica operaciones comparables en el mercado, ajusta las diferencias relevantes y concluye que el precio facturado se sitúa dentro del rango de plena competencia, o bien que existe una diferencia concreta y cuantificada. La empresa presenta el informe en el trámite de alegaciones. Si el análisis es riguroso, la Inspección debe rebatirlo con argumentos específicos. Si no lo hace o lo hace de forma genérica, la liquidación queda más expuesta en una eventual revisión. El caso es ilustrativo y no corresponde a ningún cliente real.

    Cuándo no basta con el informe

    Hay supuestos en los que el problema no es de valoración sino de interpretación jurídica, de prescripción, de competencia o de procedimiento. En ellos el peritaje aporta poco, y la estrategia debe apoyarse en argumentos de derecho. Por eso es importante que el análisis inicial del expediente lo realice un equipo que combine visión jurídica y económica y que decida con criterio qué cuestiones se defienden con prueba pericial y cuáles con argumentación jurídica. Para ello, una defensa fiscal con LRB permite coordinar ambos planos desde el inicio.

    Si quieres repasar los fundamentos del procedimiento, en este blog explicamos cómo funciona una inspección de Hacienda y cómo defenderte, y la importancia de la prueba en los procedimientos tributarios.

    Buenas prácticas durante la inspección

    • Responder a los requerimientos en plazo y conservar justificante de cada entrega.
    • Evitar manifestaciones informales que puedan interpretarse como reconocimiento de hechos.
    • Anticipar los puntos de conflicto y preparar la prueba con tiempo.
    • Solicitar, cuando proceda, la ampliación de plazos de forma motivada.
    • Mantener coherencia entre lo que se dice en las actuaciones y lo que se alegará después.

    Los informes periciales tributarios de ValiTax se elaboran con este enfoque: método documentado, cálculos reproducibles y conclusiones que pueden defenderse ante la Inspección o ante un tribunal.

    Conclusión

    El informe pericial en una inspección tributaria no es un gesto de desconfianza ni una amenaza: es el ejercicio normal del derecho de defensa con las armas de la prueba. La Administración es una parte más del procedimiento, con su propio criterio y su propia carga probatoria. Contraponer un análisis técnico bien construido sitúa la discusión en el terreno donde debe estar: el de los datos, los métodos y la motivación.

    Preguntas frecuentes

    ¿Se puede presentar un informe pericial durante la inspección?

    Sí. El contribuyente puede aportar la documentación y las pruebas que considere pertinentes durante las actuaciones, y el informe pericial es un medio de prueba admisible. Cuanto antes se incorpore, antes forma parte del expediente.

    ¿La Inspección está obligada a aceptar el informe?

    No está obligada a compartir sus conclusiones, pero sí a valorarlo y a motivar su decisión si lo rechaza. Una negativa genérica, sin rebatir los fundamentos técnicos, puede ser un argumento en la vía de recurso.

    ¿Qué ocurre si el informe llega después de la liquidación?

    Puede aportarse en la reclamación económico-administrativa o en el recurso, pero conviene evitar esta situación porque la fase de actuaciones es la más favorable para influir en el contenido de la liquidación.

    ¿Sirve el informe en inspecciones de importes pequeños?

    Depende de la relación entre el coste del informe y lo que está en juego, así como de la complejidad de la cuestión. Para controversias de valoración o de precios, suele compensar incluso en importes moderados.

    ¿Puede el mismo perito intervenir en inspección y en recurso?

    Sí, y suele ser recomendable por continuidad. Conoce el expediente, mantiene la coherencia de su análisis y puede ratificar su informe si fuera necesario.

    Luis Miguel Larriba, perito judicial acreditado
  • Deducción por I+D+i en el IS: cómo aplicarla y el informe motivado del CDTI

    La deducción por I+D+i en el IS es el incentivo fiscal más potente del sistema tributario español para empresas innovadoras, pero también uno de los menos utilizados por desconocimiento. Las empresas que realizan actividades de investigación y desarrollo o de innovación tecnológica pueden deducir entre el 12% y el 42% de los gastos correspondientes de la cuota del IS, con posibilidad de monetización en efectivo si la cuota es insuficiente.

    ¿Qué gastos califican como I+D?

    Los gastos de I+D son los incurridos en proyectos orientados a la obtención de nuevos conocimientos o a la aplicación de conocimientos existentes para crear nuevos productos o procesos. Los más habituales: costes de personal investigador, costes de materiales y suministros consumidos en el proyecto, amortización de los activos afectos, costes de consultoría externa (hasta el 65% del gasto total en subcontratación).

    El informe motivado del CDTI: seguridad jurídica

    Para obtener seguridad sobre la calificación de los proyectos, la empresa puede solicitar un informe motivado vinculante al CDTI (Centro para el Desarrollo Tecnológico y la Industria). Con este informe, la AEAT queda vinculada: no puede cuestionar si las actividades califican, solo si los gastos están correctamente calculados.

    Los especialistas en incentivos fiscales a la innovación de LRB Tax & Legal identifican los gastos de I+D+i de su empresa y gestionan el proceso de obtención del informe CDTI. Contáctenos en Contacto@LRB.es.

    Conclusión

    La deducción por I+D+i puede llegar al 42% de los gastos en proyectos de investigación, con monetización en efectivo. El informe motivado del CDTI es el instrumento que garantiza la seguridad jurídica de la deducción frente a eventuales inspecciones de la AEAT.

  • Perito judicial tributario: cómo contratarlo con garantías

    Perito judicial tributario: cómo contratarlo con garantías

    Para contratar a un perito judicial tributario con garantías conviene verificar cuatro cosas: su cualificación y experiencia real en la materia concreta, su independencia respecto de las partes, la solidez de su metodología y su disponibilidad para ratificar el informe ante un tribunal. Un perito no se elige por su tarifa ni por la promesa de un resultado, sino por la capacidad de emitir un dictamen que resista el examen técnico y procesal de la otra parte.

    La decisión es más importante de lo que parece. Un informe mal planteado puede perjudicar la defensa en lugar de reforzarla, y no siempre es posible subsanarlo después. Por eso conviene dedicar tiempo a la elección y plantear al candidato las preguntas adecuadas. Un perito judicial tributario serio agradecerá ese escrutinio: forma parte de la confianza que debe existir desde el principio.

    Perito de parte y perito designado por el juzgado

    Antes de elegir, hay que saber qué figura se necesita. En el proceso civil, la Ley de Enjuiciamiento Civil regula la prueba pericial en sus artículos 335 y siguientes. Distingue, a grandes rasgos, entre el dictamen que aportan las partes con su demanda o contestación y el dictamen elaborado por un perito designado por el tribunal. Los dos deben ceñirse al deber de objetividad: el perito promete decir verdad y actuar con la mayor objetividad posible, tomando en consideración tanto lo favorable como lo adverso para cualquiera de las partes.

    Esta aclaración es útil porque a veces se contrata a un perito esperando que actúe como un abogado más. No es su papel. El perito aporta conocimiento técnico y su valor probatorio depende de que ese conocimiento se perciba como neutral y bien fundamentado. Un dictamen que parece escrito a medida del cliente pierde credibilidad ante cualquier examen mínimamente exigente.

    Criterios para elegir al perito

    1. Cualificación académica y profesional

    El perito debe poseer conocimientos acordes con la materia. En un asunto tributario y económico, resulta razonable valorar formación universitaria en áreas como derecho, economía o administración de empresas, estudios de especialización, y práctica acreditada en la elaboración de informes similares. No basta con experiencia genérica en asesoría: lo relevante es que haya trabajado con el tipo de cuestión que se discute, ya sea una valoración, una operación vinculada o una reestructuración.

    2. Experiencia contrastable con procedimientos reales

    Conviene preguntar si ha intervenido en inspecciones, en reclamaciones económico-administrativas o en procesos judiciales, y si ha tenido que ratificar sus informes. La experiencia en sala o ante el tribunal económico-administrativo enseña a redactar de forma que cada afirmación pueda defenderse oralmente.

    3. Independencia real

    El perito no debe tener vínculos con las partes que comprometan su objetividad. Si ha asesorado a la sociedad sobre la propia operación cuestionada, su informe tendrá poco peso porque estaría valorando su propio trabajo. Esta cuestión no es meramente formal: la contraparte la examinará y puede plantear tachas o cuestionamientos.

    4. Metodología documentada

    Un buen perito explica cómo trabaja antes de empezar: qué documentación necesita, qué hipótesis aplicará, cómo documentará sus cálculos y cuáles son los límites del encargo. Conviene desconfiar de quien promete una conclusión antes de haber visto la documentación.

    5. Capacidad de comunicar con claridad

    El informe lo leerán inspectores, magistrados o miembros de un tribunal económico-administrativo que no son expertos en la materia concreta. Un dictamen técnicamente impecable pero ininteligible pierde eficacia. La claridad expositiva es parte de la cualificación.

    Preguntas que conviene formular antes del encargo

    • ¿Qué experiencia concreta tiene con cuestiones como la mía?
    • ¿Ha ratificado informes ante tribunales o ante órganos de revisión tributaria?
    • ¿Existe algún conflicto de interés o relación previa con las partes?
    • ¿Qué documentación necesitará y en qué plazos puede entregar el informe?
    • ¿Cómo se estructura el encargo y qué ocurre si hay que ampliar el alcance?
    • ¿Quién firmará el informe y quién participará en su elaboración?
    • ¿Estará disponible para comparecer si se le cita?

    Qué debe cumplir el informe para ser sólido

    Más allá de la persona, el producto final debe reunir ciertos requisitos formales y de fondo. Debe identificar con claridad el encargo, indicar la fecha de valoración o de referencia, describir la documentación manejada, justificar la metodología, presentar los cálculos de manera reproducible y concluir de forma motivada. Debe incluir también la manifestación de objetividad exigida por la normativa procesal y los datos necesarios para identificar al perito.

    Un informe sólido es, además, coherente con los hechos que constan en el expediente. Si contradice documentos que ya obran en poder de la Administración o del juzgado sin explicarlo, sus conclusiones se verán debilitadas. Por eso resulta fundamental que perito y abogado trabajen coordinados desde el primer momento.

    Ejemplo práctico ilustrativo

    Una sociedad limitada está inmersa en un conflicto con uno de sus socios, que reclama el pago de un valor por sus participaciones tras su salida. La empresa quiere defender que el valor es inferior al reclamado. Contrata a un perito y, al revisar el caso, este advierte que dos años antes había colaborado puntualmente con la propia sociedad en la preparación de una valoración interna. Pese a que el trabajo era distinto, el perito lo comunica de inmediato y las partes deciden evaluar la conveniencia de recurrir a otro profesional. Es una práctica correcta: declarar cualquier circunstancia que pueda afectar a la percepción de independencia protege el valor del informe.

    El supuesto es ficticio, pero refleja una actitud profesional que debería buscarse en cualquier candidato: transparencia desde el primer día.

    El papel del abogado y del asesor en la elección

    El abogado que dirige la defensa conoce el procedimiento, las pruebas ya disponibles y los puntos débiles del caso. Su participación en la elección del perito es clave, siempre que no se convierta en una presión para obtener una conclusión determinada. En un despacho que integra la defensa jurídica y el análisis económico, como ocurre en una asesoría legal y fiscal con experiencia en procedimientos tributarios, esta coordinación resulta más ágil. Y, para quien desee conocer la trayectoria y la formación del equipo, la metodología de trabajo de ValiTax detalla el enfoque de trabajo.

    En este blog hemos tratado también el papel del perito fiscal en un proceso penal por delito tributario, donde la neutralidad y el rigor técnico cobran especial relevancia.

    Señales de alerta

    • Promesas de resultado: ningún perito serio garantiza el sentido de sus conclusiones antes de analizar el caso.
    • Reticencia a explicar el método de trabajo o a mostrar ejemplos anonimizados de informes anteriores.
    • Honorarios supeditados al resultado del procedimiento, que comprometen su objetividad.
    • Falta de disponibilidad para ratificar el informe si se solicita.
    • Plazos de entrega irreales para la complejidad del encargo.

    Conclusión

    Contratar a un perito judicial tributario no es un trámite administrativo, sino una decisión estratégica. Cualificación acreditable, experiencia con procedimientos reales, independencia y método son los criterios que separan un dictamen que aporta valor de otro que se desmorona ante la primera pregunta. La Administración es una parte más del procedimiento, y su criterio no tiene por qué pesar más que el de un informe bien construido: lo que determina el peso es la calidad del análisis.

    Preguntas frecuentes

    ¿Puede cualquier profesional actuar como perito?

    La normativa procesal permite que actúen como peritos quienes posean título oficial en la materia o, si no existe, personas entendidas en ella. En la práctica, la credibilidad depende de la formación, la experiencia y la solidez del informe, más que del título aislado.

    ¿El perito de parte puede ser tachado por la contraparte?

    Existen mecanismos procesales para cuestionar la imparcialidad de los peritos, especialmente de los designados por el tribunal. Respecto al perito de parte, la contraparte puede cuestionar la fuerza de su dictamen, y el tribunal lo valorará según las reglas de la sana crítica.

    ¿Es necesario que el perito asista al juicio o a la vista?

    Si el informe se aporta a un procedimiento judicial, es habitual que se solicite su ratificación y que las partes puedan formular preguntas. Por eso conviene contratar a un perito dispuesto a comparecer y preparado para explicar cada conclusión.

    ¿Se puede cambiar de perito durante el procedimiento?

    Es posible dentro de los límites procesales, pero resulta mucho más eficiente acertar desde el principio. Cambiar de perito cuando el procedimiento está avanzado puede generar retrasos y cuestionamientos sobre las razones del cambio.

    ¿Cuánto debe implicarse el cliente en el trabajo del perito?

    Mucho en la fase de documentación y verificación de datos, y nada en la formación de las conclusiones. El cliente aporta información veraz y completa; el perito, sus conclusiones independientes.

    Luis Miguel Larriba, perito judicial acreditado
  • Guía completa del régimen de impatriados: requisitos, plazos y tributación

    Ya hemos tratado el régimen de impatriados desde varios ángulos: requisitos generales, preguntas frecuentes y comparativa con el IRPF ordinario. Esta guía completa reúne en un único recorrido todo el proceso, desde la evaluación inicial de requisitos hasta la gestión anual una vez concedido el régimen.

    Fase 1: evaluar si cumples los requisitos

    Antes de cualquier trámite, verifica que no has sido residente fiscal en España durante los cinco años anteriores al desplazamiento (diez años en determinados supuestos tras la última reforma), y que tu desplazamiento responde a alguno de los motivos que la norma reconoce: contrato de trabajo, nombramiento como administrador, actividad emprendedora, o prestación de servicios como profesional altamente cualificado a empresas de base tecnológica.

    Fase 2: planificar el traslado con antelación

    El régimen exige presentar el Modelo 149 en un plazo de seis meses desde el inicio de la actividad en España. Este plazo es improrrogable, por lo que conviene planificar el traslado con margen suficiente para reunir toda la documentación necesaria (contrato, prueba de no residencia previa, NIE) antes de que empiece a correr el plazo.

    Fase 3: presentar la solicitud

    El Modelo 149 se presenta ante la Administración tributaria, comunicando la opción por el régimen especial. Una vez concedido, la aplicación del régimen se mantiene automáticamente cada año mediante la presentación del Modelo 151, específico para quienes tributan bajo esta modalidad.

    Fase 4: gestionar la tributación anual

    Durante los años de vigencia del régimen, tributarás al 24% hasta 600.000 euros de renta del trabajo obtenida en España (47% por el exceso), sin tributar en general por tus rentas de fuente extranjera ni por tu patrimonio situado fuera de España. Es importante llevar un control adecuado de qué rentas quedan cubiertas por el régimen y cuáles no, para evitar errores en la declaración anual.

    Fase 5: planificar la salida del régimen

    El régimen tiene una duración máxima de seis años. Antes de que finalice, conviene planificar la transición al IRPF ordinario, revisando el impacto que tendrá pasar a tributar por tu renta mundial y evaluando si tiene sentido alguna reestructuración patrimonial previa a ese cambio.

    Errores frecuentes durante todo el proceso

    • No verificar con precisión el periodo de no residencia previa exigido.
    • Presentar el Modelo 149 fuera de plazo por desconocimiento del límite de seis meses.
    • Asumir que todas las rentas de fuente extranjera están exentas sin revisar las excepciones aplicables.
    • No planificar la salida del régimen al final del sexto año.

    Preguntas frecuentes

    ¿Puedo solicitar el régimen si ya llevo unos meses trabajando en España sin haberlo pedido?
    Solo si todavía estás dentro del plazo de seis meses desde el inicio de tu actividad; una vez transcurrido, pierdes la opción para ese desplazamiento.

    ¿Necesito renovar la solicitud cada año?
    No, una vez concedido, se mantiene automáticamente mediante la presentación anual del Modelo 151, sin necesidad de una nueva solicitud del Modelo 149.

    Gestionar correctamente todo el ciclo del régimen de impatriados, desde la solicitud hasta la salida, requiere planificación en cada fase. Para acceder a la Ley Beckham con garantías desde el primer día, contar con asesoramiento especializado evita errores que pueden costar el beneficio fiscal completo.

  • Notificaciones electrónicas de la AEAT: DEH y plazos que no puedes perder

    Las notificaciones electrónicas obligatorias de la AEAT son uno de los cambios que más ha afectado a empresas y profesionales en los últimos años. Desde 2011, determinados sujetos obligados deben relacionarse con la AEAT exclusivamente por medios electrónicos, lo que significa que todas las notificaciones se practican en la dirección electrónica habilitada (DEH) o en el sistema Cl@ve. La falta de acceso a la DEH en el plazo de 10 días desde la puesta a disposición equivale a la notificación rechazada, con plenas consecuencias jurídicas.

    Quiénes están obligados a la notificación electrónica

    • Todas las personas jurídicas (sociedades) sin excepción.
    • Entidades sin personalidad jurídica (comunidades de bienes, fondos de inversión).
    • Personas físicas que hayan optado o estén obligadas (contribuyentes con actividad empresarial con ingresos superiores a ciertos umbrales).
    • Representantes y asesores con poder para actuar en nombre de obligados tributarios.

    Consecuencias de no revisar la DEH

    Si una notificación de la AEAT (inicio de inspección, propuesta de liquidación, requerimiento) permanece en la DEH sin ser leída durante 10 días, se considera notificada automáticamente. A partir de ese momento empiezan a correr los plazos para responder o recurrir. Si el contribuyente no los cumple, pierde la posibilidad de alegar en vía administrativa. Es fundamental acceder a la DEH con frecuencia o contratar su gestión a un asesor fiscal.

    Los especialistas en gestión de notificaciones tributarias de LRB Tax & Legal monitorizan la DEH de sus clientes y actúan dentro de los plazos legales. Contáctenos en Contacto@LRB.es.

    Conclusión

    La notificación electrónica es obligatoria para todas las sociedades. No revisar la DEH puede hacer que se consideren notificadas actuaciones de Hacienda con plenas consecuencias jurídicas. La gestión delegada de la DEH por un asesor fiscal es la medida más efectiva para no perder plazos críticos.

  • Informe pericial tributario: cuándo encargarlo y qué aporta

    Informe pericial tributario: cuándo encargarlo y qué aporta

    Un informe pericial tributario es un dictamen técnico, razonado e independiente que explica y documenta una cuestión económica o fiscal con apoyo en datos verificables. Sirve para que el contribuyente, una empresa o un tribunal dispongan de una opinión experta y contrastable cuando existe discrepancia sobre un valor, una operación o una calificación. Conviene encargarlo cuando la controversia ya existe o es previsible, y siempre antes de que se cierren los plazos de alegaciones o de recurso.

    En la práctica, muchos contribuyentes piensan en el peritaje cuando el procedimiento ya está muy avanzado. Sin embargo, el momento en que el informe resulta más útil suele ser anterior: cuando todavía se pueden ordenar los hechos, reunir documentación y construir una posición sólida. Con el apoyo de un informe pericial tributario elaborado con método, la discusión con la Administración deja de ser una confrontación de opiniones y pasa a ser una discusión sobre datos y criterios técnicos.

    Qué es exactamente un informe pericial tributario

    El informe pericial es un medio de prueba. No es una carta de opinión ni un resumen de la normativa: es un documento estructurado en el que un profesional con conocimientos específicos analiza una cuestión concreta, expone la metodología empleada, identifica las fuentes y llega a unas conclusiones que pueden ser examinadas y rebatidas por la otra parte. Esa capacidad de ser examinado es precisamente lo que le da valor.

    Un buen informe responde a una pregunta formulada con precisión. Por ejemplo: cuál es el valor razonable de unas participaciones en una fecha determinada, si un gasto guarda relación con la actividad, si una operación entre partes vinculadas se realizó a precios de mercado o qué importe de una liquidación está técnicamente mal calculado. Cuanto más concreta es la pregunta, más útil es la respuesta.

    Cuándo conviene encargar un informe pericial

    No todas las discrepancias fiscales requieren un peritaje, pero hay situaciones en las que prescindir de él supone renunciar a un instrumento probatorio de primer orden. Las más habituales son estas:

    • Procedimientos de comprobación o inspección en los que la Administración propone una regularización basada en una valoración, una estimación o una recalificación de operaciones.
    • Comprobaciones de valores en transmisiones, herencias o donaciones, donde el valor declarado es cuestionado por el valor que fija la Administración.
    • Operaciones societarias (aportaciones, canjes de valores, fusiones, escisiones) que requieren acreditar valores o motivos económicos.
    • Operaciones entre partes vinculadas, donde hay que justificar que el precio pactado se corresponde con el de mercado.
    • Litigios mercantiles, civiles o penales con componente económico o tributario, en los que el juez necesita conocimientos técnicos que no tiene.
    • Recursos económico-administrativos y contenciosos, donde el informe aporta una base técnica a los argumentos jurídicos.
    • Decisiones internas que conviene documentar antes de ejecutarlas, para dejar constancia de que se adoptaron con criterio profesional.

    Qué aporta frente a una simple opinión del asesor

    El asesor habitual conoce la empresa y su fiscalidad, pero su informe o su escrito de alegaciones se presenta, por naturaleza, como argumentación de parte. El dictamen pericial se somete a reglas distintas: el perito debe declarar su independencia, describir su método, indicar los documentos analizados y asumir que podrá ser llamado a ratificar y explicar sus conclusiones ante un juez o un tribunal. Esa carga de responsabilidad es lo que le otorga peso.

    Desde la óptica del procedimiento, la Ley General Tributaria establece en su artículo 105 que quien haga valer su derecho debe probar los hechos constitutivos del mismo, y el artículo 106 remite a los medios de prueba admitidos en derecho. La prueba pericial es uno de ellos. Ambas partes, contribuyente y Administración, soportan su carga probatoria; la opinión del inspector no tiene un valor superior por el mero hecho de proceder de la Administración. El informe pericial permite equilibrar esa relación aportando un criterio técnico alternativo y razonado, que debe ser valorado con la misma consideración.

    Contenido mínimo de un informe sólido

    Un informe pericial tributario útil suele estructurarse en bloques claramente diferenciados. La ausencia de alguno de ellos es una de las razones por las que un dictamen pierde fuerza cuando se examina con detalle.

    ApartadoQué debe recoger
    Objeto y alcanceLa cuestión planteada, la fecha de referencia y las limitaciones del encargo.
    Independencia y cualificaciónDeclaración del perito sobre su formación, experiencia y ausencia de conflictos de interés.
    Documentación analizadaRelación de contratos, cuentas, declaraciones, requerimientos y cualquier otra fuente utilizada.
    MetodologíaCriterios técnicos aplicados, hipótesis y razones por las que se descartan otras alternativas.
    Análisis y cálculosDesarrollo reproducible, de modo que un tercero pueda comprobar cada cifra.
    ConclusionesRespuesta directa y motivada a la pregunta planteada, con indicación de márgenes y salvedades.
    AnexosSoporte documental y papeles de trabajo necesarios para verificar el análisis.

    Ejemplo práctico ilustrativo

    Imaginemos una sociedad familiar que vende un inmueble operativo a otra sociedad del mismo grupo. La Administración, al revisar la operación, sostiene que el precio es inferior al de mercado y propone ajustar la base imponible. La empresa dispone de una tasación genérica de hace años, pero no de un análisis que explique por qué el precio pactado era razonable en aquella fecha.

    Un perito estudiaría el estado del inmueble en la fecha de la operación, las condiciones del contrato, los comparables disponibles y los ajustes necesarios por superficie, ubicación, cargas o situación arrendaticia. El resultado sería un informe que, o bien confirma que el precio estaba dentro de un rango razonable, o bien cuantifica de forma documentada la diferencia real. En ambos casos, el contribuyente sabe dónde está y puede decidir con información, en lugar de reaccionar a ciegas. Es un supuesto simplificado y ficticio, pero describe bien el tipo de aportación que se espera del peritaje.

    Errores frecuentes al encargarlo

    • Esperar al último día. Un informe riguroso requiere tiempo para recabar información y contrastarla. Encargarlo con el plazo ya consumido limita lo que se puede hacer.
    • Plantear una pregunta vaga. Si el encargo no delimita la cuestión, el informe tampoco será concluyente.
    • Ocultar información desfavorable. El perito necesita ver el panorama completo; lo que se omite suele aparecer después, y con peores consecuencias.
    • Buscar una conclusión predeterminada. Un dictamen que se limita a repetir lo que el cliente quiere oír pierde credibilidad ante cualquier examen mínimamente atento.
    • Confundir informe pericial con escrito de alegaciones. Son piezas distintas y complementarias: el primero aporta hechos y criterio técnico; el segundo, argumentación jurídica.

    Cómo se integra el informe en la estrategia de defensa

    El informe pericial no sustituye a la estrategia jurídica; la refuerza. En un procedimiento de inspección, puede aportarse en el trámite de alegaciones para que conste desde el inicio. En vía económico-administrativa o contenciosa, la prueba pericial sirve de base para sostener los motivos de impugnación y, si es necesario, el perito puede ratificarlo y responder a las preguntas de las partes. Para una visión completa de la defensa, resulta útil contar con una asesoría legal y fiscal que coordine el trabajo del perito con el de los abogados.

    Si quieres profundizar en la figura del perito en el proceso, en este mismo blog analizamos qué es y cuándo necesitas un perito judicial tributario, y la utilidad práctica del peritaje en procesos en los que el informe pericial fiscal resulta decisivo.

    Qué esperar del trabajo con un perito

    El proceso normal comienza con una reunión en la que se define la pregunta y se revisa la documentación disponible. A continuación, el perito solicita la información complementaria que considere necesaria, desarrolla el análisis y entrega un borrador que se discute con el cliente y sus asesores, no para modificar las conclusiones, sino para detectar errores materiales o datos que falten. Después se emite el informe definitivo. Si el caso llega a sede judicial, el perito puede ser citado a ratificarlo, y su preparación para esa comparecencia forma parte del trabajo.

    Para quien necesita un equipo que combine análisis económico y conocimiento del procedimiento, los informes periciales económicos y tributarios de ValiTax están pensados precisamente para cubrir esa necesidad, con un enfoque técnico y sin dependencia de la posición que adopte la otra parte.

    Conclusión

    El informe pericial tributario es una herramienta de prueba, de prevención y de claridad. Encargarlo a tiempo, con una pregunta bien formulada y con total transparencia documental, es la manera de aprovechar su valor. Frente a una discrepancia con la Administración, el contribuyente no está obligado a aceptar sin más el criterio del inspector: puede y debe contraponer un análisis técnico propio que se valore en igualdad de condiciones.

    Preguntas frecuentes

    ¿Cuándo es obligatorio un informe pericial tributario?

    Por regla general no es obligatorio, pero en la práctica es muy recomendable cuando se discute un valor, una calificación o una operación compleja. En algunos trámites, como la tasación pericial contradictoria, la intervención de un perito forma parte del propio procedimiento.

    ¿Puede la Administración rechazar mi informe?

    Puede discrepar de sus conclusiones, pero debe motivar por qué lo hace. Un informe bien fundamentado obliga a la Administración, y luego al tribunal, a valorarlo razonadamente, no a descartarlo sin más.

    ¿Cuánto tiempo se necesita para elaborarlo?

    Depende de la complejidad de la cuestión y de la rapidez con que se facilite la documentación. Por eso conviene contactar con el perito en cuanto se identifica la controversia y no cuando el plazo está a punto de vencer.

    ¿Qué diferencia hay entre perito de parte y perito judicial?

    El perito de parte es contratado por una de las partes; el perito judicial es designado por el juzgado conforme a las reglas procesales. Ambos deben actuar con objetividad, pero su procedimiento de nombramiento y sus posibilidades de recusación o tacha son distintos.

    ¿Se puede aportar el informe en cualquier fase del procedimiento?

    Existen momentos procesales previstos para aportar prueba, y llegar tarde puede cerrar la puerta. Lo ideal es incorporarlo en el trámite de alegaciones o en el primer escrito de impugnación, para que forme parte del expediente desde el principio.

    Luis Miguel Larriba, perito judicial acreditado
  • Bases imponibles negativas (BINs) en el IS: compensación, límites y documentación

    Las bases imponibles negativas (BINs) en el Impuesto sobre Sociedades

    Cuando una sociedad obtiene un resultado negativo (pérdida) en el Impuesto sobre Sociedades, genera una base imponible negativa (BIN) que puede compensarse con las bases imponibles positivas de ejercicios futuros, reduciendo la cuota del IS que se pagará cuando vuelvan los beneficios. Las BINs son, por tanto, un activo fiscal diferido de gran valor para las empresas en pérdidas o con actividad cíclica.

    Plazo de compensación y límites

    Desde la reforma fiscal de 2015, las BINs pueden compensarse sin límite temporal en los ejercicios futuros —se eliminó el antiguo límite de 18 años—. Sin embargo, sí existen límites cuantitativos anuales a la compensación:

    • Para empresas con cifra de negocios inferior a 20 millones de euros: la compensación no tiene límite porcentual (se pueden aplicar íntegramente).
    • Para empresas con cifra de negocios entre 20 y 60 millones: solo se puede compensar el 50% de la base imponible positiva del ejercicio.
    • Para grandes empresas con cifra de negocios superior a 60 millones: el límite es el 25% de la base imponible positiva.

    La obligación de conservar la documentación durante 10 años

    La prescripción general de las deudas tributarias es de 4 años, pero las BINs pueden compensarse indefinidamente. Esto significa que la AEAT puede comprobar el origen de una BIN aunque haya transcurrido el plazo de prescripción del ejercicio en que se generó, si esa BIN se está compensando en un ejercicio no prescrito. Por eso, las sociedades con BINs están obligadas a conservar la documentación acreditativa de las mismas durante el plazo de prescripción contado desde el último ejercicio en que se compensen (artículo 26.5 LIS), lo que en la práctica puede extenderse durante décadas.

    En LRB Tax & Legal gestionamos la compensación de BINs y asesoramos sobre la documentación necesaria para su defensa ante comprobaciones de la AEAT. Contacto: Contacto@LRB.es / +34 684 234 831.

    Conclusión

    Las BINs se compensan sin límite temporal pero con límite anual porcentual para grandes empresas. La documentación que acredita su origen debe conservarse aunque hayan prescrito los ejercicios en que se generaron, porque la AEAT puede comprobarlas mientras se estén compensando en ejercicios no prescritos. Las pymes con cifra inferior a 20 millones no tienen límite cuantitativo de compensación anual.

  • Cómo elegir abogado fiscalista ante una inspección de Hacienda: el caso premiado de LRB Tax & Legal

    Cómo elegir abogado fiscalista ante una inspección de Hacienda: el caso premiado de LRB Tax & Legal

    Un premio que pone el foco en la defensa fiscal de calidad

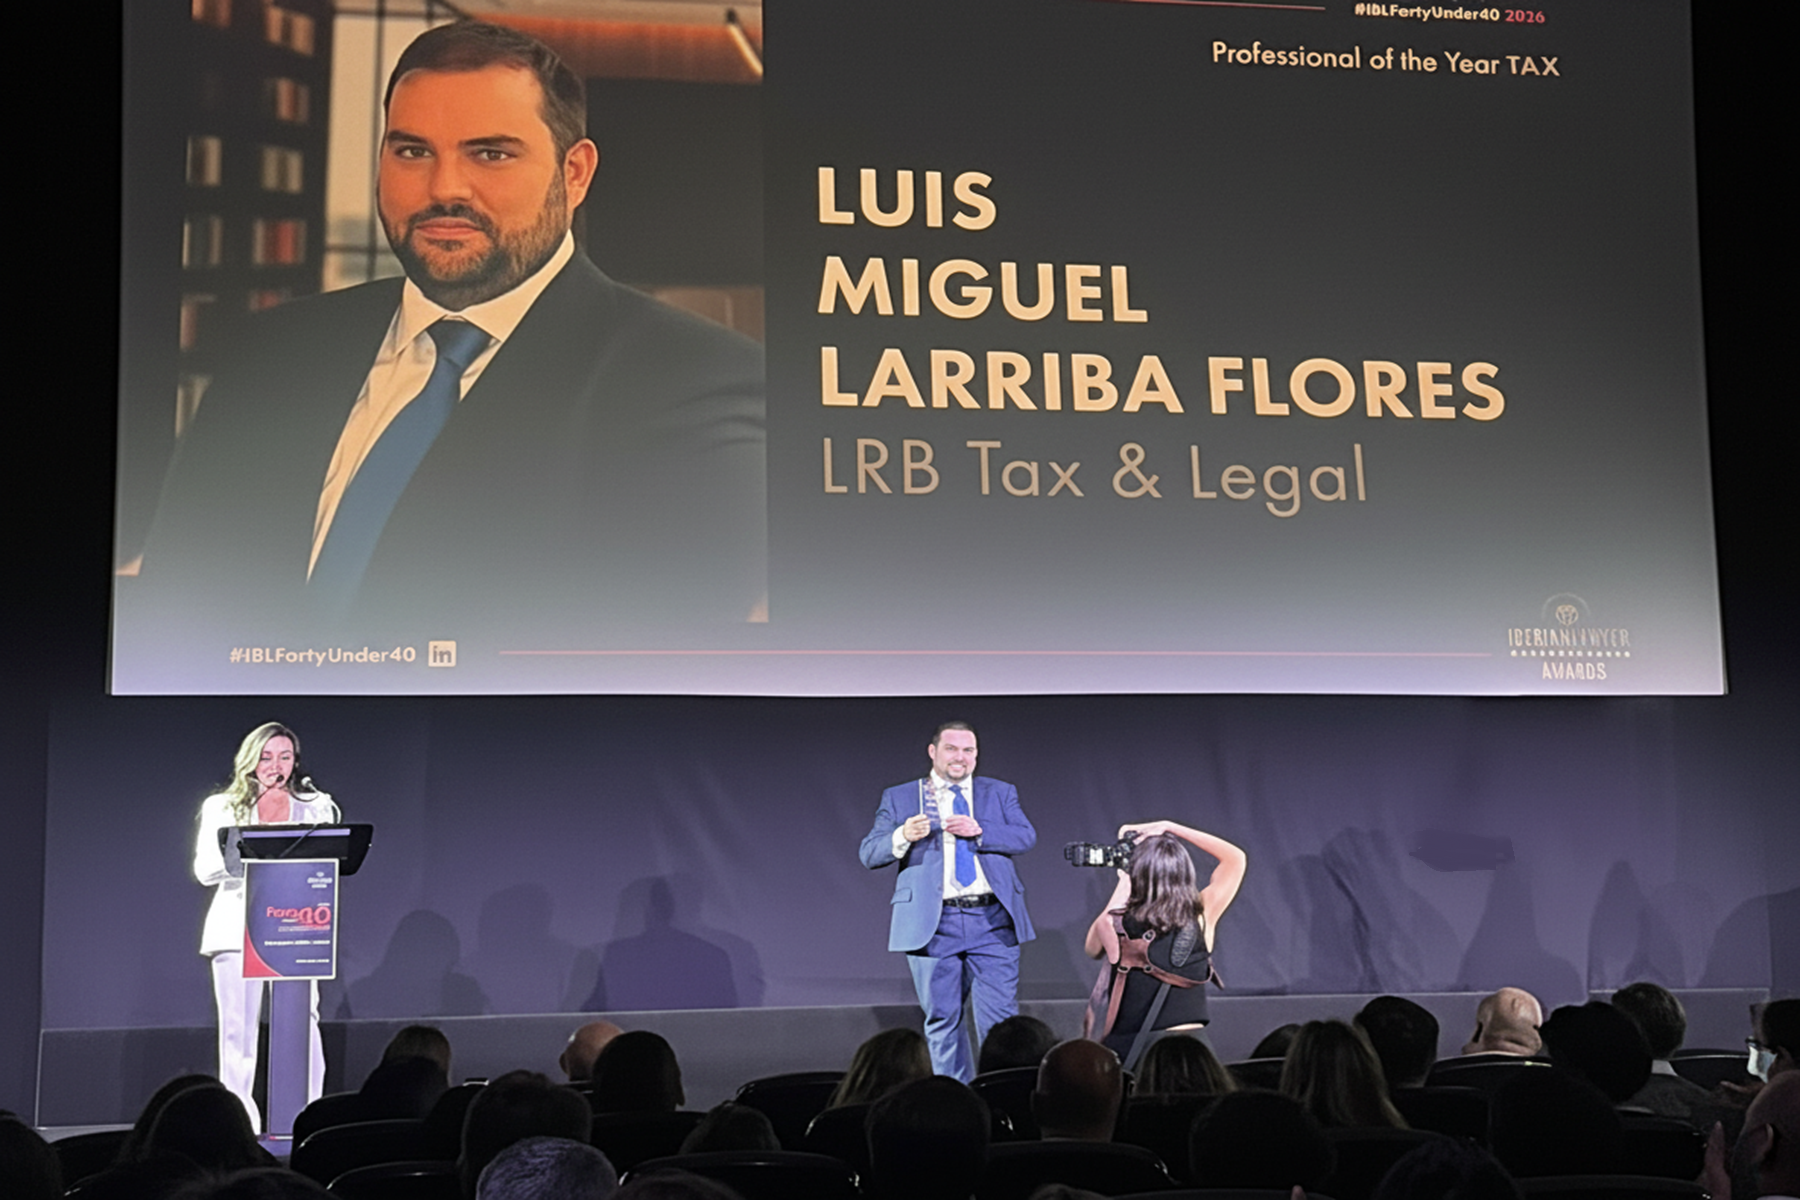
    Cuando llega una inspección de Hacienda, buscar «abogado fiscalista» en internet ofrece cientos de resultados, pero no todos los despachos tienen la misma experiencia acreditada en defensa tributaria. La diferencia entre una regularización asumible y una contingencia fiscal grave suele estar en la calidad del asesoramiento recibido desde el primer día. Esa es, precisamente, la especialidad que ha llevado a Luis Miguel Larriba, Socio Director de LRB Tax & Legal, a ser reconocido como Mejor Profesional Fiscal del Año de España y Portugal en los Iberian Lawyer Forty Under 40 Awards 2026, celebrados el 24 de septiembre en Madrid, donde además el equipo fiscal de la firma fue finalista a Mejor Equipo Fiscal frente a EY y KPMG.

    El reconocimiento es una buena excusa para explicar por qué, ante una inspección tributaria, elegir bien al abogado fiscalista no es un lujo, sino una decisión que puede condicionar el patrimonio y la viabilidad de una empresa.

    Qué ocurre quiere una inspección tributaria mal gestionada

    Un procedimiento de inspección no es un simple trámite administrativo: es un proceso en el que la Administración tributaria revisa, con capacidad de acceso a toda la documentación contable y fiscal del contribuyente, si las autoliquidaciones presentadas reflejan correctamente su situación tributaria. Cuando el contribuyente no cuenta con un asesoramiento técnico sólido desde el inicio de las actuaciones, es habitual que se acaben firmando actas de conformidad que después resultan muy difíciles de recurrir, o que se pierdan plazos procesales clave para presentar alegaciones o recursos.

    Un despacho especializado en defensa ante inspecciones tributarias, como LRB Tax & Legal, aporta justamente eso: conocimiento profundo del procedimiento inspector, capacidad para anticipar los criterios que va a aplicar la Inspección y experiencia acreditada en la redacción de alegaciones y recursos que resistan un control judicial posterior si es necesario.

    El valor de la experiencia acreditada: por qué importa un premio como este

    Los Iberian Lawyer Forty Under 40 Awards no son un premio comercial, sino un reconocimiento otorgado por un jurado independiente del sector legal, que valora el impacto real del trabajo desarrollado por cada profesional o equipo, la complejidad de los asuntos gestionados y su contribución a su área de práctica. Que Luis Miguel Larriba haya sido distinguido como mejor abogado fiscalista de España y Portugal en la categoría fiscal, y que el equipo de LRB haya llegado a la final frente a EY y KPMG en la categoría de mejor equipo, es una validación externa —no autoproclamada— de la calidad técnica del despacho en materia de inspecciones y procedimientos tributarios.

    Como declaró el propio Larriba tras recoger el premio: «Este reconocimiento no es solo personal: es el resultado del trabajo de todo el equipo de LRB durante los últimos años.» Una afirmación que cobra especial sentido en un área como la defensa tributaria, donde el trabajo en equipo —economistas, abogados y peritos judiciales trabajando de forma coordinada— resulta determinante para el resultado final de cada expediente.

    Cinco señales de que necesitas un abogado fiscalista especializado

    No todas las situaciones fiscales requieren el mismo nivel de especialización, pero hay señales claras de que conviene contar con un despacho experimentado en defensa tributaria: haber recibido un requerimiento o una comunicación de inicio de actuaciones de comprobación; operar en sectores especialmente fiscalizados como el turístico, el inmobiliario o el de servicios profesionales; haber realizado operaciones de reestructuración societaria recientes; contar con patrimonio o rentas en el extranjero; o simplemente gestionar un volumen de facturación que hace que cualquier ajuste fiscal tenga un impacto económico relevante.

    En todos estos casos, la diferencia entre un asesor generalista y un despacho especializado como LRB Tax & Legal —con sede en Madrid y delegación en Mallorca— puede traducirse en miles o incluso millones de euros de contingencia fiscal evitada.

    Reestructuración empresarial: otro terreno donde el buen asesoramiento es decisivo

    La misma lógica se aplica a las operaciones de reestructuración empresarial. El régimen FEAC (fusiones, escisiones, aportaciones de activos y canje de valores) permite realizar estas operaciones con neutralidad fiscal, pero exige acreditar motivos económicos válidos ante Hacienda. Un asesoramiento deficiente en esta fase puede convertir una operación pensada para optimizar la estructura del grupo en una contingencia fiscal de gran magnitud si la Inspección considera que la operación tuvo como finalidad principal el fraude o la evasión fiscal.

    Precisamente por eso, los despachos que —como LRB Tax & Legal— combinan experiencia en reestructuraciones FEAC con experiencia en defensa ante inspecciones tienen una ventaja comparativa: conocen de primera mano los criterios que aplicará la Inspección años después de cerrada la operación, y diseñan la reestructuración pensando en esa revisión futura.

    Preguntas frecuentes

    ¿Por qué es importante el asesoramiento fiscal ante una inspección tributaria?

    Porque un procedimiento mal gestionado puede derivar en sanciones, recargos y contingencias fiscales muy superiores al coste de contar con un abogado fiscalista especializado desde el inicio de las actuaciones.

    ¿Qué avala la calidad de LRB Tax & Legal en materia de inspecciones tributarias?

    El reconocimiento de Luis Miguel Larriba como Mejor Profesional Fiscal de España y Portugal, y la condición de finalista de su equipo fiscal frente a EY y KPMG, en los Iberian Lawyer Awards 2026.

    ¿Qué es el régimen FEAC y por qué requiere asesoramiento especializado?

    Es el régimen de neutralidad fiscal para fusiones, escisiones y aportaciones de activos, que exige acreditar motivos económicos válidos; un mal asesoramiento puede convertirlo en una contingencia fiscal grave.

  • Impuesto sobre el Patrimonio: exención de empresa familiar y el ISGF

    El Impuesto sobre el Patrimonio grava el conjunto de bienes y derechos de las personas físicas a 31 de diciembre de cada año. Aunque su recaudación es limitada, tiene consecuencias significativas para grandes patrimonios y genera obligaciones formales para muchos contribuyentes. La planificación patrimonial orientada a reducir la base imponible del IP —preservando la exención de la empresa familiar— es uno de los servicios más solicitados por clientes de alto patrimonio.

    La exención de la empresa familiar: el pilar de la planificación

    El artículo 4.Ocho de la Ley del IP establece la exención de las participaciones en empresas familiares cuando se cumplen estos requisitos: actividad empresarial real (no mera tenencia de patrimonio), participación directa o de grupo familiar del 5% (20% individual), y ejercicio de funciones directivas por algún miembro del grupo familiar con retribución superior al 50% de sus rendimientos totales. Esta exención puede extenderse a holding familiares si se dan las condiciones. Si la Administración discute el valor de las participaciones, conviene respaldarlo con un informe de valoración de empresa que documente el método y las hipótesis empleadas.

    El Impuesto Solidario de las Grandes Fortunas

    Desde 2023, el ISGF complementa el IP para patrimonios netos superiores a 3 millones de euros, con tipos del 1,7% al 3,5%. A diferencia del IP, no puede ser bonificado por las comunidades autónomas, lo que elimina la ventaja fiscal de residir en Madrid o Andalucía para los grandes patrimonios afectados. La exención de empresa familiar también aplica al ISGF.

    Los especialistas en planificación patrimonial de LRB Tax & Legal asesoran sobre la optimización del Impuesto sobre el Patrimonio y el ISGF. Contáctenos en Contacto@LRB.es.

    Conclusión

    El IP y el ISGF afectan a patrimonios elevados. La exención de empresa familiar es la herramienta de planificación más potente para reducir ambos impuestos. El ISGF ha eliminado la ventaja de las comunidades con bonificación del 100% en el IP para patrimonios superiores a 3 millones de euros.

  • IVA intracomunitario: cómo recuperar el IVA soportado por tu empresa en otros países de la UE

    El IVA intracomunitario que las empresas suelen dejar sin reclamar

    Como despacho especializado en fiscalidad empresarial y litigios tributarios, en Abogado Fiscalista Online recibimos con frecuencia consultas de empresas que desconocen que pueden recuperar el IVA pagado en otros países de la Unión Europea. Cuando una empresa española empieza a operar de forma habitual con otros países de la Unión Europea —comprando servicios, participando en ferias, desplazando personal o contratando logística transfronteriza— es prácticamente inevitable que acumule IVA soportado en esos países que, salvo que se gestione activamente, queda sin recuperar. A este fenómeno se le suele llamar de forma genérica «IVA intracomunitario», aunque técnicamente conviene distinguirlo del régimen de operaciones intracomunitarias de bienes: aquí hablamos del IVA que la empresa paga como consumidor final de un gasto en otro Estado miembro, y que puede recuperar mediante el procedimiento de Devolución de IVA nacional y extranjero previsto en la normativa comunitaria.

    La magnitud del problema suele sorprender a los propios departamentos financieros cuando se revisa por primera vez: basta con un volumen moderado de viajes de negocio o participación en eventos internacionales para acumular, en pocos ejercicios, cantidades significativas de IVA extranjero no reclamado.

    Cómo funciona el mecanismo de devolución según la Directiva 2008/9/CE

    La Directiva 2008/9/CE estableció un procedimiento armonizado para que las empresas establecidas en un Estado miembro de la UE puedan solicitar la devolución del IVA soportado en otro Estado miembro sin tener que registrarse como sujeto pasivo en ese segundo país. La solicitud no se presenta directamente ante la Administración tributaria extranjera, sino ante la Administración del Estado miembro donde está establecida la empresa solicitante, que actúa como punto de entrada y remite electrónicamente la solicitud al Estado miembro de devolución. En España, este trámite se formaliza mediante el Modelo 360, presentado ante la AEAT.

    Una vez recibida la solicitud, el Estado miembro de devolución dispone de un plazo general de cuatro meses para resolver, que se amplía si solicita información adicional al contribuyente —algo bastante habitual cuando la documentación aportada es incompleta o no se ajusta a los requisitos formales de ese país—.

    Requisitos que suelen pasarse por alto

    Más allá del plazo de presentación, hay varios requisitos que generan rechazos frecuentes si no se revisan con cuidado: el importe mínimo de solicitud (que varía según se trate de una solicitud anual o de un periodo inferior al año); la necesidad de que las facturas cumplan los requisitos formales del país donde se soportó el IVA, que no siempre coinciden con los exigidos en España; la correcta codificación de cada gasto según los códigos armonizados de la UE para este procedimiento; y la justificación de que el gasto está vinculado a la actividad económica de la empresa solicitante.

    Un error habitual es asumir que, si una factura es válida en España a efectos de IVA, automáticamente lo será también para la Administración tributaria del país donde se soportó el gasto. No es así: cada Estado miembro mantiene cierto margen de interpretación sobre qué documentación acepta, y eso explica buena parte de los rechazos que se producen cuando el trámite se gestiona sin experiencia previa.

    Sectores que acumulan más IVA intracomunitario sin reclamar

    Por la naturaleza de su actividad, hay sectores especialmente expuestos a acumular IVA intracomunitario no recuperado: empresas de transporte y logística, que operan de forma constante en varios países de la UE; compañías del sector turístico y hotelero, con proveedores y colaboradores en distintos Estados miembros; empresas tecnológicas y de servicios profesionales que desplazan equipos a clientes internacionales; y compañías industriales que participan habitualmente en ferias sectoriales europeas. En todos estos casos, el volumen de IVA extranjero recuperable suele ser proporcional a la intensidad de la actividad internacional de la empresa, lo que convierte la gestión sistemática de este procedimiento en una fuente de ahorro recurrente, no en un trámite puntual.

    Un asesoramiento fiscal para empresas con actividad internacional que incorpore de forma habitual la revisión de IVA intracomunitario dentro del cierre fiscal periódico de la empresa evita que estas cantidades se acumulen ejercicio tras ejercicio sin recuperarse.

    Cómo organizar internamente la recuperación de IVA intracomunitario

    La forma más eficaz de no perder este derecho de devolución es incorporar, dentro de los procesos administrativos de la empresa, un control sistemático de los gastos soportados en otros países de la UE: identificar en el momento de registrar cada factura si corresponde a un gasto susceptible de devolución, conservar los originales o copias digitales válidas, y revisar periódicamente (al menos una vez al año, antes del plazo límite del 30 de septiembre) el volumen acumulado susceptible de reclamación. Externalizar esta revisión en un despacho especializado permite, además, beneficiarse de su conocimiento actualizado sobre las particularidades de cada Estado miembro, que cambian con cierta frecuencia.

    Cuánto puede estar perdiendo su empresa sin un control sistemático

    Para hacerse una idea del impacto real, basta pensar en una empresa que envía a dos comerciales a ferias internacionales tres o cuatro veces al año, con gastos de hotel, restauración y transporte en cada desplazamiento: el IVA soportado en esos gastos, acumulado durante varios ejercicios sin reclamarse, puede alcanzar fácilmente varios miles de euros que terminan contabilizados como coste cuando en realidad eran recuperables mediante el procedimiento de Devolución de IVA nacional y extranjero. La diferencia entre gestionar este trámite de forma sistemática o no hacerlo en absoluto puede suponer, en empresas con actividad internacional recurrente, una cantidad nada despreciable en la cuenta de resultados cada año, simplemente por recuperar un IVA que ya se pagó y al que la empresa tenía derecho desde el primer momento.

    Preguntas frecuentes

    ¿Qué es el IVA intracomunitario a efectos de devolución?

    Es el IVA que una empresa soporta como consumidor de un gasto en otro Estado miembro de la UE y que puede recuperar mediante el procedimiento armonizado de la Directiva 2008/9/CE, sin necesidad de registrarse como sujeto pasivo en ese país.

    ¿Cómo se presenta la solicitud desde España?

    Mediante el Modelo 360, presentado electrónicamente ante la AEAT, que actúa como intermediaria y remite la solicitud al Estado miembro donde se soportó el IVA.

    ¿Qué sectores suelen acumular más IVA intracomunitario sin reclamar?

    Transporte y logística, turismo y hostelería, servicios profesionales con desplazamientos internacionales, y empresas industriales que participan en ferias europeas.

    ¿Por qué se rechazan muchas solicitudes de devolución?

    Principalmente por facturas que no cumplen los requisitos formales del país de destino, codificación incorrecta de los gastos o falta de justificación de la vinculación del gasto con la actividad económica de la empresa.