Categoría: Impuestos

Guías prácticas sobre fiscalidad española escritas por abogados tributaristas: IRPF, IVA, Impuesto sobre Sociedades, herencias, inspecciones de Hacienda, recursos, holdings y fiscalidad internacional.

  • Retención del IRPF en nóminas: cómo se calcula y el Modelo 145

    El tipo de retención del IRPF sobre los rendimientos del trabajo que debe practicar el empleador depende de la situación personal y familiar del trabajador y de sus previsiones de ingresos anuales. El cálculo correcto de la retención es importante: un exceso de retención supone un préstamo sin interés al Estado; una retención insuficiente genera un pago adicional en la declaración anual que puede pillar desprevenido al contribuyente.

    Cómo se calcula la retención

    El empleador calcula la retención aplicando el procedimiento general del Reglamento del IRPF: proyecta el salario bruto anual, resta las reducciones por rendimientos del trabajo (2.000 euros generales más cantidades adicionales para rendimientos bajos), las cotizaciones a la Seguridad Social y las deducciones por mínimos personales y familiares. Sobre la base así obtenida aplica la escala de retención y divide el resultado entre el número de períodos de pago del año.

    El modelo 145: la comunicación del trabajador

    El trabajador comunica sus circunstancias personales al empleador mediante el Modelo 145. Si las circunstancias cambian (nacimiento de un hijo, matrimonio, divorcio, compra de vivienda habitual), debe actualizar el Modelo 145 para que el empleador ajuste la retención. No actualizar el Modelo 145 ante cambios puede resultar en una retención excesiva o insuficiente durante meses.

    Los especialistas en IRPF de trabajadores de LRB Tax & Legal asesoran sobre la optimización de la retención del IRPF. Contáctenos en Contacto@LRB.es.

  • Tasación pericial contradictoria: cuándo pedirla y probarla

    Tasación pericial contradictoria: cuándo pedirla y probarla

    Pedir la tasación pericial contradictoria es posible cuando no aceptas el valor que Hacienda fija tras una comprobación de valores, y el artículo 135 de la Ley General Tributaria lo permite frente a la liquidación resultante. Aportar un informe pericial de ValiTax, visado por ASPEJURE, refuerza la prueba y la defensa del contribuyente desde el primer momento.

    ¿Qué es la tasación pericial contradictoria y qué dice el artículo 135 LGT?

    La tasación pericial contradictoria es un procedimiento que permite al contribuyente discutir el valor comprobado por la Administración mediante la valoración de un perito propio. Está regulada en el artículo 135 de la Ley 58/2003, de 17 de diciembre, General Tributaria, y se plantea frente a la liquidación que se apoya en valores comprobados.

    Su utilidad es práctica. Cuando Hacienda aplica a un inmueble, a unas participaciones o a otro bien un valor que no refleja la realidad, el contribuyente no queda obligado a aceptarlo ni a limitarse a una impugnación genérica. Puede oponer una valoración técnica y obligar a contrastarla.

    Conviene distinguir este mecanismo de otras vías. La tasación pericial contradictoria discute el valor; el recurso de reposición o la reclamación económico-administrativa pueden discutir además la motivación de la comprobación. Ambas vías pueden combinarse, y en nuestra web explicamos el recurso por falta de motivación en cómo impugnar una comprobación de valores.

    ¿Cuándo conviene pedir la tasación pericial contradictoria?

    Conviene pedirla cuando existe una diferencia relevante entre el valor comprobado y el valor que puedes sostener con datos objetivos. No se trata de reclamar por sistema, sino de valorar si la prueba disponible permite defender otra cifra con solidez.

    • La comprobación aplica coeficientes o valores medios que no reflejan las características concretas del bien.
    • El bien presenta circunstancias singulares: estado de conservación, cargas, uso, ubicación o liquidez de las participaciones.
    • La diferencia de valor genera una cuota tributaria o una sanción que justifican el coste de la pericial.
    • Existe documentación objetiva que Hacienda no ha ponderado: tasaciones previas, cuentas anuales, contratos o estudios de mercado.

    En cambio, no suele compensar cuando el valor comprobado se acerca al real o cuando no hay documentación que respalde una cifra distinta. Una valoración sin base documental pierde peso ante el tercer perito y ante los tribunales.

    ¿Cómo se tramita la tasación pericial contradictoria?

    El contribuyente debe solicitarla dentro del plazo del primer recurso o reclamación que proceda contra la liquidación practicada con los valores comprobados. La solicitud reserva el derecho a interponer después el recurso o la reclamación y suspende la ejecución de la liquidación y el plazo para interponerlos, según prevé la propia norma.

    A partir de ahí, la secuencia general es la siguiente. Primero, el contribuyente designa a su perito y presenta su valoración. Después, la Administración contrasta esa valoración con la de su propio perito. Si ambas difieren en los términos que fija la ley, interviene un tercer perito designado conforme al procedimiento legal, cuya valoración resuelve la discrepancia.

    Los plazos concretos y los umbrales que activan el tercer perito deben comprobarse siempre en el texto vigente del artículo 135 y en su desarrollo reglamentario. Por eso un error de plazo es el fallo más caro de este trámite: si el plazo del primer recurso vence, la vía se cierra. Puedes ampliar el procedimiento general en nuestro artículo sobre cuándo procede y cómo funciona el proceso.

    ¿Qué debe contener el informe pericial que apoya la tasación?

    Un informe pericial es un medio de prueba regulado en los artículos 335 y siguientes de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil. Para que sirva en una tasación pericial contradictoria, debe responder a lo que la Administración hizo mal o dejó sin ponderar, no limitarse a ofrecer otra cifra.

    • Identificación del bien y de la fecha de valoración que corresponde al hecho imponible.
    • Método de valoración elegido, con su justificación y las alternativas descartadas.
    • Datos de mercado o contables verificables, con su fuente y su fecha.
    • Crítica razonada del método y de los datos empleados por la Administración.
    • Conclusión motivada, con el valor propuesto y los límites o hipótesis de la valoración.

    Un informe interno o redactado por la propia parte puede ser útil como borrador de trabajo. Sin embargo, pesa menos que un informe elaborado ad hoc por un perito independiente, firmado y visado, porque el juez o el tercer perito pueden dudar de su imparcialidad.

    Ejemplo ilustrativo: participaciones valoradas por encima de su valor real

    Ejemplo ilustrativo e hipotético, con cifras redondas. Una persona recibe por donación el 100 % de las participaciones de una sociedad y declara un valor de 400.000 euros. Hacienda comprueba el valor, lo eleva a 700.000 euros y practica una liquidación complementaria.

    El contribuyente observa que la comprobación no tuvo en cuenta una deuda financiera relevante ni la caída de los resultados del último ejercicio. Solicita la tasación pericial contradictoria y aporta un informe pericial que recalcula el valor con esos datos. La discrepancia queda ahora respaldada por un análisis técnico que puede contrastarse con la valoración de la Administración, en lugar de depender de una simple alegación.

    Cómo puede ayudar un informe pericial de ValiTax

    ValiTax es la marca de informes periciales de LRB Tax & Legal. Sus informes periciales jurídicos, empresariales y tributarios están visados por ASPEJURE y avalados por Luis Miguel Larriba, Socio Director de LRB Tax & Legal y perito judicial. El visado refuerza la admisibilidad y el peso del informe frente a un informe de parte sin visar.

    En una tasación pericial contradictoria, un informe pericial de ValiTax analiza el método de comprobación, reconstruye el valor con datos verificables y expone las conclusiones de forma que el tercer perito o el tribunal puedan contrastarlas. Puedes consultar el servicio en la página de valoración de empresas y activos de ValiTax y, para el contexto procedimental, en prueba pericial en comprobaciones e inspecciones.

    Los plazos de referencia son de 10 a 15 días hábiles para un informe estándar y de 3 a 5 días hábiles en el informe de urgencia, que se confirman en cada encargo. Existe también un informe exprés para quienes tienen un plazo de alegaciones o de recurso próximo a vencer. La consulta inicial no tiene coste y el presupuesto se ajusta a cada caso.

    ¿Informe interno o informe pericial visado de ValiTax?

    AspectoInforme interno o de parteInforme pericial visado de ValiTax
    AutoríaElaborado por la propia parte o su entornoPerito independiente avalado por Luis Miguel Larriba
    VisadoNo lo tieneVisado por ASPEJURE
    Peso probatorioMenor, por su posible falta de imparcialidadMayor, como medio de prueba elaborado ad hoc
    RatificaciónNo siempre previstaPosible en sala cuando el procedimiento lo requiere
    Uso en recursosLimitadoAlegaciones, reposición, TEAR y TEAC

    Errores frecuentes al pedir la tasación pericial contradictoria

    • Dejar pasar el plazo del primer recurso o reclamación contra la liquidación.
    • Aportar una cifra sin método, sin datos verificables ni crítica de la valoración administrativa.
    • Elegir una fecha de valoración incorrecta, distinta de la del devengo del impuesto.
    • Confundir el valor de mercado con el valor contable o con un valor de venta posterior.
    • No evaluar el coste y el beneficio antes de iniciar el procedimiento.

    Si la comprobación forma parte de un procedimiento más amplio, conviene coordinar la pericial con la defensa general. En inspecciones tributarias y comprobaciones LRB Tax & Legal integra la prueba pericial en la estrategia del procedimiento.

    Preguntas frecuentes

    ¿Cuándo se puede pedir la tasación pericial contradictoria?

    Se puede pedir dentro del plazo del primer recurso o reclamación que proceda contra la liquidación practicada con los valores comprobados por la Administración. Esa solicitud suspende la ejecución de la liquidación y el plazo para recurrir, de modo que conviene comprobar la fecha exacta de notificación antes de actuar.

    ¿Conviene aportar un informe pericial en una tasación pericial contradictoria?

    Sí, conviene, porque el procedimiento gira en torno a valoraciones técnicas. Un informe pericial visado por ASPEJURE, como los que elabora ValiTax, aporta método, datos verificables y una crítica razonada de la comprobación administrativa, lo que mejora la posición del contribuyente ante el tercer perito y ante los tribunales.

    ¿Qué es ValiTax y qué aporta en una comprobación de valores?

    ValiTax es la marca de informes periciales de LRB Tax & Legal. Elabora informes periciales tributarios visados por ASPEJURE y avalados por Luis Miguel Larriba. En una comprobación de valores aporta una valoración técnica independiente que puede usarse en alegaciones, reposición, reclamación económico-administrativa o en sede judicial.

    ¿Qué ocurre si las dos tasaciones no coinciden?

    Si la diferencia entre la valoración del contribuyente y la de la Administración supera los umbrales que fija la ley, interviene un tercer perito. Su valoración resuelve la discrepancia, por lo que la calidad técnica y documental del informe inicial condiciona el resultado final del procedimiento.

    ¿Cuánto tarda en prepararse el informe pericial?

    Depende de la complejidad del caso. Como referencia, ValiTax trabaja con 10 a 15 días hábiles para un informe estándar, de 20 a 30 para uno complejo y de 3 a 5 en urgencias. Los plazos se confirman en cada encargo, y la consulta inicial no tiene coste.

    Conclusión: valora el caso y reúne la prueba a tiempo

    La tasación pericial contradictoria es una herramienta eficaz cuando el valor comprobado se aleja de la realidad y existe documentación para demostrarlo. El plazo es corto y la calidad del informe pericial condiciona el resultado, por lo que conviene actuar con antelación. Si necesitas un informe pericial tributario de ValiTax, escribe a Contacto@LRB.es, llama al +34 684 234 831 o solicita presupuesto en la página de contacto de ValiTax.

    Actualizado en octubre de 2026. Contenido informativo; no constituye asesoramiento jurídico individualizado.

  • Concurso de acreedores y fiscalidad: clasificación de la deuda tributaria y créditos contra la masa

    El concurso de acreedores y la fiscalidad de la empresa en dificultades

    El concurso de acreedores es el procedimiento legal diseñado para gestionar la insolvencia de una empresa o particular de forma ordenada, priorizando la continuación de la actividad frente a la liquidación. Desde el punto de vista fiscal, el concurso tiene implicaciones directas en el IS de la empresa concursada, en el IVA de las facturas impagadas, en las deudas tributarias del concursado y en la posible responsabilidad de los administradores.

    El crédito tributario en el concurso: clasificación de la deuda

    Las deudas tributarias de la empresa concursada se clasifican en el concurso de la siguiente forma:

    • Créditos con privilegio especial: los garantizados con hipoteca, prenda u otras garantías reales.
    • Créditos con privilegio general: los créditos tributarios con retenciones (IRPF de empleados, IVA) tienen la consideración de crédito con privilegio general del 50% del importe.
    • Créditos ordinarios: el resto de las deudas tributarias sin garantía ni privilegio especial.
    • Créditos subordinados: las sanciones tributarias se clasifican como créditos subordinados, los últimos en cobrar.

    Los créditos contra la masa: deudas generadas tras el concurso

    Las obligaciones tributarias que surgen tras la declaración de concurso —el IVA de las operaciones realizadas durante el concurso, las retenciones de los empleados que siguen trabajando— son créditos contra la masa que deben pagarse con preferencia a los créditos concursales. La empresa concursada debe seguir presentando y pagando sus declaraciones fiscales ordinarias durante el procedimiento.

    En LRB Tax & Legal asesoramos a empresas en concurso sobre sus obligaciones fiscales durante el procedimiento y representamos a acreedores tributarios en el proceso concursal. Contacto: Contacto@LRB.es / +34 684 234 831.

    Conclusión

    En el concurso de acreedores, las deudas tributarias se clasifican entre créditos con privilegio general (retenciones), ordinarios (resto) y subordinados (sanciones). Las obligaciones tributarias generadas tras el concurso son créditos contra la masa y deben pagarse con preferencia. La empresa concursada mantiene sus obligaciones fiscales ordinarias durante el procedimiento.

  • Guía completa de la fiscalidad de la Reserva para Inversiones en Baleares

    Ya hemos visto qué es la Reserva para Inversiones en Baleares y las novedades fiscales del archipiélago. Esta guía completa profundiza en el funcionamiento práctico de la RIB, paso a paso, desde la dotación contable hasta la materialización efectiva de la inversión.

    Paso 1: verificar los requisitos de acceso

    La empresa debe tener su domicilio fiscal, o al menos un establecimiento permanente, en las Illes Balears, y generar beneficios susceptibles de dotar la reserva. Solo los beneficios atribuibles a la actividad realizada efectivamente en el archipiélago pueden acogerse a este incentivo.

    Paso 2: dotar la reserva contable

    La dotación se realiza con cargo al beneficio del ejercicio, reduciendo la base imponible del Impuesto sobre Sociedades (o del IRPF para actividades económicas) en el porcentaje correspondiente. La reserva debe figurar de forma separada en el balance, con carácter de indisponible mientras dure el periodo de mantenimiento exigido por la norma.

    Paso 3: planificar la inversión elegible

    El importe dotado debe materializarse en inversión dentro del plazo legal, en activos fijos nuevos, determinados intangibles, o participaciones en sociedades que a su vez inviertan en Baleares, entre las categorías admitidas. Es aquí donde más empresas fallan: dotar la reserva sin tener un plan de inversión realista aboca a perder el beneficio cuando se acerca el vencimiento del plazo.

    Paso 4: mantener la inversión el tiempo exigido

    Una vez materializada la inversión, existe un periodo mínimo de mantenimiento durante el cual el activo debe permanecer afecto a la actividad. Si se transmite o se desafecta antes de ese plazo, puede perderse el beneficio fiscal aplicado, con la correspondiente regularización e intereses de demora.

    Paso 5: documentar todo el proceso

    Llevar un control documental riguroso de cada fase (dotación, plan de inversión, materialización efectiva, mantenimiento) es esencial ante una eventual comprobación de Hacienda, que puede revisar el cumplimiento de todos estos requisitos varios ejercicios después de la dotación inicial.

    RIIB: la variante para el sector industrial

    Junto a la RIB general, existe la Reserva para Inversiones en Illes Balears con especificidades para el sector industrial, pensada para reforzar la diversificación económica del archipiélago más allá del turismo. Conviene revisar cuál de las dos modalidades encaja mejor con el tipo de inversión que se planifica.

    Errores más frecuentes en todo el proceso

    • Dotar la reserva sin un plan de inversión concreto y realista.
    • No verificar que el activo adquirido cumple los requisitos de elegibilidad antes de materializar la inversión.
    • Transmitir el activo antes de cumplir el periodo mínimo de mantenimiento exigido.

    Preguntas frecuentes

    ¿Puedo combinar la RIB con otros incentivos fiscales?
    En general sí, aunque con límites conjuntos que conviene revisar caso por caso para no superar los umbrales de acumulación de ayudas de Estado permitidos.

    ¿Qué pasa si no encuentro una inversión adecuada dentro del plazo?
    Perderías el beneficio fiscal aplicado, debiendo regularizar la situación con los intereses de demora correspondientes desde el momento en que se aplicó la reducción.

    La RIB es una de las herramientas fiscales más potentes para empresas baleares, pero exige planificación desde el primer ejercicio. Para un asesor fiscal en Baleares que te ayude a diseñar el plan de inversión adecuado, contar con especialistas locales marca la diferencia frente a un asesoramiento genérico.

  • Local File de precios de transferencia: contenido y obligaciones ante la AEAT

    El Local File (documentación específica de operaciones vinculadas) es el documento que las empresas con operaciones vinculadas significativas deben elaborar para justificar que los precios de sus transacciones con partes relacionadas son de mercado. Su elaboración es obligatoria cuando el grupo al que pertenece la entidad supera determinados umbrales de facturación, aunque las pymes también deben mantener documentación simplificada.

    Contenido del Local File

    • Descripción de la empresa y su entorno empresarial.
    • Descripción de las operaciones vinculadas realizadas en el ejercicio.
    • Análisis de comparabilidad: condiciones de mercado de operaciones similares entre partes independientes.
    • Método de valoración elegido y justificación de su aplicación.
    • Resultado de la aplicación del método: precio o margen de mercado calculado.

    Cuándo exige el Local File la AEAT

    El Local File debe estar disponible a requerimiento de la AEAT desde el inicio de una inspección. No se presenta con la declaración del IS pero debe existir en la empresa desde el momento en que se realizan las operaciones vinculadas. Su inexistencia o insuficiencia en el momento de la inspección genera sanciones específicas por incumplimiento de las obligaciones de documentación.

    Los especialistas en precios de transferencia de LRB Tax & Legal elaboran Local Files y Master Files conforme a las directrices de la OCDE y de la normativa española. Contáctenos en Contacto@LRB.es.

    Conclusión

    El Local File es el documento central de los precios de transferencia: justifica que las operaciones vinculadas se valoran a precio de mercado. Debe existir antes de que llegue la inspección, no elaborarse en el momento en que la AEAT lo requiere. La falta de documentación adecuada genera sanciones específicas independientes de las derivadas del ajuste de valoración.

  • Valoración de participaciones en conflictos entre socios: el artículo 353 LSC

    Valoración de participaciones en conflictos entre socios: el artículo 353 LSC

    Cuando un socio se separa o es excluido de una sociedad de capital y no hay acuerdo sobre el precio de sus participaciones, el artículo 353 de la Ley de Sociedades de Capital prevé que su valor razonable lo fije un experto independiente designado por el registrador mercantil del domicilio social. Esa valoración es el eje del reembolso: de ella depende cuánto cobra el socio que sale y cuánto debe desembolsar la sociedad, de modo que ambas partes tienen interés en entender cómo se calcula y en poder discutirla con argumentos técnicos.

    Los conflictos entre socios son una de las fuentes más frecuentes de litigiosidad en las sociedades cerradas. Detrás de cada desacuerdo sobre el reparto de beneficios, la gestión o la salida de un socio hay, casi siempre, una discusión sobre cuánto valen las participaciones. Un informe de valoración de empresas elaborado con método proporciona un punto de partida objetivo y evita que la negociación quede atrapada en posiciones irreconciliables.

    En qué casos se aplica el artículo 353

    El artículo 353 se aplica cuando se produce un reembolso de participaciones o acciones a un socio que ejerce su derecho de separación o que es excluido de la sociedad. La Ley de Sociedades de Capital regula las causas legales de separación (artículos 346 y siguientes) y las de exclusión (artículos 350 y siguientes), además de las causas que los estatutos puedan establecer. Cuando concurre alguna de ellas y la sociedad y el socio no se ponen de acuerdo sobre el valor, el procedimiento previsto en el artículo 353 ofrece una solución.

    La norma establece, a falta de acuerdo, que las participaciones serán valoradas por un experto independiente distinto del auditor de la sociedad, designado por el registrador mercantil del domicilio social, a solicitud de la sociedad o de cualquiera de los socios titulares de las participaciones objeto de valoración. Este sistema pretende dar una respuesta ágil y neutral, evitando recurrir directamente a un proceso judicial para fijar el precio.

    Qué significa «valor razonable»

    La ley habla de valor razonable, no de valor contable ni de valor nominal. Es un concepto que exige estimar el valor económico de las participaciones teniendo en cuenta la situación real de la compañía, sus perspectivas y los derechos asociados a la participación. No se trata de aplicar una fórmula automática, sino de seleccionar y justificar los métodos más adecuados.

    Entre los aspectos que suelen requerir análisis detenido figuran los siguientes:

    • Fecha de referencia. La valoración debe referirse a un momento determinado, normalmente vinculado al acuerdo que da lugar a la separación o exclusión.
    • Método de valoración. Descuento de flujos, múltiplos, enfoque patrimonial o combinación. La elección debe motivarse según el tipo de negocio.
    • Normalización de resultados. Ajustes por gastos extraordinarios, retribuciones desproporcionadas de administradores u operaciones con vinculadas.
    • Activos no operativos. Inmuebles o inversiones ajenos a la actividad, que se valoran por separado.
    • Deuda y contingencias. Pasivos financieros, litigios, contingencias fiscales y compromisos pendientes.
    • Descuentos y primas. Decidir si procede aplicar descuentos por minoría o por falta de liquidez, una cuestión muy debatida que requiere argumentación expresa.

    El debate sobre descuentos por minoría

    Uno de los puntos más delicados es si debe aplicarse un descuento por la condición minoritaria de las participaciones o por su falta de liquidez. Quien paga, la sociedad, tiende a defender el descuento; el socio que sale, a rechazarlo, alegando que se le reembolsa por su parte proporcional en el valor del conjunto. No hay una respuesta automática: depende del contexto, de la naturaleza de la operación y de la motivación que el experto ofrezca. Lo relevante, desde el punto de vista técnico, es que la decisión se explique, se documente y se analice su efecto cuantitativo.

    Esta cuestión ilustra bien por qué contar con un informe propio, además del que designe el registrador, puede ser decisivo. Permite al socio o a la sociedad contrastar la valoración con una alternativa fundamentada, identificar discrepancias y plantear objeciones concretas, en lugar de limitarse a discrepar del resultado final.

    Ejemplo hipotético

    Una sociedad limitada tiene tres socios. Uno de ellos ejerce su derecho de separación tras un acuerdo que modifica sustancialmente el objeto social. La sociedad ofrece un precio basado en el patrimonio neto contable; el socio estima que no recoge el valor de un inmueble contabilizado a coste histórico ni la rentabilidad del negocio. No hay acuerdo, de modo que se solicita al registrador mercantil la designación de un experto. Antes de que emita su informe, cada parte encarga el suyo, que aporta como contraste. Cuando el experto designado presenta su valoración, los informes de parte permiten analizar sus hipótesis y, en su caso, señalar errores. Es un supuesto ficticio, con fines ilustrativos.

    Implicaciones fiscales de la salida del socio

    La valoración no solo fija el precio del reembolso: tiene consecuencias tributarias para las dos partes. Para el socio persona física, el importe percibido por la amortización de sus participaciones puede generar una ganancia o pérdida patrimonial, o un rendimiento de capital mobiliario en la parte que corresponda, según las reglas del Impuesto sobre la Renta de las Personas Físicas. Para la sociedad, la operación de reducción de capital y devolución de aportaciones tiene su propio tratamiento. En ambos casos conviene analizar los efectos antes de cerrar la cifra.

    Además, si la valoración es muy distinta del valor fiscal de las participaciones, la Administración podría cuestionar la operación. La coherencia entre el informe, la contabilidad y las declaraciones es fundamental. Los informes jurídico-empresariales de ValiTax están diseñados para integrar el análisis económico con las implicaciones jurídicas y fiscales de este tipo de operaciones.

    Qué hacer si no se está de acuerdo con la valoración del experto

    La valoración del experto designado por el registrador no es una sentencia, pero tiene un peso importante. Si una de las partes discrepa, puede acudir a la vía judicial para impugnarla, con los medios de prueba disponibles, entre ellos el dictamen de su propio perito. En el proceso civil, el artículo 335 de la Ley de Enjuiciamiento Civil exige que el perito declare actuar con la mayor objetividad posible, y el artículo 348 establece que los jueces valorarán los dictámenes conforme a las reglas de la sana crítica. La prueba pericial judicial será, por tanto, el escenario donde se contraste la calidad técnica de cada informe.

    Para ello, es útil que el informe de parte esté diseñado para ser examinado: con hipótesis explícitas, datos verificables, cálculos reproducibles y una exposición comprensible. Un buen dictamen ofrece al tribunal elementos objetivos para decidir y no se limita a defender una cifra. En este blog explicamos con detalle cómo se estructura un informe de valoración de empresa y participaciones, una referencia útil para preparar este tipo de trabajo.

    Recomendaciones prácticas para socios y sociedades

    • Reunir cuanto antes la documentación contable, fiscal y societaria de los últimos ejercicios.
    • Identificar la fecha de referencia y el hecho que origina la separación o exclusión.
    • Valorar si conviene encargar un informe propio antes de que el registrador designe al experto.
    • Prever los efectos fiscales de la operación para el socio y para la sociedad.
    • Mantener una comunicación documentada, evitando acuerdos verbales que luego sean difíciles de acreditar.
    • Coordinar desde el principio a abogados, asesores fiscales y peritos.

    La Administración tributaria es una parte más en este escenario: puede revisar la coherencia de los valores, y los contribuyentes tienen derecho a defender sus cifras con medios técnicos. Para estos casos, la asesoría legal y fiscal que acompañe a la sociedad o al socio puede coordinar las implicaciones societarias, fiscales y procesales.

    Conclusión

    El artículo 353 de la Ley de Sociedades de Capital ofrece un cauce para fijar el valor de las participaciones cuando no hay acuerdo, pero no elimina la necesidad de entender cómo se calcula ese valor. Sea el socio que sale, sea la sociedad que paga, contar con un análisis técnico propio permite negociar mejor, detectar errores y, si hace falta, defender la posición ante un tribunal. El valor razonable no es una cifra mágica: es el resultado de un método que debe explicarse.

    Preguntas frecuentes

    ¿Quién designa al experto independiente?

    El registrador mercantil del domicilio social, a solicitud de la sociedad o de cualquiera de los socios titulares de las participaciones objeto de valoración, cuando no hay acuerdo sobre el valor o el procedimiento.

    ¿Quién paga los honorarios del experto?

    Conviene comprobar la regulación vigente aplicable al caso. En general, la ley atribuye el coste a la sociedad, pero es recomendable verificarlo con el abogado antes de solicitar la designación.

    ¿Puedo aportar mi propio informe de valoración?

    Sí. Un informe de parte permite contrastar el del experto designado y puede usarse como prueba si finalmente se discute el valor en vía judicial.

    ¿Valor razonable es lo mismo que valor contable?

    No. El valor razonable pretende reflejar el valor económico de las participaciones, y el contable es solo un punto de partida que puede requerir ajustes significativos.

    ¿La salida del socio tiene consecuencias fiscales?

    Sí, tanto para el socio como para la sociedad. Conviene analizarlas antes de cerrar el precio, porque pueden condicionar la forma de articular la operación.

    Luis Miguel Larriba, perito judicial acreditado

  • Deducciones para evitar la doble imposición internacional en el IS: artículos 31 y 32 LIS

    Las deducciones para evitar la doble imposición en el IS

    Cuando una sociedad española percibe dividendos o plusvalías procedentes de filiales extranjeras que han tributado en el exterior, puede encontrarse con una situación de doble imposición internacional: la renta ha tributado en el país de la filial y vuelve a hacerlo en el IS español. El artículo 31 LIS establece la deducción para evitar la doble imposición jurídica internacional (sobre impuestos pagados en el extranjero) y el artículo 32 LIS regula la deducción para evitar la doble imposición económica internacional (sobre dividendos de filiales no UE). Junto a estas deducciones, la exención del artículo 21 LIS cubre los dividendos y plusvalías de filiales con participación de al menos el 5% y un año de tenencia.

    Artículo 31 LIS: deducción por impuesto extranjero pagado

    Cuando una renta de fuente extranjera ha tributado en el país de origen y la entidad española debe incluirla en su base imponible del IS, puede deducir de la cuota del IS el impuesto efectivamente pagado en el extranjero, con el límite del importe del IS español que correspondería a esa renta. Esta deducción evita que la misma renta tribute dos veces en su importe íntegro.

    Artículo 32 LIS: deducción sobre dividendos de filiales no UE

    El artículo 32 LIS permite deducir el impuesto que ha pagado la filial extranjera sobre los beneficios con cargo a los cuales distribuye dividendos a la sociedad española, cuando la participación es de al menos el 5% y la filial no está en un país de la UE (en cuyo caso aplicaría la exención del artículo 21 LIS). Esta deducción compensa la doble imposición económica: el beneficio ya tributó en la filial y vuelve a hacerlo en la sociedad española al percibir el dividendo.

    En LRB Tax & Legal analizamos la fiscalidad internacional de grupos con filiales en el extranjero, optimizando las deducciones por doble imposición y la aplicación de la exención del artículo 21 LIS. Contacto: Contacto@LRB.es / +34 684 234 831.

    Conclusión

    El IS cuenta con dos deducciones para evitar la doble imposición internacional: el artículo 31 LIS (sobre impuesto extranjero pagado sobre la renta) y el artículo 32 LIS (sobre impuesto pagado por la filial no UE sobre beneficios distribuidos). La exención del artículo 21 LIS cubre los dividendos y plusvalías de filiales con al menos 5% de participación y un año de tenencia, siendo más eficiente que las deducciones en la mayoría de los casos.

  • Abogado fiscalista especializado en reestructuración empresarial y régimen FEAC: la experiencia premiada de Luis Miguel Larriba

    Abogado fiscalista especializado en reestructuración empresarial y régimen FEAC: la experiencia premiada de Luis Miguel Larriba

    Un premio que reconoce también la experiencia en operaciones corporativas

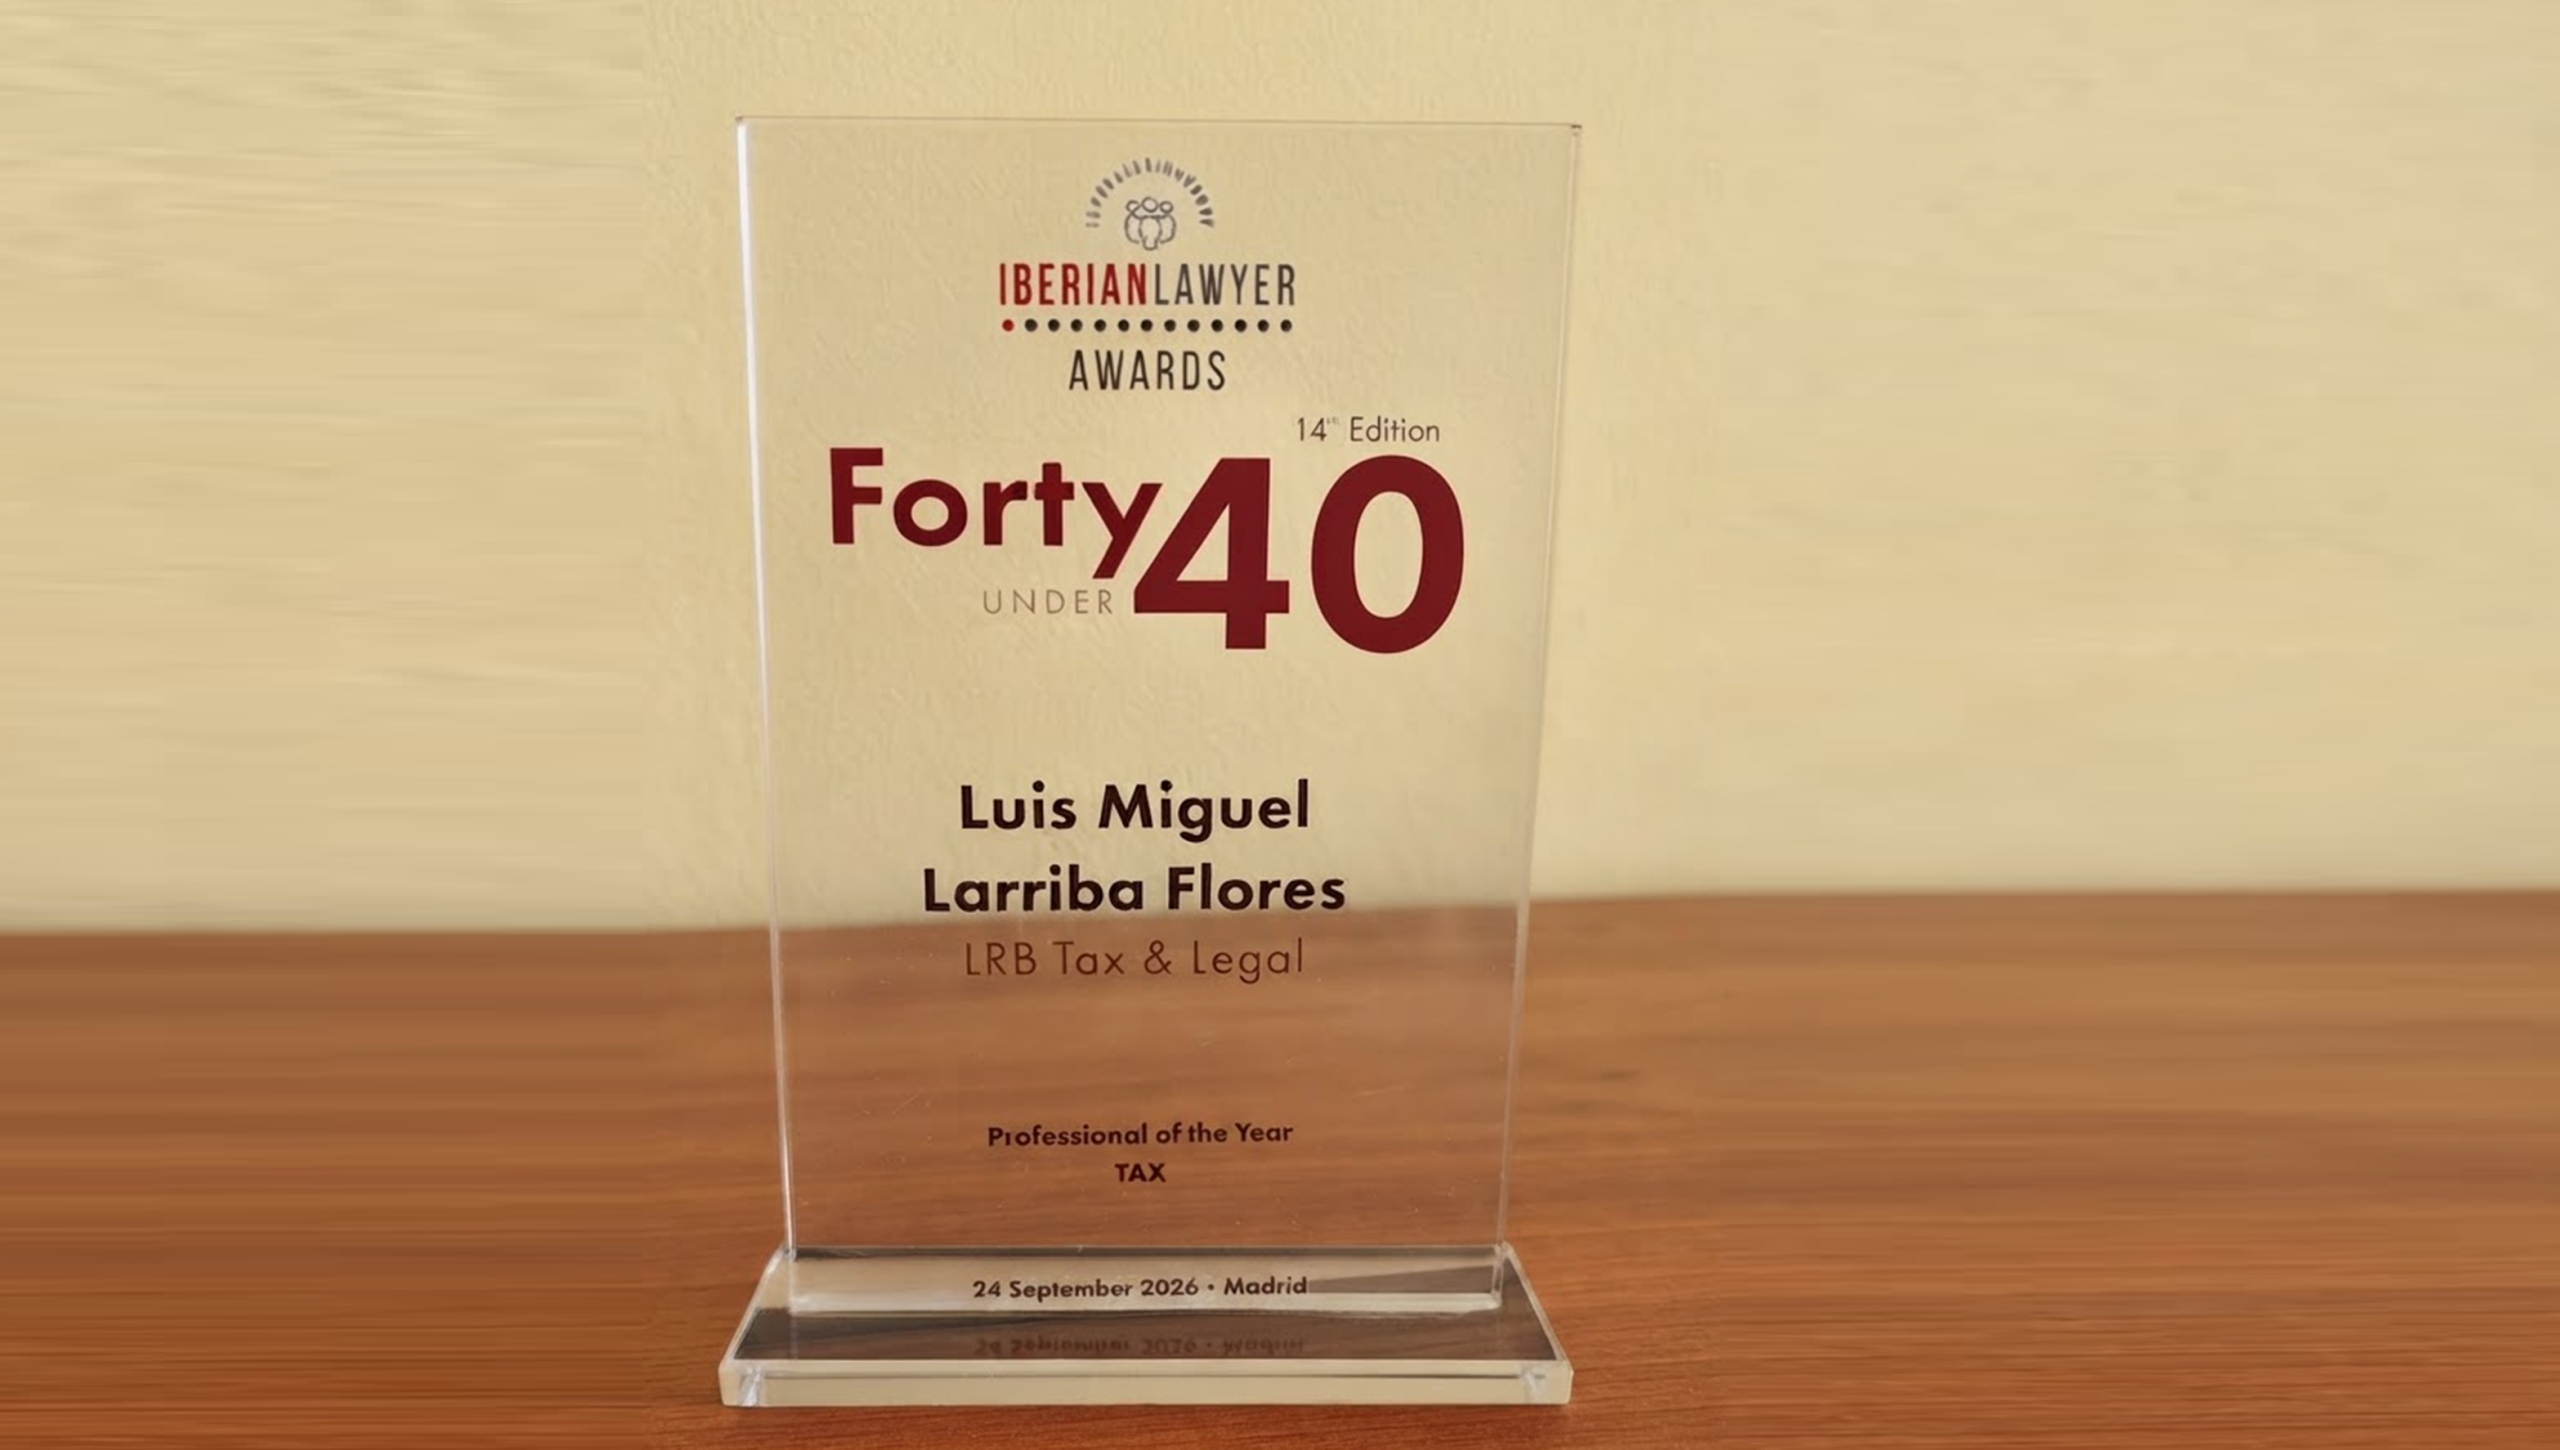
    No cualquier abogado fiscalista está capacitado para acompañar una fusión, una escisión o una reorganización societaria bajo el régimen FEAC: es una de las áreas donde más se nota la diferencia entre un generalista y un especialista. Es en ese terreno —el de la reestructuración empresarial— donde LRB Tax & Legal ha construido buena parte de su reputación, reconocida ahora también por el sector legal ibérico: su Socio Director, Luis Miguel Larriba, fue distinguido como mejor abogado fiscalista de España y Portugal en los Iberian Lawyer Forty Under 40 Awards 2026, celebrados el 24 de septiembre en Madrid, mientras el equipo fiscal de la firma llegaba como finalista a Mejor Equipo Fiscal frente a EY y KPMG.

    Qué es el régimen FEAC y por qué es tan sensible fiscalmente

    El régimen especial de Fusiones, Escisiones, Aportaciones de activos y Canje de valores (FEAC) permite a las empresas reorganizar su estructura societaria —fusionando sociedades, escindiendo ramas de actividad o aportando activos a cambio de participaciones— sin que esa operación tribute de forma inmediata, siempre que exista un motivo económico válido detrás de la reestructuración. La clave, y la principal fuente de riesgo fiscal, está precisamente ahí: acreditar que la operación no tiene como finalidad principal el fraude o la evasión fiscal, sino una razón empresarial legítima como la racionalización de la estructura del grupo, la sucesión familiar o la entrada de nuevos socios.

    Cuando la Inspección de Hacienda revisa una operación de este tipo —algo que puede ocurrir años después de haberse ejecutado—, la carga de la prueba recae sobre el contribuyente, que debe justificar documentalmente el motivo económico. Un asesoramiento deficiente en el momento de diseñar la operación puede convertir lo que iba a ser una reestructuración neutra en una contingencia fiscal de gran magnitud.

    La experiencia que hay detrás del reconocimiento

    Es precisamente en este tipo de operaciones donde LRB Tax & Legal, bajo la dirección de Luis Miguel Larriba, ha desarrollado buena parte de su especialización, junto con la defensa ante inspecciones tributarias y la elaboración de informes periciales judiciales tributarios —estos últimos, a través de la marca hermana ValiTax, con perito judicial tributario acreditado—. La combinación de estas tres áreas no es casual: una reestructuración bien diseñada anticipa los criterios que aplicará la Inspección años después, y si la operación acaba discutiéndose ante los tribunales, contar con informes periciales sólidos puede ser determinante para el resultado del litigio.

    El jurado de los Iberian Lawyer Forty Under 40 Awards valora precisamente ese tipo de trabajo: no solo el volumen de operaciones gestionadas, sino su complejidad técnica y el impacto real para los clientes. Que Luis Miguel Larriba haya sido distinguido en la categoría fiscal, y que el equipo de LRB haya llegado a la final frente a departamentos fiscales de la talla de EY y KPMG, respalda la solidez de este enfoque.

    Errores habituales en las reestructuraciones empresariales

    La experiencia acumulada por despachos especializados como LRB permite identificar los errores más frecuentes en este tipo de operaciones: no documentar adecuadamente el motivo económico en el momento de ejecutar la operación (y no años después, cuando ya es tarde); subestimar el impacto de la reestructuración en impuestos indirectos como el IVA o el ITP-AJD; no valorar correctamente los activos aportados en operaciones de canje de valores; o no anticipar cómo afectará la operación a la tributación de los socios personas físicas, especialmente en operaciones que combinan sociedades operativas con sociedades patrimoniales o estructuras de holding.

    Evitar estos errores exige un equipo que combine conocimiento fiscal, mercantil y contable, trabajando de forma coordinada desde el diseño de la operación hasta su ejecución y su eventual defensa posterior ante una inspección.

    Un despacho con visión de largo plazo

    Con sede en Madrid y delegación en Mallorca, LRB Tax & Legal ha construido su reputación en este ámbito trabajando con grupos empresariales de sectores tan diversos como el turístico, el hotelero, el tecnológico o el agroalimentario, muchos de ellos con presencia en las Islas Baleares. Esa diversidad sectorial, unida a la especialización técnica en reestructuraciones FEAC, explica por qué el sector legal ibérico ha decidido reconocer tanto a Luis Miguel Larriba como profesional individual como al equipo fiscal de la firma en su conjunto.

    Preguntas frecuentes

    ¿Qué es el régimen FEAC?

    Es el régimen fiscal especial que permite realizar fusiones, escisiones, aportaciones de activos y canjes de valores con neutralidad fiscal, siempre que exista un motivo económico válido.

    ¿Qué riesgo tiene una reestructuración mal planificada?

    Que Hacienda considere, en una inspección posterior, que la operación no tuvo un motivo económico válido, lo que puede derivar en la pérdida del régimen de neutralidad fiscal y en sanciones.

    ¿Qué avala la experiencia de LRB Tax & Legal en este ámbito?

    El premio a Luis Miguel Larriba como Mejor Profesional Fiscal de España y Portugal y la condición de finalista de su equipo fiscal en los Iberian Lawyer Awards 2026.

  • Informe pericial tributario: contenido, plazos y honorarios que conviene conocer

    Informe pericial tributario: contenido, plazos y honorarios que conviene conocer

    Un informe pericial tributario debe contener, como mínimo, el objeto del encargo, la declaración de independencia del perito, la documentación analizada, la metodología, el desarrollo de los cálculos y unas conclusiones motivadas. Los plazos dependen de la complejidad del asunto y de la rapidez con que se entregue la documentación, y los honorarios se fijan según el alcance, el tiempo necesario y el nivel de responsabilidad. Ninguno de estos tres elementos debe improvisarse: definirlos al inicio evita malentendidos y refuerza el valor probatorio del dictamen.

    Quien necesita un peritaje suele plantearse tres preguntas casi al mismo tiempo: qué recibirá exactamente, cuánto tardará y cuánto costará. Responderlas con claridad forma parte de un servicio profesional. En esta guía repasamos cada una desde la perspectiva del contribuyente, con el propósito de que pueda valorar presupuestos y propuestas con criterio. Los criterios de honorarios de ValiTax ilustran cómo se relaciona el precio con el alcance del trabajo.

    Contenido de un informe pericial tributario

    No existe un modelo único, pero un informe sólido suele estructurarse en bloques que facilitan su lectura y su verificación. Las normas procesales exigen además ciertos contenidos: en el proceso civil, el artículo 335 de la Ley de Enjuiciamiento Civil requiere que el perito manifieste, bajo juramento o promesa, que actuará con la mayor objetividad posible. El dictamen que se aporta a un procedimiento judicial debe, por tanto, incorporar esa declaración.

    Apartado Contenido esencial
    Identificación Datos del perito, de quien encarga el informe y del asunto.
    Objeto y alcance Pregunta concreta a responder, fecha de referencia y limitaciones.
    Declaración de independencia Manifestación de objetividad e inexistencia de conflictos de interés.
    Documentación Relación de documentos y fuentes empleadas.
    Metodología Criterios aplicados, hipótesis y alternativas descartadas.
    Análisis Desarrollo de los cálculos de forma reproducible.
    Conclusiones Respuesta motivada, con indicación de márgenes y salvedades.
    Anexos Soporte documental y papeles de trabajo.

    Lo importante es que cada afirmación pueda comprobarse. Un tercero, ya sea un inspector, un magistrado o el perito de la otra parte, debe poder seguir el razonamiento desde los datos hasta la conclusión. Si algún eslabón falta, el informe pierde fuerza.

    Qué diferencia un buen informe de uno mediocre

    • Responde a una pregunta bien delimitada, no a un tema genérico.
    • Explica por qué se eligió un método y no otro.
    • Reconoce sus limitaciones y señala qué datos no se han podido verificar.
    • Contrasta sus resultados con algún método alternativo cuando procede.
    • Está escrito en un lenguaje claro, comprensible para quien no sea especialista.
    • Se somete sin miedo a la crítica: el perito puede defenderlo oralmente.

    Plazos: de qué dependen

    No es honesto prometer un plazo sin conocer el asunto. Los factores que más influyen son los siguientes:

    • Complejidad de la cuestión. Una revisión de cálculos de una liquidación no requiere el mismo tiempo que una valoración completa de una sociedad con varias participadas.
    • Disponibilidad de la documentación. Cuanto antes y más completa se entregue, menos tiempo se pierde en solicitudes adicionales.
    • Existencia de plazos procesales. Si hay un trámite de alegaciones o un plazo de recurso en curso, el calendario viene marcado desde fuera.
    • Necesidad de visitas, entrevistas o verificaciones. En algunos casos, hay que contrastar la información sobre el terreno.
    • Revisión con el cliente. El borrador se comenta con el cliente y sus asesores antes de emitir la versión definitiva.

    El consejo más útil es contactar con el perito en cuanto se identifica la controversia. Las alegaciones en procedimientos de inspección y gestión tienen plazos breves, que la Ley General Tributaria fija, por ejemplo, en quince días tras el acta de disconformidad según su artículo 157, y los recursos se interponen normalmente en el plazo de un mes. Esperar al último momento limita lo que se puede hacer.

    Honorarios: cómo se fijan y qué conviene preguntar

    Los honorarios de un perito dependen del alcance del encargo, del tiempo de dedicación, de la complejidad técnica, de la urgencia y de la responsabilidad que se asume, incluida la eventual ratificación ante un tribunal. No tiene sentido hablar de cifras generales, porque cada asunto es distinto, pero sí conviene saber qué preguntar antes de aceptar un presupuesto.

    • ¿Qué incluye exactamente el precio y qué queda fuera?
    • ¿Se cobra aparte la ratificación o la comparecencia ante un tribunal?
    • ¿Cómo se tratan las ampliaciones del alcance?
    • ¿Cuál es el calendario de pagos?
    • ¿Hay gastos adicionales previstos, como desplazamientos, informes de terceros o tasaciones específicas?

    Un aspecto esencial: los honorarios no deben depender del resultado del procedimiento. Un perito cuyo cobro quede supeditado a que el informe favorezca al cliente compromete su objetividad y, con ello, el valor de su dictamen. La independencia económica es una garantía de calidad que también agradece el tribunal.

    Ejemplo hipotético de presupuesto

    Imaginemos un encargo para valorar unas participaciones y defender el valor en una comprobación tributaria. El presupuesto se estructura en fases: análisis de la documentación, valoración, redacción del informe, revisión con el cliente y, si procede, ratificación. Se pacta que la ratificación se factura aparte, con una tarifa por jornada, y que cualquier ampliación del alcance requerirá aprobación previa. Todo ello se refleja en una hoja de encargo firmada por ambas partes. Es un esquema ficticio, pero sirve para ver cómo se ordena una propuesta transparente.

    La hoja de encargo: el documento que evita problemas

    Antes de comenzar, conviene formalizar por escrito el objeto del trabajo, el alcance, la documentación que se facilitará, el calendario previsto, los honorarios y las condiciones de uso del informe. Este documento protege a ambas partes, porque delimita lo pactado y reduce el riesgo de interpretaciones divergentes. También es habitual incluir una cláusula de confidencialidad y otra sobre el uso del dictamen, para que no se utilice en contextos distintos de aquel para el que se elaboró.

    La metodología de ValiTax describe cómo se organiza el trabajo en fases, desde la definición del encargo hasta la entrega, de modo que el cliente conozca cada paso. Y para contrastar con un ejemplo de lo que se entrega, el informe pericial se presenta con una estructura que facilita su lectura por parte de la Administración o de un tribunal.

    Cómo se usa después el informe

    Un informe pericial puede aportarse en el trámite de alegaciones, en un recurso económico-administrativo o en un procedimiento judicial. En este último caso, el perito puede ser citado a ratificarlo y a responder a las preguntas de las partes. Los jueces valoran los dictámenes según las reglas de la sana crítica, según el artículo 348 de la Ley de Enjuiciamiento Civil, por lo que la solidez del contenido es lo que realmente cuenta. La Administración es una parte más: no goza de una presunción que desplace al informe bien fundamentado.

    En este blog explicamos con más detalle qué es el peritaje tributario y quién lo necesita, útil para quien se plantea por primera vez este tipo de encargo. Y, cuando la controversia requiere además representación y estrategia procesal, la defensa fiscal con LRB permite coordinar el trabajo del perito con el del equipo jurídico.

    Conclusión

    El contenido, los plazos y los honorarios de un informe pericial tributario deben quedar claros desde el principio. Un informe completo, con método y soporte, un calendario realista y unos honorarios transparentes e independientes del resultado son los rasgos de un servicio que merece confianza. Quien dedica tiempo a definirlos obtiene un dictamen más útil y una relación profesional más fluida.

    Preguntas frecuentes

    ¿Cuánto cuesta un informe pericial tributario?

    Depende del alcance, la complejidad y la urgencia. Lo razonable es solicitar un presupuesto detallado tras una primera revisión del caso, en lugar de fiarse de tarifas genéricas.

    ¿Cuánto tarda en emitirse?

    No hay un plazo universal. Depende de la complejidad y de la disponibilidad de la documentación; cuando existen plazos de alegaciones o de recurso, el calendario se adapta a ellos.

    ¿Puede el perito cobrar solo si gano el caso?

    No es una práctica recomendable. Los honorarios supeditados al resultado comprometen la objetividad del perito y pueden restar valor probatorio al informe.

    ¿Qué ocurre si necesito que el perito acuda al juicio?

    La ratificación suele pactarse en la hoja de encargo, indicando cómo se factura. Conviene acordarlo desde el inicio para evitar sorpresas.

    ¿Puedo usar el informe para otro fin distinto del pactado?

    Conviene consultarlo con el perito. Un informe se elabora para una finalidad y fecha concretas, y su uso en otro contexto puede requerir una actualización o una nueva revisión.

    Luis Miguel Larriba, perito judicial acreditado
  • Reducción de capital y tributación de los socios: devolución, reservas y operación acordeón

    La tributación de los socios en la reducción de capital depende de si la reducción se realiza con devolución de aportaciones o con cargo a reservas. En el primer caso, la cantidad recibida minora el valor de adquisición de las participaciones hasta cero (y solo el exceso tributa como ganancia patrimonial). En el segundo, la cantidad percibida tributa como dividendo desde el primer euro.

    Reducción de capital para compensar pérdidas

    La reducción de capital para compensar pérdidas no implica devolución de dinero a los socios: simplemente reduce el capital contable para dejarlo en línea con el patrimonio neto real. Esta operación no genera tributación en el IS ni en el IRPF de los socios, aunque sí reduce el valor de adquisición de las participaciones para futuras plusvalías.

    La operación acordeón

    La operación acordeón combina una reducción de capital a cero (para limpiar pérdidas) con una simultánea ampliación de capital (para recapitalizar la empresa). Es una solución habitual en empresas con patrimonio neto negativo. Fiscalmente, la reducción no genera renta para los socios; la ampliación genera un nuevo precio de adquisición de las nuevas participaciones igual al importe suscrito.

    Los especialistas en reestructuración financiera y societaria de LRB Tax & Legal asesoran sobre la tributación en reducciones de capital y operaciones acordeón. Contáctenos en Contacto@LRB.es.

    Conclusión

    La reducción de capital con devolución de aportaciones minora el valor de adquisición (solo el exceso es plusvalía). La reducción con cargo a reservas tributa como dividendo. La reducción para compensar pérdidas no genera tributación. La operación acordeón es la solución para empresas con patrimonio neto negativo.